2022年,湄公河三角洲永隆省新和鄉居民阮文國從越南社會政策銀行(VBSP)小芹交易辦公室借款1600美元,購買了五隻山羊,並投資建設圈舍設施。
該模式見效後,他家又借款800美元,並投入配套資金擴大羊群。
迄今為止,該模式的總投資已接近4000美元。羊群目前包括八隻種母羊、一隻種公羊和四隻肉羊。約15個月後,他家售出20多隻羊羔,收入約2400美元,利潤率約為60%至70%。
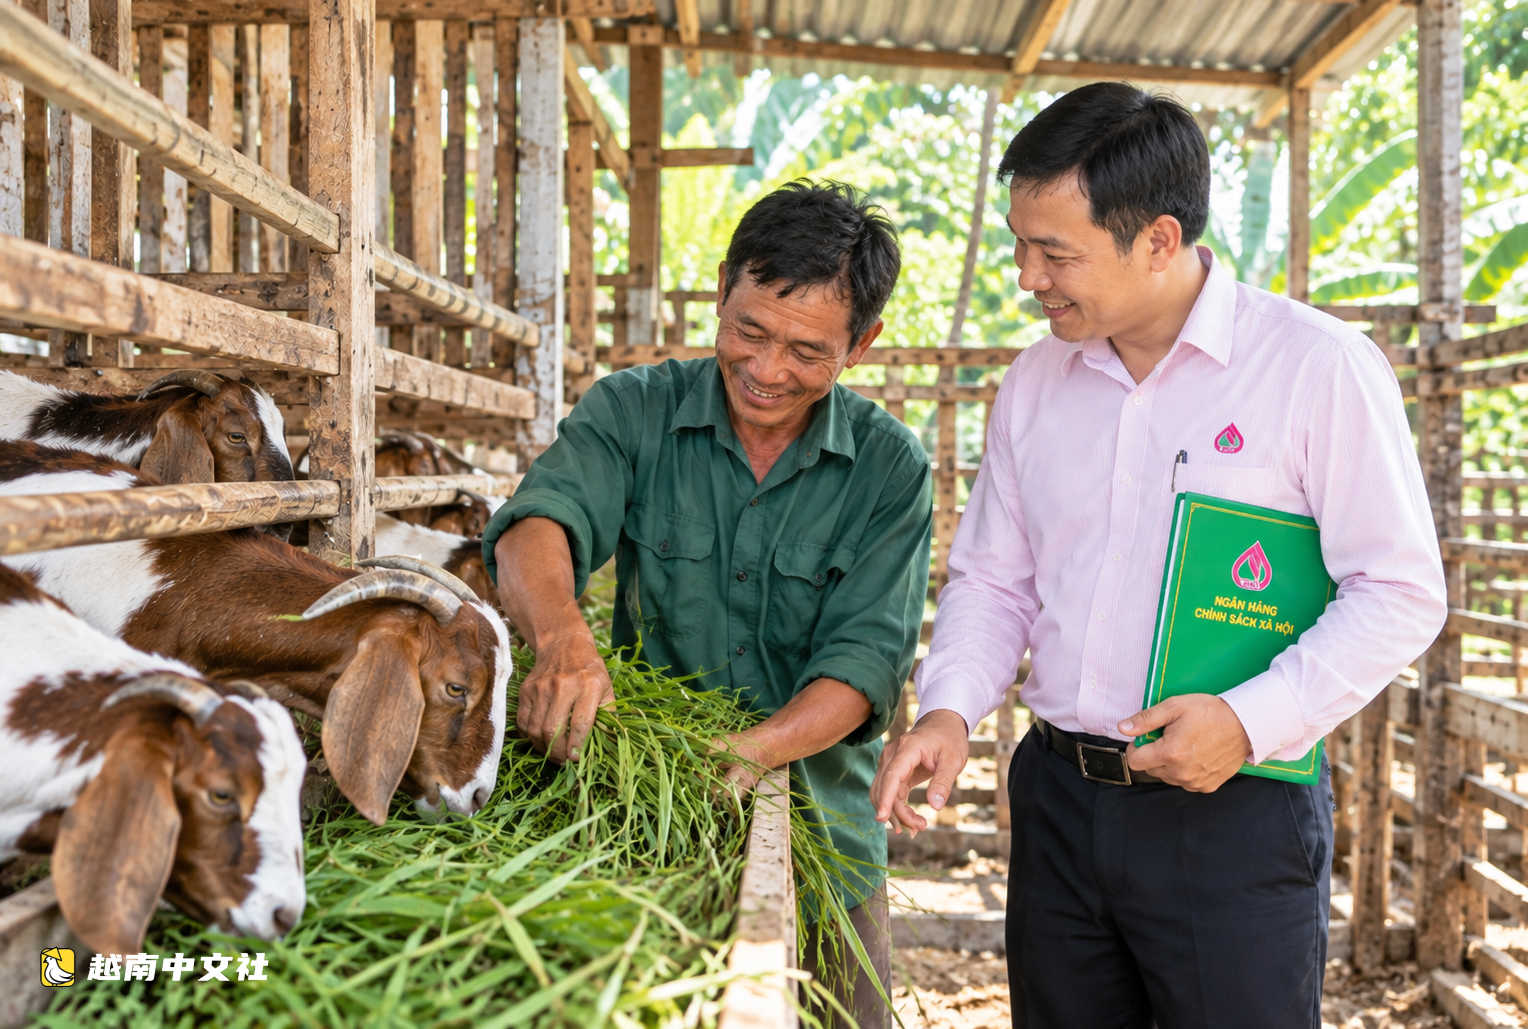
阮文國一家沒有采用成本高昂的集約化養殖,而是利用住宅周圍土地種草,並用香蕉莖葉、田菁葉、菠蘿蜜葉等天然可用枝葉作為飼料,同時補充麩皮、玉米等營養飼料。
羊群根據家庭能力和每個生產週期的表現逐步擴大。
“我家土地有限,所以目前我逐步發展羊群,以種羊作為擴繁基礎。鑑於初步結果,我計劃再建兩三個羊欄,逐步擴大規模。”阮文國說。
在新和鄉的另一戶人家,當地男子金銀起初貸款600美元購買了一頭種牛。從第一頭牛開始,他家飼養並擴大牛群,如今已發展到10頭,同時貸款已全部還清。
這兩個故事表明,小額貸款如何成為生產的啟動資金。借款人從適合其土地、勞動力和資金能力的模式起步,然後利用生產收益進行積累和再投資。
在整個系統中,創造就業貸款是越南社會政策銀行的主要信貸項目之一。截至6月30日,該項目貸款餘額為65億美元,佔政策性信貸總額的35.8%。
今年前六個月,政策性資金支持了生產和經營投資,幫助近48.7萬名勞動者創造了就業。政策性信貸貸款餘額達到181.7億美元,超過670萬客戶獲得貸款。
從這些龐大數字回看養羊或養牛戶,貸款的目的地並不在放款那一刻。只有當資金流入能夠產生產品、收入和收益的活動,使借款人能夠償還貸款並維持生計時,資本才真正實現其價值。
資金與借款人同行
為確保資金到達正確的地方並取得成效,越南社會政策銀行並不只依賴其銀行營業網點的放貸活動。
在新和鄉,鄉農民協會管理24個儲蓄信貸小組,共有1221名成員向越南社會政策銀行貸款,貸款餘額超過172萬美元。
通過這些小組,政策性信貸被送到當地民眾手中,同時協會協調檢查監督貸款使用情況。
自年初以來,該協會協調舉辦了四期技術培訓班,為200名成員提供作物種植、畜牧養殖、椰子和蔬菜管護培訓;維持30個合作小組、426名成員,並建立了四個經濟模式。
在越南社會政策銀行小芹交易辦公室,截至8月31日,總資本接近2490萬美元,而前八個月放貸額超過580萬美元,完成近3000筆借款交易;貸款餘額為2480萬美元。
通過社會政治組織委託的政策性信貸餘額為2412萬美元,佔貸款總額的97.3%。
農民協會管理79個儲蓄信貸小組,共有3334戶家庭有未償貸款,信貸總額約620萬美元。
越南社會政策銀行還在基層維持近1萬個交易點和超過16.5萬個儲蓄信貸小組。這一網絡使資金更貼近當地民眾:貸款被送到基層,而資金使用情況就在借款人生活和生產的地方進行監督。
一筆貸款可能始於600美元買牛,或1600美元建立羊群。當被置於合適的生計模式中時,這些資金可以產生現金流,讓人們償還債務、再投資並繼續生產。這時,政策性信貸才真正成為基層創造生計過程的一部分。
 越南中文社