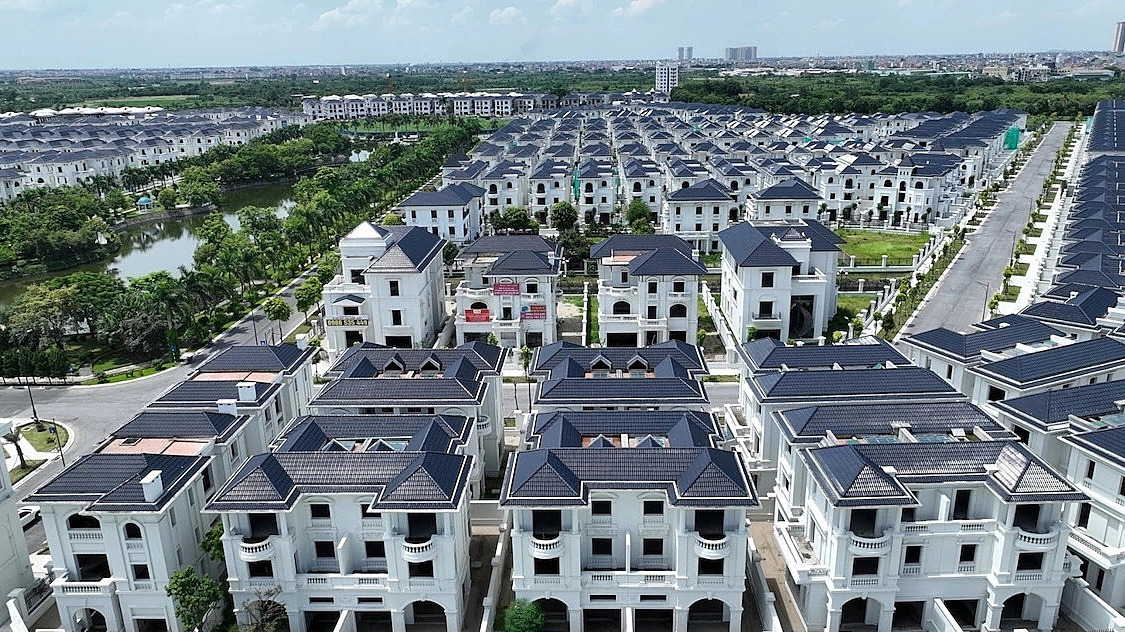
河內別墅與聯排住宅市場在2026年第三季度出現供應放量,但成交未能同步跟上。CBRE越南的數據顯示,當季河內新開盤1517套,較上一季度增長37%,較2025年同期增長144%。這是相對此前幾個季度明顯偏大的供應規模。
新增供應多位於較好地段,帶動初級市場報價走高。三季度河內別墅、聯排的平均一手報價達到每平方米土地2.47億越南盾,不含增值稅、維修基金和折扣,環比上漲18%,同比上漲33%。
與供應和報價上升形成對比的是成交偏弱。三季度河內合計售出逾500套,約相當於當季新供應量的30%,且大部分成交量來自此前已開盤、仍有存貨在售的項目。CBRE越南認為,這一吸收率說明市場處於高度篩選階段,主要是財務能力強、較少依賴銀行貸款的買家才具備在當前價位入場的條件。
二級市場則出現價格回調。三季度河內別墅、聯排的平均二手報價約為每平方米土地1.83億越南盾,環比下降6%,同比下降4%,價格水平已回到2025年二季度附近。CBRE越南將這一調整歸因於高利率環境下持有別墅、聯排產品的投資者面臨流動性壓力,不得不下調價格預期以刺激需求。
同一份報告中,胡志明市舊範圍市場走勢相反:三季度新推僅30個產品,來自一個已建成運營的城區項目的後續階段;一手均價降至每平方米土地約2.14億越南盾,環比下降0.6%,同比下降29%。CBRE越南稱,同比大幅下調主要因一個大型城區項目自2026年二季度起以低於全市場均價約40%的水平開盤。
CBRE越南研究諮詢部執行董事楊垂蓉表示,住宅銷售市場仍承受高利率、低流動性和投資者謹慎情緒的壓力,儘管重點基礎設施項目和區域連通前景改善提供一定支撐。她稱實際居住需求繼續佔主導,推動開發商調整產品結構、面積和銷售政策以更貼合購房者支付能力。該機構預計,2026年剩餘月份及2027年胡志明市舊範圍的新供應可能繼續減少或推遲開盤。
 越南中文社