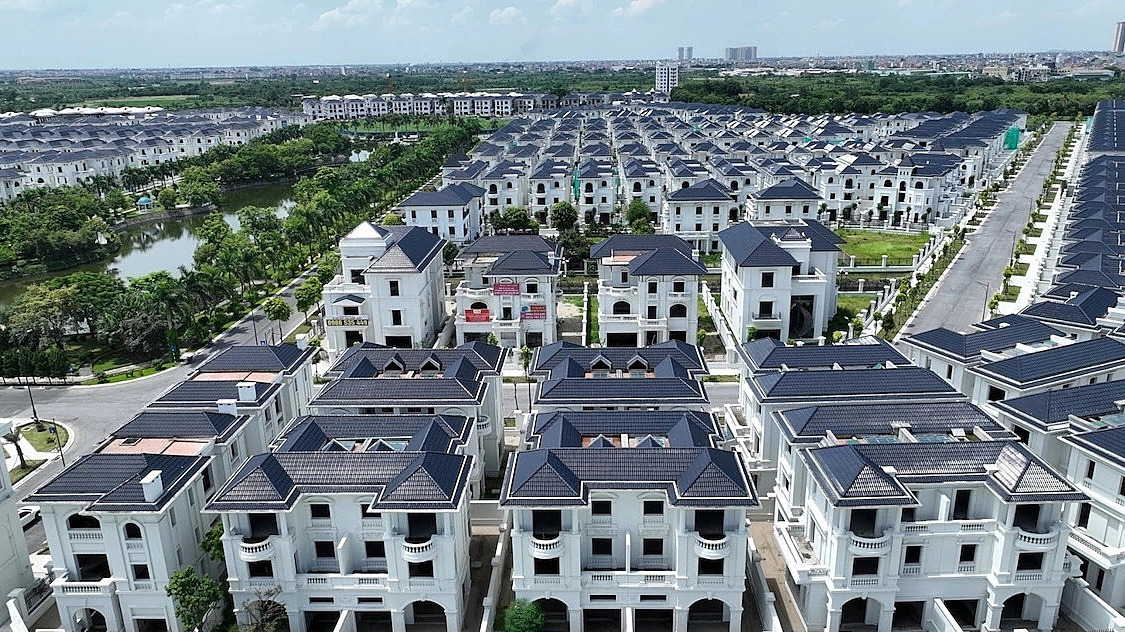
河內別墅與聯排住宅市場在2026年第三季度出現供應明顯放量,但成交未能同步跟上。CBRE第三季度河內房地產市場報告顯示,該季度新增開盤1517套,較上一季度增長37%,較去年同期增長144%。以季度供應規模衡量,這一數字高於此前多個季度。
新增供應主要集中在交通連接條件較好的區域,尤其是三環路和三環半路沿線。CBRE報告稱,新項目所處位置在交通連接上的優勢,也推高了初級市場的報價水平。第三季度河內別墅、聯排初級平均報價為每平方米土地2.47億越南盾,不含增值稅、維修基金和折扣,環比上漲18%,同比上漲33%。
與供應增長形成對比的是成交表現。第三季度市場錄得逾500套成交,約相當於當季新增供應的30%。CBRE指出,大部分交易來自此前已開盤、繼續分銷初級庫存的項目。該機構認為,偏低的吸納率表明市場正處於高度篩選階段;在當前價格水平下,財務實力較強、較少依賴銀行貸款的客戶群體更有能力入市。
二級市場則呈現另一方向的變化。第三季度別墅、聯排二級市場平均報價約為每平方米土地1.83億越南盾,不含增值稅和維修基金,環比下降6%,同比下降4%,回落至與2025年第二季度相當的水平。CBRE認為,這反映在利率維持高位的情況下,持有別墅、聯排的投資者面臨流動性壓力,部分賣方不得不調整價格預期以尋找買家。
對於第四季度,CBRE預計供應可能回升,前提是開發商將上一季度推遲的貨源推向市場。新增供應可能來自河內郊區的大型都市區項目,包括Vinhomes Ocean Park 3、Alluvia City和Vinhomes Olympic Ngọc Hồi,這些項目的推進進度和開盤規模將影響年末全市場供應。CBRE預計2026年全年河內別墅、聯排新增供應約達5000套。報告同時指出,2026年前9個月該類新增供應已超過2025年全年規模。
CBRE河內分公司高級總監阮懷安(Nguyễn Hoài An)表示,河內住宅市場在經歷約兩年連續增長後正進入再平衡階段,供應更充裕但成交分化加深,競爭優勢日益傾向於滿足實際需求、位置良好或銷售政策有吸引力的產品。她認為,第四季度利率走勢和大型開發商的推盤決定,將是影響市場能否在進入2027年前改善的兩個主要因素。

 越南中文社