當信貸資金來源收緊時,問題在於房地產企業將如何週轉資金?
信貸仍然是房地產的主要渠道
根據公佈的數據,2025年底全系統信貸餘額達到約1860萬億越南盾,比前一年增長19.1%。其中,房地產領域的信貸達到約450萬億越南盾,淨增約115萬億越南盾,相當於增長34.4%,佔經濟總信貸餘額的24.2%。
如果單獨分析房地產經營活動的信貸,規模達到近200萬億越南盾,同比增長36.1%。
這些數字表明,房地產仍然是吸收資金最大的領域之一,行業的增長仍然顯著依賴於銀行信貸流。
然而,進入2026年,管理方向變得更加謹慎。全行業信貸增長目標設定在15%左右,同時房地產信貸不得超過這一總體水平。
考慮到當前信貸餘額規模,系統新增信貸總額估計約為280萬億越南盾。相應地,房地產部分約為70萬億越南盾,顯著低於去年近120萬億越南盾的新增額。
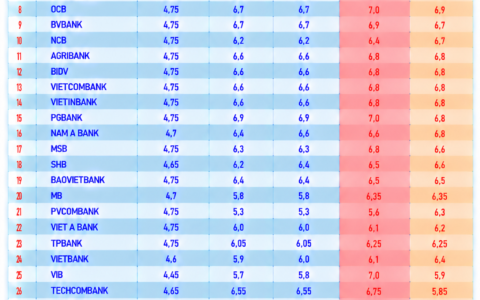
在資金需求仍然很大的背景下,信貸額度收緊導致房地產貸款利率呈上升趨勢。從管理當局的角度看,這一調整反映了控制風險和優先為生產-經營領域提供資金的目標。
但對於房地產企業來說,這意味著主要資金來源不再像以前那樣充裕,迫使他們尋找替代渠道。
通過債券、證券籌集資金如何?
在信貸受到控制的背景下,企業債券市場被期望分擔中長期資金負擔。
2025年,債券發行總額達到近59萬億越南盾,比前一年增長約33%。其中,房地產債券超過13.55萬億越南盾,增長52.9%。儘管增長強勁,但與銀行信貸相比,這一規模仍然相當有限。
年內發行的房地產債券僅相當於全系統新增信貸總額的約4.5%,占房地產新增信貸的約11.8%。
與房地產經營活動的新增信貸相比,比例也僅在26%左右。這表明債券僅起到補充作用,尚無法替代銀行。
此外,在2022年債券市場波動之後,發行規定日益嚴格,從發行條件到專業投資者標準。
資金成本更高,發行流程更長,使得這一渠道尚未真正暢通。
股票市場是另一個選擇。2025年,證券市場增長超過40%,為許多企業籌集資金創造了有利條件。發行和補充上市總額達到約5.69萬億越南盾。
一些房地產企業已成功發行,如諾瓦蘭(3320億越南盾)、DIG(1800億越南盾)、南龍(2500億越南盾)、綠土(3500億越南盾)、Taseco Land(1493億越南盾)等。
然而,房地產籌集的總規模相對於全行業資金需求仍然相當小。值得注意的是,證券市場的流動性也受到信貸流和利率水平的強烈影響。
當信貸不再充裕時,流入市場的資金減少,發行更多股票將更加困難。股價低迫使企業以深度折扣發行,直接影響現有股東的利益。因此,這並非總是最優選擇。
另一個長期資金來源是專業投資基金。目前有43家基金管理公司,管理總資產超過80.6萬億越南盾,包括126只基金(91只公募基金)和委託投資組合(主要是保險資金)。
然而,現行法律框架限制相當嚴格,因為公募基金不得直接投資於房地產,除非是專門的房地產基金。實際上,市場上幾乎只有一隻房地產基金在運作,且尚未真正有效。
原因不僅在於機制,還在於投資效率,因為房地產基金模式通常面向有穩定租金現金流的資產,而在越南,高價格導致租金收益率低,對投資者缺乏吸引力。此外,管理成本高且稅收政策激勵不足,使得這種模式很難發展。
房地產代幣化——一個需要研究的方向
基於區塊鏈的房地產資產代幣化趨勢允許將資產價值“分割”成數字單位,供多個投資者共同參與。
本質上,這種模式與基金證書有相似之處,但承諾增加流動性、透明度和降低中介成本。
然而,要在越南實施,需要一個明確的法律框架:確立所有權、託管機制、交易、資產擔保管理中介機構等,類似於當前證券市場的運作方式。
這可能是可持續發展的潛在解決方案,但肯定無法“一蹴而就”。
同時,企業本身也必須調整戰略,開發符合購買力和確保實質性現金流的合適產品。

 越南中文社