並非長期趨勢
越南房地產協會副主席阮文定博士在河內舉行的《先鋒報》組織的“新增長週期中的利率與房地產投資機會”研討會上表示。
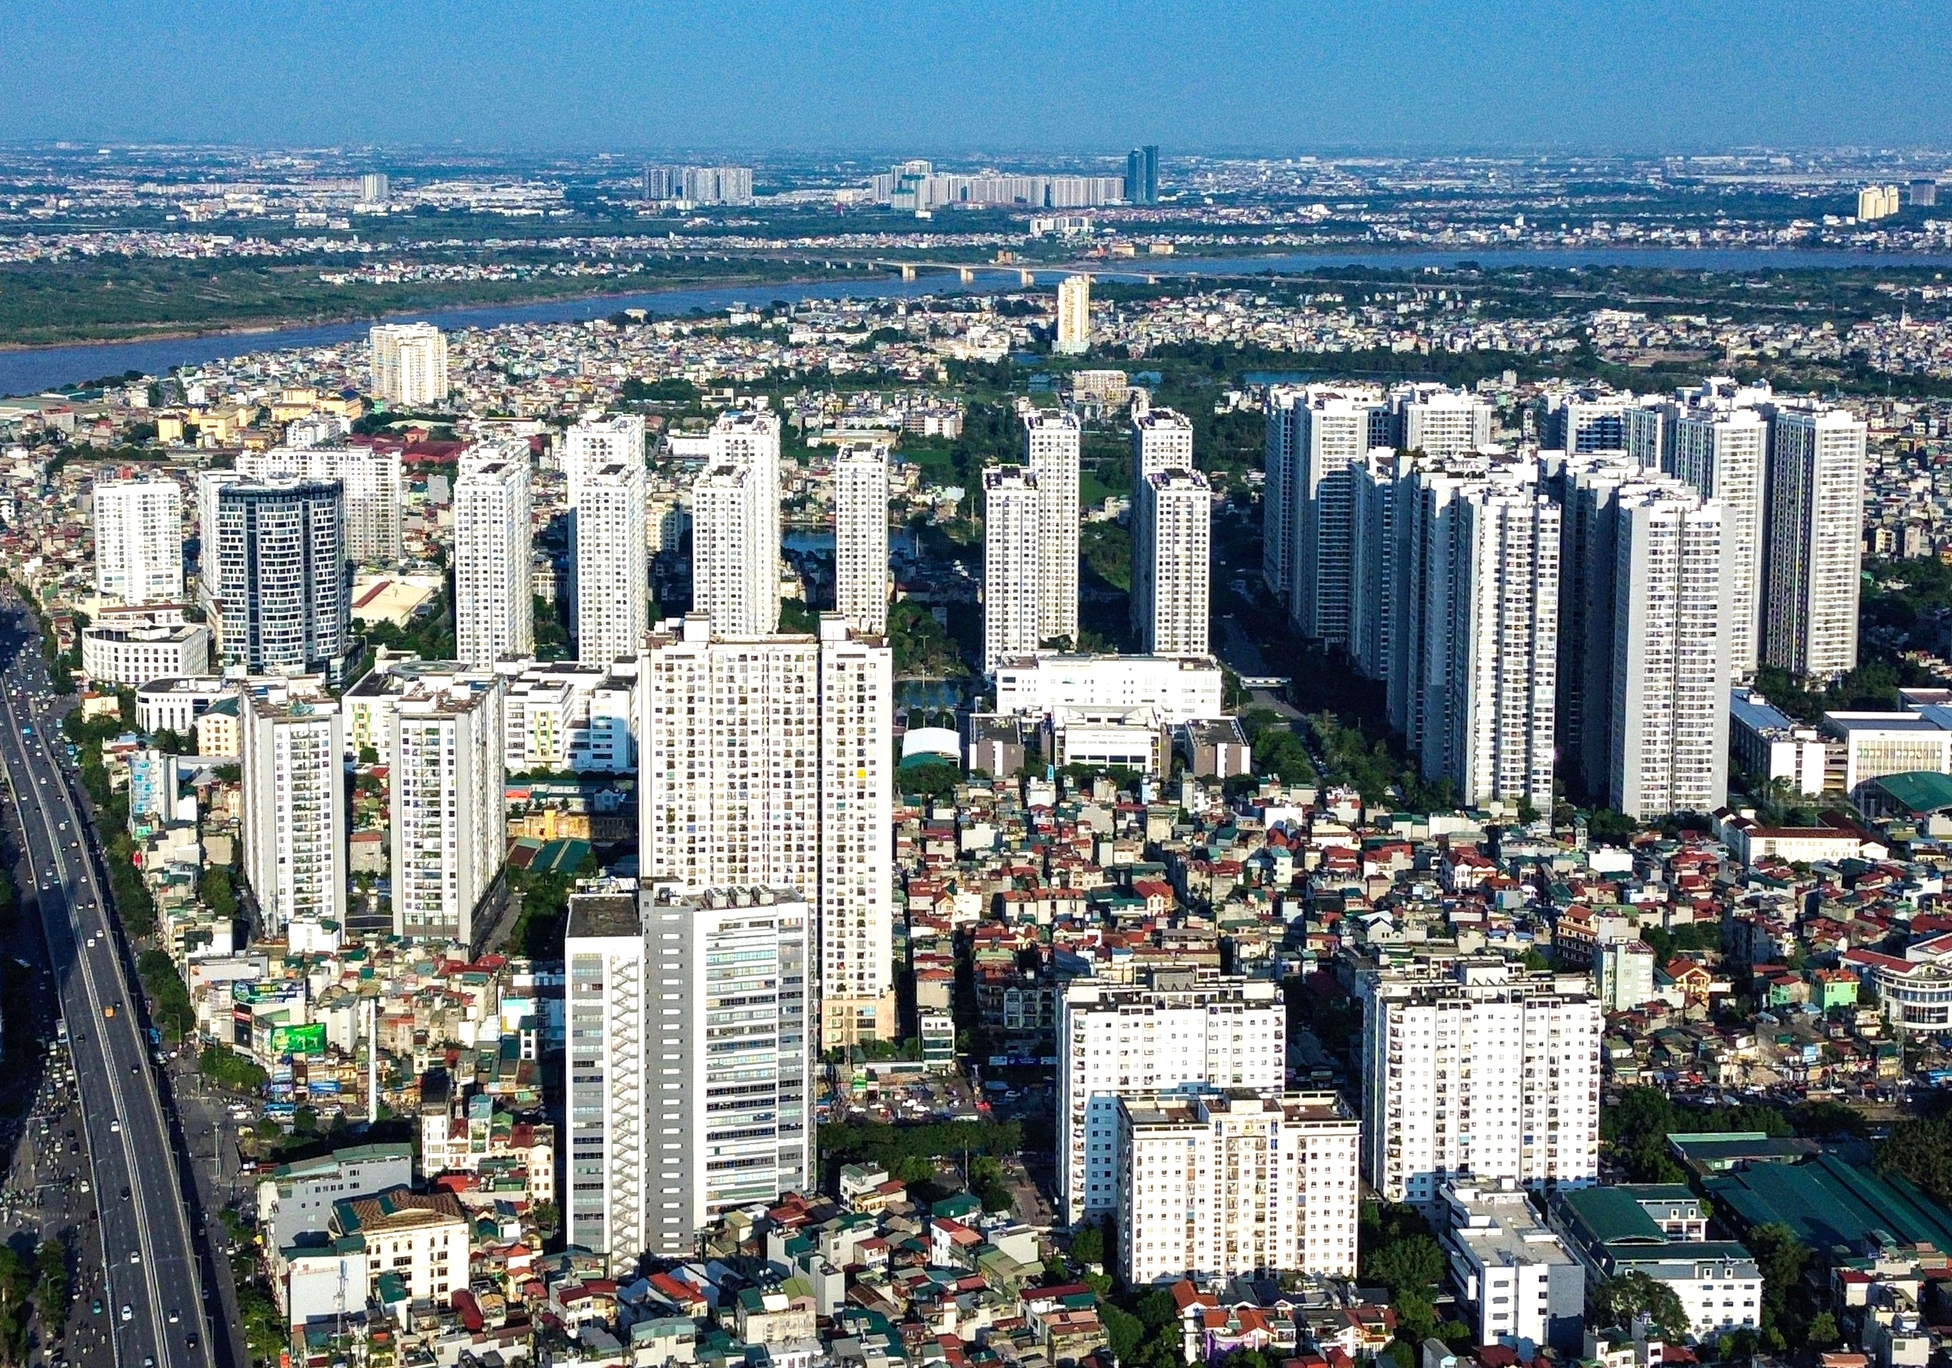
據阮文定先生介紹,2026年第一季度,商業住房供應自2025年底以來增加,使供需逐漸更加平衡。另一方面,銀行利率自2025年底以來呈上升趨勢,因此使用高財務槓桿的投資者已暫停以觀察。
對於未來房價的評估,阮文定先生認為從各個角度看,房地產尚未有降價的基礎——特別是當投入要素仍保持高位時。
然而,市場正出現適合的“價格窪地”,當開發商推出競爭策略以推動銷售。
市場也記錄了投資趨勢的明顯轉變:買家越來越優先考慮高質量產品、配套基礎設施、舒適的生活空間。
小型、狹窄的項目逐漸失去吸引力。自住和長期投資需求增加——這是經濟好轉和市場信心因宏觀政策而鞏固的必然趨勢。
短期投資者將離開
據銀行金融專家阮光輝先生介紹,房地產多年來受益於廉價金融政策。
阮光輝先生認為當前高利率具有暫時性。他期望年底銀行系統利率將穩定,支持生產和經營。
關於房地產貸款,阮光輝先生建議商業銀行不應將這一領域的所有貸款等同對待,而需要根據每個開發商進行風險分類。按時還款的開發商應適用比高風險群體更低的利率。
越南房地產市場研究與評估研究院副院長陳春亮先生回顧過去30年顯示,房地產市場始終按週期運行:利率高時市場停滯,政策放鬆時市場復甦。
房地產是受心理影響較大的領域,投資者對貨幣政策特別敏感。然而,需要清楚區分三組:實際自住買家、長期投資者和短期投資者——使用財務槓桿“炒房”者。
在高利率背景下,首先受影響的是使用大量貸款資金的短期投資者——他們將最早離開市場。相反,長期投資者或有實際現金流、較少依賴銀行的人,受影響較小。
許多人正在等待利率下降後再投入資金。但回顧之前的週期,當利率大幅下降時,房地產價格通常不會隨之下降,因為投入成本仍高。買家在資本成本上受益,但必須接受更高的價格。因此,“等待利率底部”潛藏著錯失價格機會的風險。
陳春亮先生將當前緊縮的貨幣政策比作剎車——僅在需要調整速度時使用,之後將放鬆以使經濟正常運行。
這是暫時調整,並非長期趨勢。因此,投資者在做出決定前需要明確短期或長期目標、使用槓桿的程度以及承受利率波動的能力。

 越南中文社