額外扣除醫療、教育費用,月收入2800萬越南盾仍無需納稅
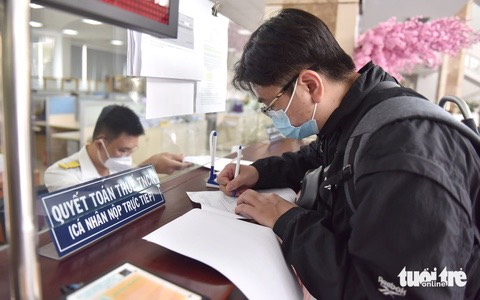
4月9日下午,在財政部第一季度例行新聞發佈會上,財政部稅務、費與規費政策管理與監督司副司長劉德輝表示,該部門正在徵求個人所得稅法指導草案的意見。
值得注意的新點是,建議對工資、薪金收入的勞動者,在計算稅款前,扣除醫療和教育培訓費用。
據此,除了現行的個人每月1550萬越南盾和每個受撫養人每月620萬越南盾的家庭扣除標準外,納稅人還可以額外扣除為自己和受撫養人發生的醫療、教育費用。
草案提出了兩個方案。方案一規定醫療費用最高扣除每年2000萬越南盾,教育培訓費用最高扣除每年2100萬越南盾。方案二將這些標準分別提高到每年2300萬越南盾和2400萬越南盾,對應最高扣除總額為每年4700萬越南盾。
預計,如果獲得通過,該規定將從2026納稅年度開始適用,包括從年初發生的符合條件的費用。
解釋建議的依據,劉德輝先生表示,這些標準是基於民眾的實際支出制定的。2024年,人均醫療支出約為350萬越南盾,其中住院治療約為1020萬越南盾。人均教育培訓支出達到960萬越南盾。
以納稅人/受撫養人比例為0.8計算,這兩類服務的總支出估計約為每年2040萬越南盾用於醫療,每年1920萬越南盾用於教育。這是起草機構制定扣除標準的基礎。
必須有發票、憑證才能扣除個人所得稅
回答記者關於上述扣除標準是否仍較低的提問,劉德輝先生表示,財政部正在繼續彙總意見,在此基礎上將採納、修改並報告上級主管部門。
據計算,如果採用方案二,國家預算可能減少收入約7.7萬億越南盾/年。
值得注意的是,對於有一個受撫養人的勞動者,在額外扣除醫療、教育費用後,月收入約2800萬越南盾仍無需納稅;從約2863萬越南盾/月及以上才開始產生納稅義務。
為了獲得扣除,費用必須在國內發生,有合法發票、憑證,且不能由其他來源支付,如保險、預算或組織、個人的支持。
劉德輝先生表示,醫療和教育是有條件的經營領域,因此必須向服務使用者提供完整的發票、憑證。
“以前,銷售商品、服務低於20萬越南盾可能不需要發票,但自從應用電子發票(自2022年7月1日起),即使金額小也必須開具發票。沒有理由民眾支付學費、醫療費而收不到發票”,劉德輝強調。

 越南中文社