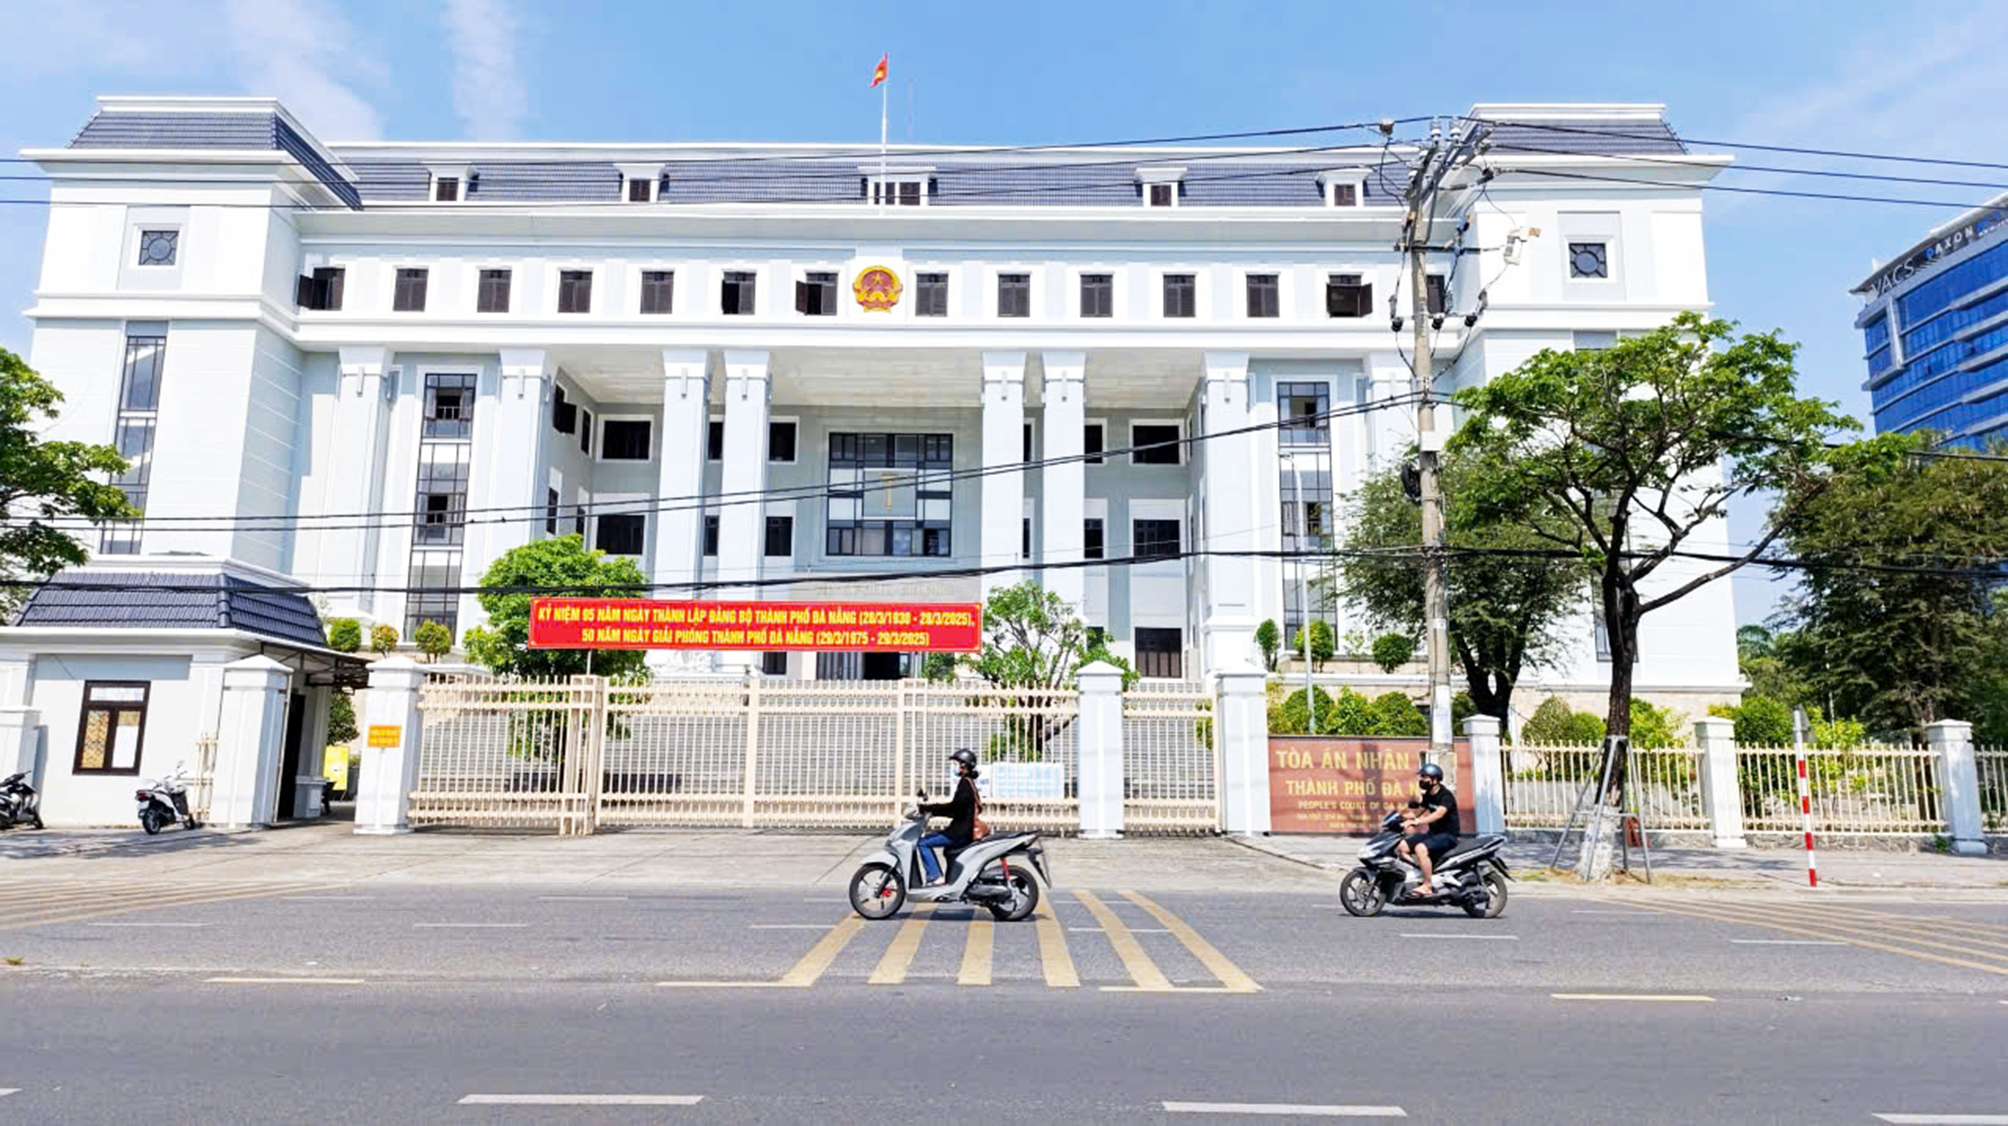
峴港市人民法院剛就原告H.T.T.(57歲,住峴港)與被告B.股份總公司(胡志明市)之間的保險合同糾紛作出民事上訴判決。
船隻沉沒但被拒絕支付保險金
據原告陳述,T.先生是QNa 90187號漁船的所有者。2024年1月17日,T.先生向B.股份總公司為漁船購買了保險,船體保險責任價值超過22億越南盾。購買保險時,T.先生未得到保險銷售人員解釋購買者的權利以及保險除外規則。
T.先生與船員出港從事刺網作業。2024年4月1日約23時30分,船長讓船隻移動,突然有大浪拍打船隻。此時風力約為6級,船長讓一名船員掌舵,自己則去檢查並發現左舷進水,靠近船頭艙處有破洞。船長已使用水泵將水抽出。
當看到其他船隻的燈光時,QNa 90187號船已靠近,同時船長使用設備按下“SOS”按鈕並打電話給親屬通知職能部門協助。船員已拋纜固定船隻。
與此同時,QB 91449號船的船員已帶來水泵抽吸QNa 90187號船內的水,但水越來越快且猛,船員們繼續使用水泵抽水但未成功。
船長與兩艘船的船員們見無法救船,為確保安全已轉移到QB 91449號船,而QNa 90187號船逐漸沉沒。之後,QB 91449號船將遇難船的船員和船長送至另一艘船搭便船返回陸地。上岸後,H.T.T.先生已通知B.股份總公司,要求根據已簽署的合同支付QNa 90187號漁船的保險金。
然而,B.股份總公司拒絕支付保險金,認為上述漁船沉沒事件不屬於保險範圍,因為船員定員不足且船長、船員的專業證書不符合要求。
T.先生認為B.公司提出的理由沒有依據,因為事故是由於異常惡劣天氣這一不可抗力直接導致財產損失。
船隻捕撈時所在座標處有大浪,強風拍打左舷造成長50釐米、寬2釐米的破洞,導致水迅速湧入船隻。
發現事故後,T.先生和船員已採取一切措施處理事故,將船駛向QB 91449號船請求救援(兩艘船的所有船員已合力救船),呼叫SOS……並且T.先生擁有IV級船長證書。
因此,T.先生請求法院強制B.股份總公司支付給他超過17億越南盾及利息。
法院駁回被告觀點
被告方認為原告讓輪機長和一名船員上岸(為減少費用和因病)而未安排替代輪機長和船員在捕撈海鮮過程中操作機械設備,導致船隻沒有輪機長、缺少船員。
這嚴重違反了關於維持漁業捕撈條件和確保最低安全定員的法律規定……因此,B.總公司對QNa 90187號漁船沉沒事件沒有賠償責任,故不接受原告的全部起訴要求。
一審判決已宣佈接受H.T.T.先生關於與B.股份總公司保險合同糾紛的起訴要求。
強制B.股份總公司必須支付給T.先生保險金2,015,520,000越南盾,包括QNa 90187號漁船全損保險金1,768,000,000越南盾以及自2024年5月3日至2025年9月27日保險金延遲支付利息247,520,000越南盾。
之後,B.股份總公司已提起上訴。上訴法院已全部駁回被告的上訴;維持一審判決。
法院提出有說服力的論點
上訴法院認為漁船在根據漁船技術安全證書允許作業的條件下捕撈海鮮時船板破裂,結合船員堵漏處理無效導致船隻沉沒。
導致船隻沉沒事故的原因是客觀自然、天氣,而非主觀或人為錯誤;是偶然、不可預見的風險。
事實上事故發生時,船上的船員已與QB 91449號船的船員配合,通過使用多個水泵抽吸QNa 90187號船內的水來處理。船員們已嘗試堵住破洞,但由於破洞大,水進入快、猛、多,處理未成功,被迫離船以確保生命安全。
船隻沉沒無蹤跡被視為全損。保險事件發生屬於根據規定、保險合同約定及法律規定應保險的情況。
事故原因已確定為客觀自然、天氣,而非人為錯誤;定員不足或齊全也不是導致上述具體事故的原因;輪機長、船員離船是T.先生意料之外的。
T.先生的學歷已換算為相當於I級漁船船長證書。因此,T.先生的專業證書是合適的。另一方面,考慮雙方之間的保險合同是雙務合同、格式合同,保險購買方是文化水平不高的民眾/漁民,通常被視為弱勢方。
保險責任除外條款未在保險合同中具體規定,而是在B.公司總經理決定附帶的漁船船體保險規則中規定,這不符合法律規定。

 越南中文社