2026年第一季度,Masan集團(MSN)實現稅後淨利潤(不含少數股東權益)1.97萬億越南盾(約合7577萬美元),同比增長一倍。消費零售業務的息稅前利潤增至9462萬美元,同比增長23.6%,反映出該平臺各業務線的全面增長。

2026年第二季度的初步勢頭表明,MSN的稅後淨利潤(不含少數股東權益)同比預計增長約60%。
運營WinMart/WinMart+/WiN連鎖店的WinCommerce(WCM)在2026年第一季度實現了785萬美元的稅後淨利潤(不含少數股東權益),同比增長3.5倍,相當於1.8%的利潤率。這一業績得益於客流量增加、門店網絡的有序擴張以及經營槓桿效應。
WCM在2026年第一季度淨新增225家門店,使全國門店總數達到4817家。值得注意的是,所有新開門店在當季均實現了息稅折舊攤銷前利潤的盈虧平衡。
所有業態的同店增長主要得益於現代渠道滲透率加速帶來的客流量(訂單數)增加。其中,迷你超市在2026年第一季度的同店增長率為11.8%,高於2025年第一季度的8.6%。
超市在2026年第一季度的同店增長率為19.9%,高於2025年第一季度的6.1%,這得益於門店翻新帶來的客流量提升。超市還實現了息稅前利潤為正,利潤率為3.5%,同比增長386個基點。截至2026年3月,已有60家超市完成翻新,其餘超市預計在年底前完成。
Masan Consumer在2026年第一季度的收入達到3.2577億美元,同比增長13.1%,稅後淨利潤(不含少數股東權益)為6923萬美元,同比增長11.5%。
Retail Supreme在關鍵執行指標上顯示出明顯改善。首先,活躍銷售網點達到約50萬個,較Retail Supreme成立前增長2.3倍。其次,每單庫存單位達到5.5個(增長17%),約5.7萬個網點現在銷售六個或以上品類,增長2倍。第三,約5萬個網點正在實施MCH的店內執行標準,增長1.8倍。
Masan Consumer的毛利率穩定在46.7%。
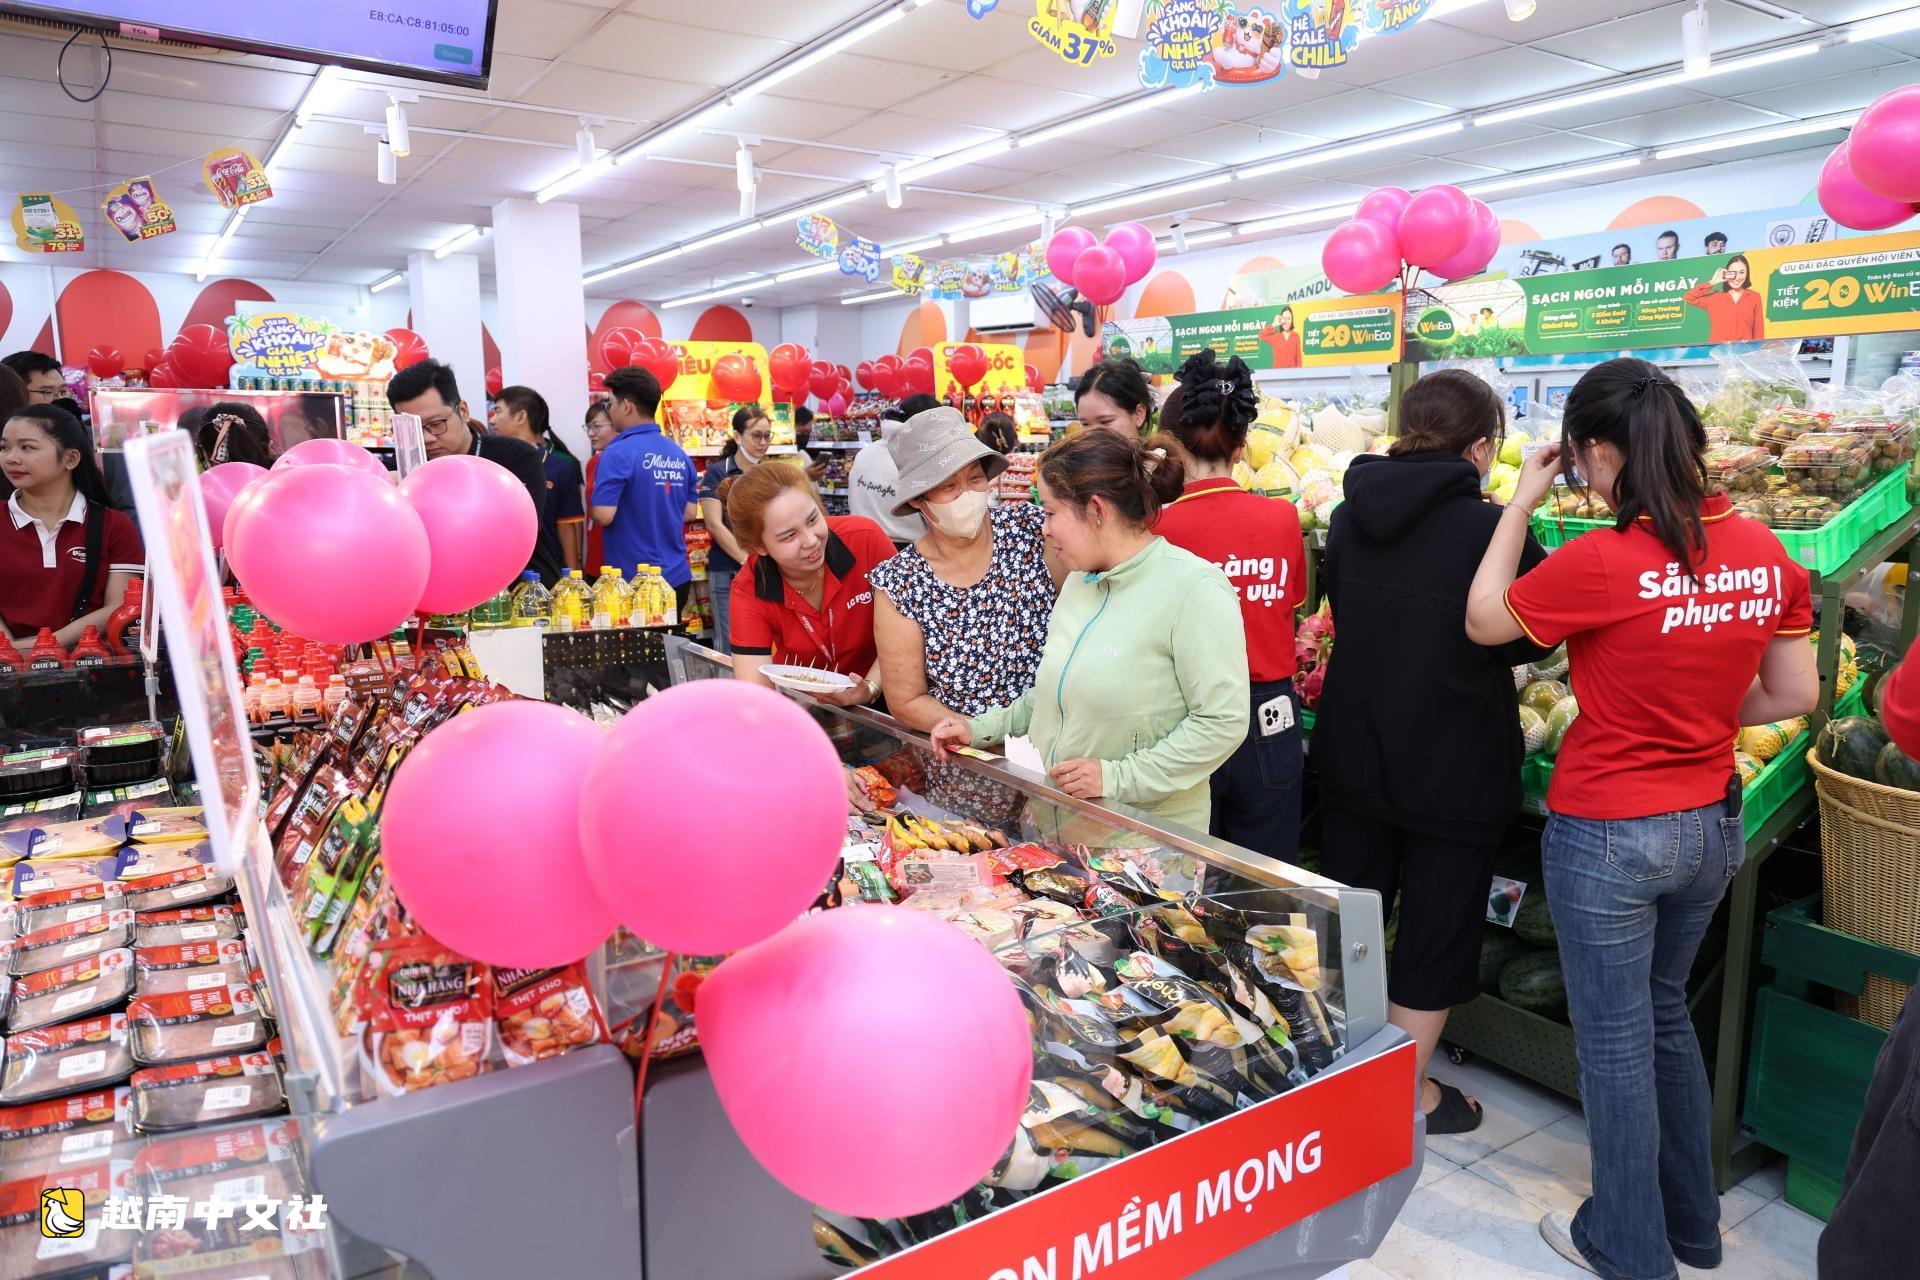
Masan MEATLife(MML)在2026年第一季度實現收入9538萬美元,同比增長19.8%,稅後淨利潤(不含少數股東權益)為565萬美元,同比增長27.2%。息稅前利潤率增長至7.4%,同比增長450個基點,因為鮮肉和加工肉類均受益於規模經濟改善和生豬利用率提高。MML在WCM的總銷售額同比增長30.2%。
福隆傳承在2026年第一季度實現淨收入2188萬美元,同比增長34%。息稅折舊攤銷前利潤率達到20.8%,稅後淨利潤(不含少數股東權益)同比增長1.6倍,淨利潤率為10.3%,同比增長260個基點。增長由外賣配送擴張和門店生產力提升驅動,標準店型同店日均銷售額達到1011.54美元,同比增長21.2%。
Masan High-Tech Materials(MSR)在2026年第一季度實現了創紀錄的季度淨利潤2065萬美元,而2025年同期虧損854萬美元,這得益於大宗商品價格上漲、運營業績改善以及淨利息支出減少。
淨收入達到1.15億美元,同比增長114.9%,其中APT收入為9423萬美元,同比增長3.2倍。APT在2026年第一季度的平均價格為每噸1865美元,截至2026年3月31日達到每噸3150美元,而MSR修訂後的2026年預算假設約為每噸1200美元。如果當前價格水平在年內保持,MSR預計將實現顯著更好的財務業績。
在修改了2800萬噸採礦許可證後,產量預計將從2026年第二季度開始恢復,並在第三季度進一步提升,全年礦石加工量預計將超過2025年水平。
MSR預計將產生更強的經營現金流並加快去槓桿,修訂後的指引顯示淨債務與息稅折舊攤銷前利潤的比率從2026年第一季度的3.5倍下降至年底的1.7倍。
假設APT平均價格高於每噸1500美元,MSR的目標是到2027年底淨債務與息稅折舊攤銷前利潤的比率為0.1倍,到2028年底保守地實現淨現金頭寸,這將為降低利息支出、提高盈利質量以及未來幾年可能的分紅創造空間。
Masan已宣佈計劃將MSR轉至胡志明市證券交易所主板上市,旨在提升價值認可、擴大股東基礎、改善流動性並支持戰略投資者參與。
MSN在Techcombank的利潤份額在2026年第一季度為5077萬美元,同比增長11.8%。
在創紀錄的2026年第一季度基礎上,MSN在2026年上半年的收入和稅後淨利潤(不含少數股東權益)預計分別為19.8億美元和1.7692億美元,同比分別增長38%和76%。
 越南中文社