在由《越南投資評論》於5月12日在胡志明市舉辦的“2026年房地產市場:迎風破浪,擁抱新週期”會議上,專家指出信貸條件收緊、融資結構演變和利率動態是重塑越南房地產市場的關鍵力量。他們還指出,市場正逐步向更平衡、更可持續的增長軌道轉變。
根據BIDV首席經濟學家兼國家金融與貨幣政策諮詢委員會成員艮文祿的說法,今年房地產市場在資本流動方面既呈現多元化又實現了強勁擴張。
“信貸仍是關鍵支柱。截至2025年底,房地產市場未償還貸款估計達1880億美元,同比增長36%,而整個系統信貸增長超過19%。”祿說。
“今年,隨著系統信貸增長目標定在15%左右,房地產貸款也將受到控制。然而,截至2月份,僅房地產商業活動的未償還貸款就已達到約894億美元,比2025年底增長11.7%,而該行業的不良貸款率為2.22%。”
祿強調,信貸監管收緊不應被解讀為全面緊縮,而是在強勁擴張之後的一次重新調整。在他看來,今年房地產信貸仍可能增長約15%,但方式將更具選擇性。
“控制信貸並不意味著不加區分地‘收緊’。這是關於再平衡和優先級排序。”他說,“監管機構正引導銀行向有真實住房需求的購房者提供信貸,同時限制資金流入投機領域,以降低系統風險。”

Kafi證券行業分析師黃英輝指出,將房地產信貸增長上限與整個銀行業擴張掛鉤的政策正給開發商帶來切實壓力,尤其是在項目規模不斷擴大的情況下。
“現在只有幾十億越南盾的項目很少見了。大多數開發項目需要數萬億甚至數十萬億越南盾的投資。”他說,“如果年初信貸增長受限,市場自然會擔心開發商獲取資本的能力以及維持2025年復甦期間強勁實施勢頭的能力。”
輝強調,銀行信貸不再是唯一的融資渠道。他認為,越南房地產行業仍有很大空間來多元化資本基礎,特別是通過資本市場。
“與馬來西亞和泰國等地區同行相比,企業債券市場仍有相當大的潛力。”他說,“同時,股權市場、增資和從投資者處籌集資金仍是未充分利用的渠道。”
他補充說,2025年下半年的IPO和股權出售浪潮凸顯了這一潛力,尤其是在越南股市距離新興市場地位越來越近的情況下。
“隨著市場升級故事獲得關注,外資流入可能會增加。這為房地產公司籌集額外股本提供了重要機會。”輝說。
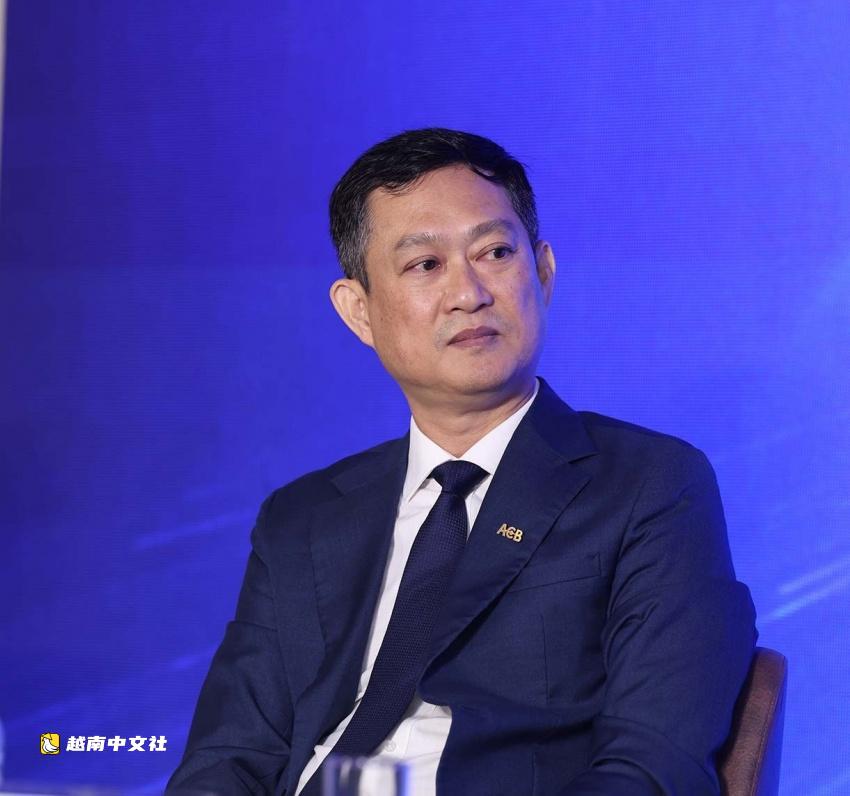
從銀行角度看,利率動態正在成為影響資本獲取和市場情緒的另一個關鍵變量。亞洲商業銀行零售銀行部總監阮黎南在央行近期政策信號後存款利率出現下降跡象時表達了謹慎樂觀。
“對銀行來說,存款利率下降是一個積極的發展,因為它有助於降低融資成本。”南說,“實際上,銀行並不尋求以高利率放貸,但常常受到投入成本的限制。當融資成本下降時,降低貸款利率的空間就更大。”
他指出,穩定的利率環境將在支持真實住房需求、增強房地產市場可持續性方面發揮關鍵作用。
“穩定的利率將使銀行能夠向有真實住房需求的人提供信貸,支持更健康、更可持續的市場發展。”他說,“我們期待越南國家銀行繼續提供明確的政策方向以穩定利率環境,讓借款人更有信心獲得購房融資。”
南還強調,住房類型(從社會住房和中等價位住房到高端和豪華住宅以及度假地產)的分化日益加劇,為貸款機構和購房者創造了更有針對性的機會。
“亞洲商業銀行致力於採取更積極的融資方式,同時開發更長期、更穩定的解決方案來支持購房者。”他說,“遏制投機並優先考慮真實需求不僅保護銀行免受風險,也有助於房地產市場更健康的發展。”
同時,他承認通過延長貸款期限(從20年到30年)支持購房者給銀行帶來了新挑戰。
“延長貸款期限從20年到30年是支持客戶的有意義解決方案,但也帶來了更大的財務管理挑戰。”他說,“30年期貸款由於市場條件在如此長時期內不可預測,固有風險更高。”
儘管存在這些壓力,南強調,這些措施反映了銀行在經濟週期中陪伴客戶的長期承諾,即使犧牲短期盈利能力也在所不惜。
 越南中文社