
自5月初以來,天然橡膠價格已升至九年來的最高水平,波動在每噸約2200-2300美元。這一趨勢為包括越南在內的亞洲主要橡膠出口國創造了更好的條件。
2026年前四個月,越南的天然橡膠出口持續擴大,同時售價顯著改善。價格上漲和消費需求增強迅速轉化為該行業許多公司的積極業績。
眾多天然橡膠企業的經營活動也明顯改善。新邊橡膠股份公司第一季度營收超過2090萬美元,同比增長135%,稅後利潤超過910萬美元,增長209%。
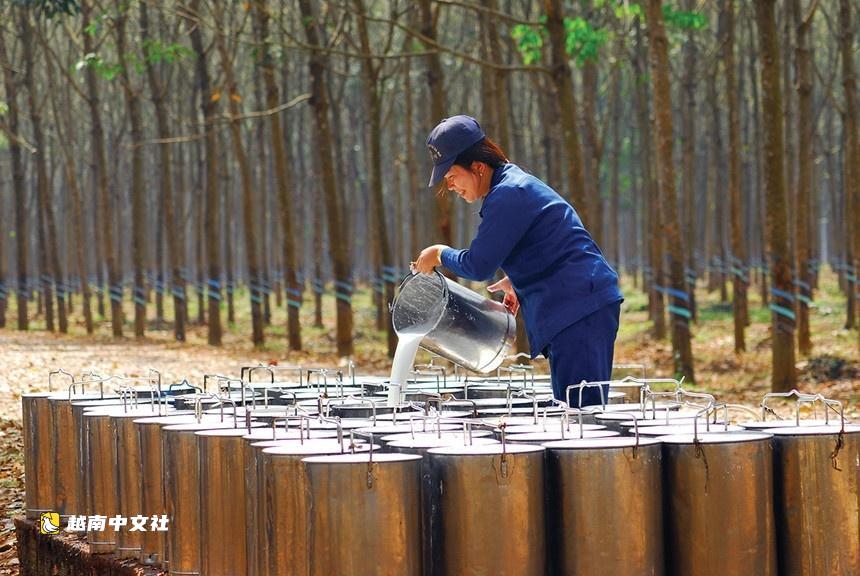
越南橡膠集團目前擁有約37.78萬公頃的橡膠種植園。第一季度,該集團營收為3.538億美元,同比增長56%,利潤猛增89%,達到近1.184億美元。
主要增長動力來自全球橡膠需求增強,尤其是來自中國(世界最大橡膠消費市場)的汽車和輪胎製造業。
福和橡膠股份公司第一季度也表現強勁,營收達到1870萬美元,同比增長50.3%。越南外貿銀行證券預測,福和橡膠的橡膠業務收入2026年可達約6980萬美元。
對於福和橡膠,越南外貿銀行證券認為,在完成所有老齡橡膠樹的重新種植後,種植園生產力將繼續提高,同時許多新種植區正進入穩定收穫階段。
此外,該公司在柬埔寨約7664公頃的橡膠種植園正進入作物週期的峰值產量階段。
橡膠價格的有利走勢,加上對利潤增長更強勁的預期,迅速吸引了股市投資者的關注。
近期,多家橡膠公司的股票,如西寧橡膠、福和橡膠和高棉橡膠等,均錄得強勁漲幅。值得注意的是,高棉橡膠股價自5月7日至12日連續四個交易日漲停。
投資者認為,橡膠股正進入有利階段,同時受到大宗商品價格上行週期和核心業務表現改善預期的支撐。
這與以往許多公司主要因其“土地儲備故事”而被估值的重要區別。
福和橡膠作為越南最大的天然橡膠生產商之一,其土地儲備主要集中在平陽地區(現屬胡志明市),引起了市場廣泛關注。
該公司計劃將超過3000公頃的橡膠用地轉為工業園開發,同時擴展至住宅地產、可再生能源和高科技農業等配套領域。
與此同時,西寧橡膠股份公司的股票被安平證券看好,認為其銷量前景良好,得益於中國和印度等主要市場的汽車和輪胎製造業復甦。
越南電動汽車生態系統的擴展,特別是溫納集團與越南化工集團合作開發溫快的材料供應鏈,可能通過增加本地輪胎生產間接支撐越南長期橡膠需求。
除了受益於天然橡膠價格的上行週期,許多公司還擁有“雙重增長故事”,即核心業務的擴張潛力與工業用地資產的豐厚利潤前景相結合。
據越南外貿銀行證券預測,僅福和橡膠2026年即可從橡膠用地轉換補償中獲得約2800萬美元的利潤。值得注意的是,北新淵工業園預計將為公司帶來約8000萬至1.2億美元的土地轉換補償。
西寧橡膠也有潛力在2026年實現異常利潤增長。該公司計劃將哥油種植園約495公頃的橡膠用地(主要是老齡或低產園)轉為支持協成工業園的發展。
該項目於2025年12月破土動工。根據計劃,2025-2026年將專注於基礎設施部署和完成土地使用轉換手續,為西寧橡膠從土地補償和種植園清算中確認約7840萬美元的非常收益鋪平道路。
在天然橡膠價格持續高位、收穫和出口活動改善以及工業園板塊持續產生可觀收入的背景下,橡膠公司被認為具有多重支撐中長期利潤增長的因素。
這在一定程度上解釋了為何在相對平淡的交易期後,股市資金流正迴流至橡膠股。
 越南中文社

