6月11日下午,以“面向小商販和小企業的數字金融”為主題的研討會吸引了眾多經營戶和小企業參與,並積極提問。
數字化轉型並不可怕
“數字化轉型並不可怕,可怕的是看不到長期利益”,經濟法律大學(胡志明市國家大學)銀行技術發展研究院副院長范氏青春副教授強調道。
據范氏青春博士稱,數字化轉型是一個持續的過程,不僅改變內部運營方式,還必須適應客戶的變化。在消費者日益年輕化並習慣數字支付的背景下,小商販若不改變將逐漸被拋在後面。
然而,實際上不少小商販仍對數字金融心存顧慮,擔心收入暴露、多繳稅款、應用複雜、費用高昂或資金損失風險。而這些擔憂大多源於過時或不完整的信息。
關於稅收,根據2026年現行規定,年收入低於10億越南盾的經營戶無需繳納增值稅和個人所得稅。同時,對經營戶的定額稅和執照費也已取消。無論是現金收款還是轉賬收款都視為同等收入,因此掃描二維碼不會產生額外納稅義務。
范氏青春博士表示,目前仍存在對數字化的擔憂。她強調,資金透明不是為了“被監視”,而是為了提高信譽,為獲得資金和政策支持創造條件。
當前金融應用程序設計簡單,適合個體經營者,甚至配有到賬語音播報功能,使賣家無需頻繁查看手機。使用成本也不再是障礙,大多數銀行免費提供轉賬、二維碼服務,並推出多項支持計劃。
值得注意的是,目前存在一種悖論:許多人因認為數字金融會產生損失而回避,而實際收益卻大得多。數字化幫助小商販銷售更多商品、更有效地管理現金流、減少損失,並逐步建立透明的財務檔案。
今日透明,明日融資良機與擴張
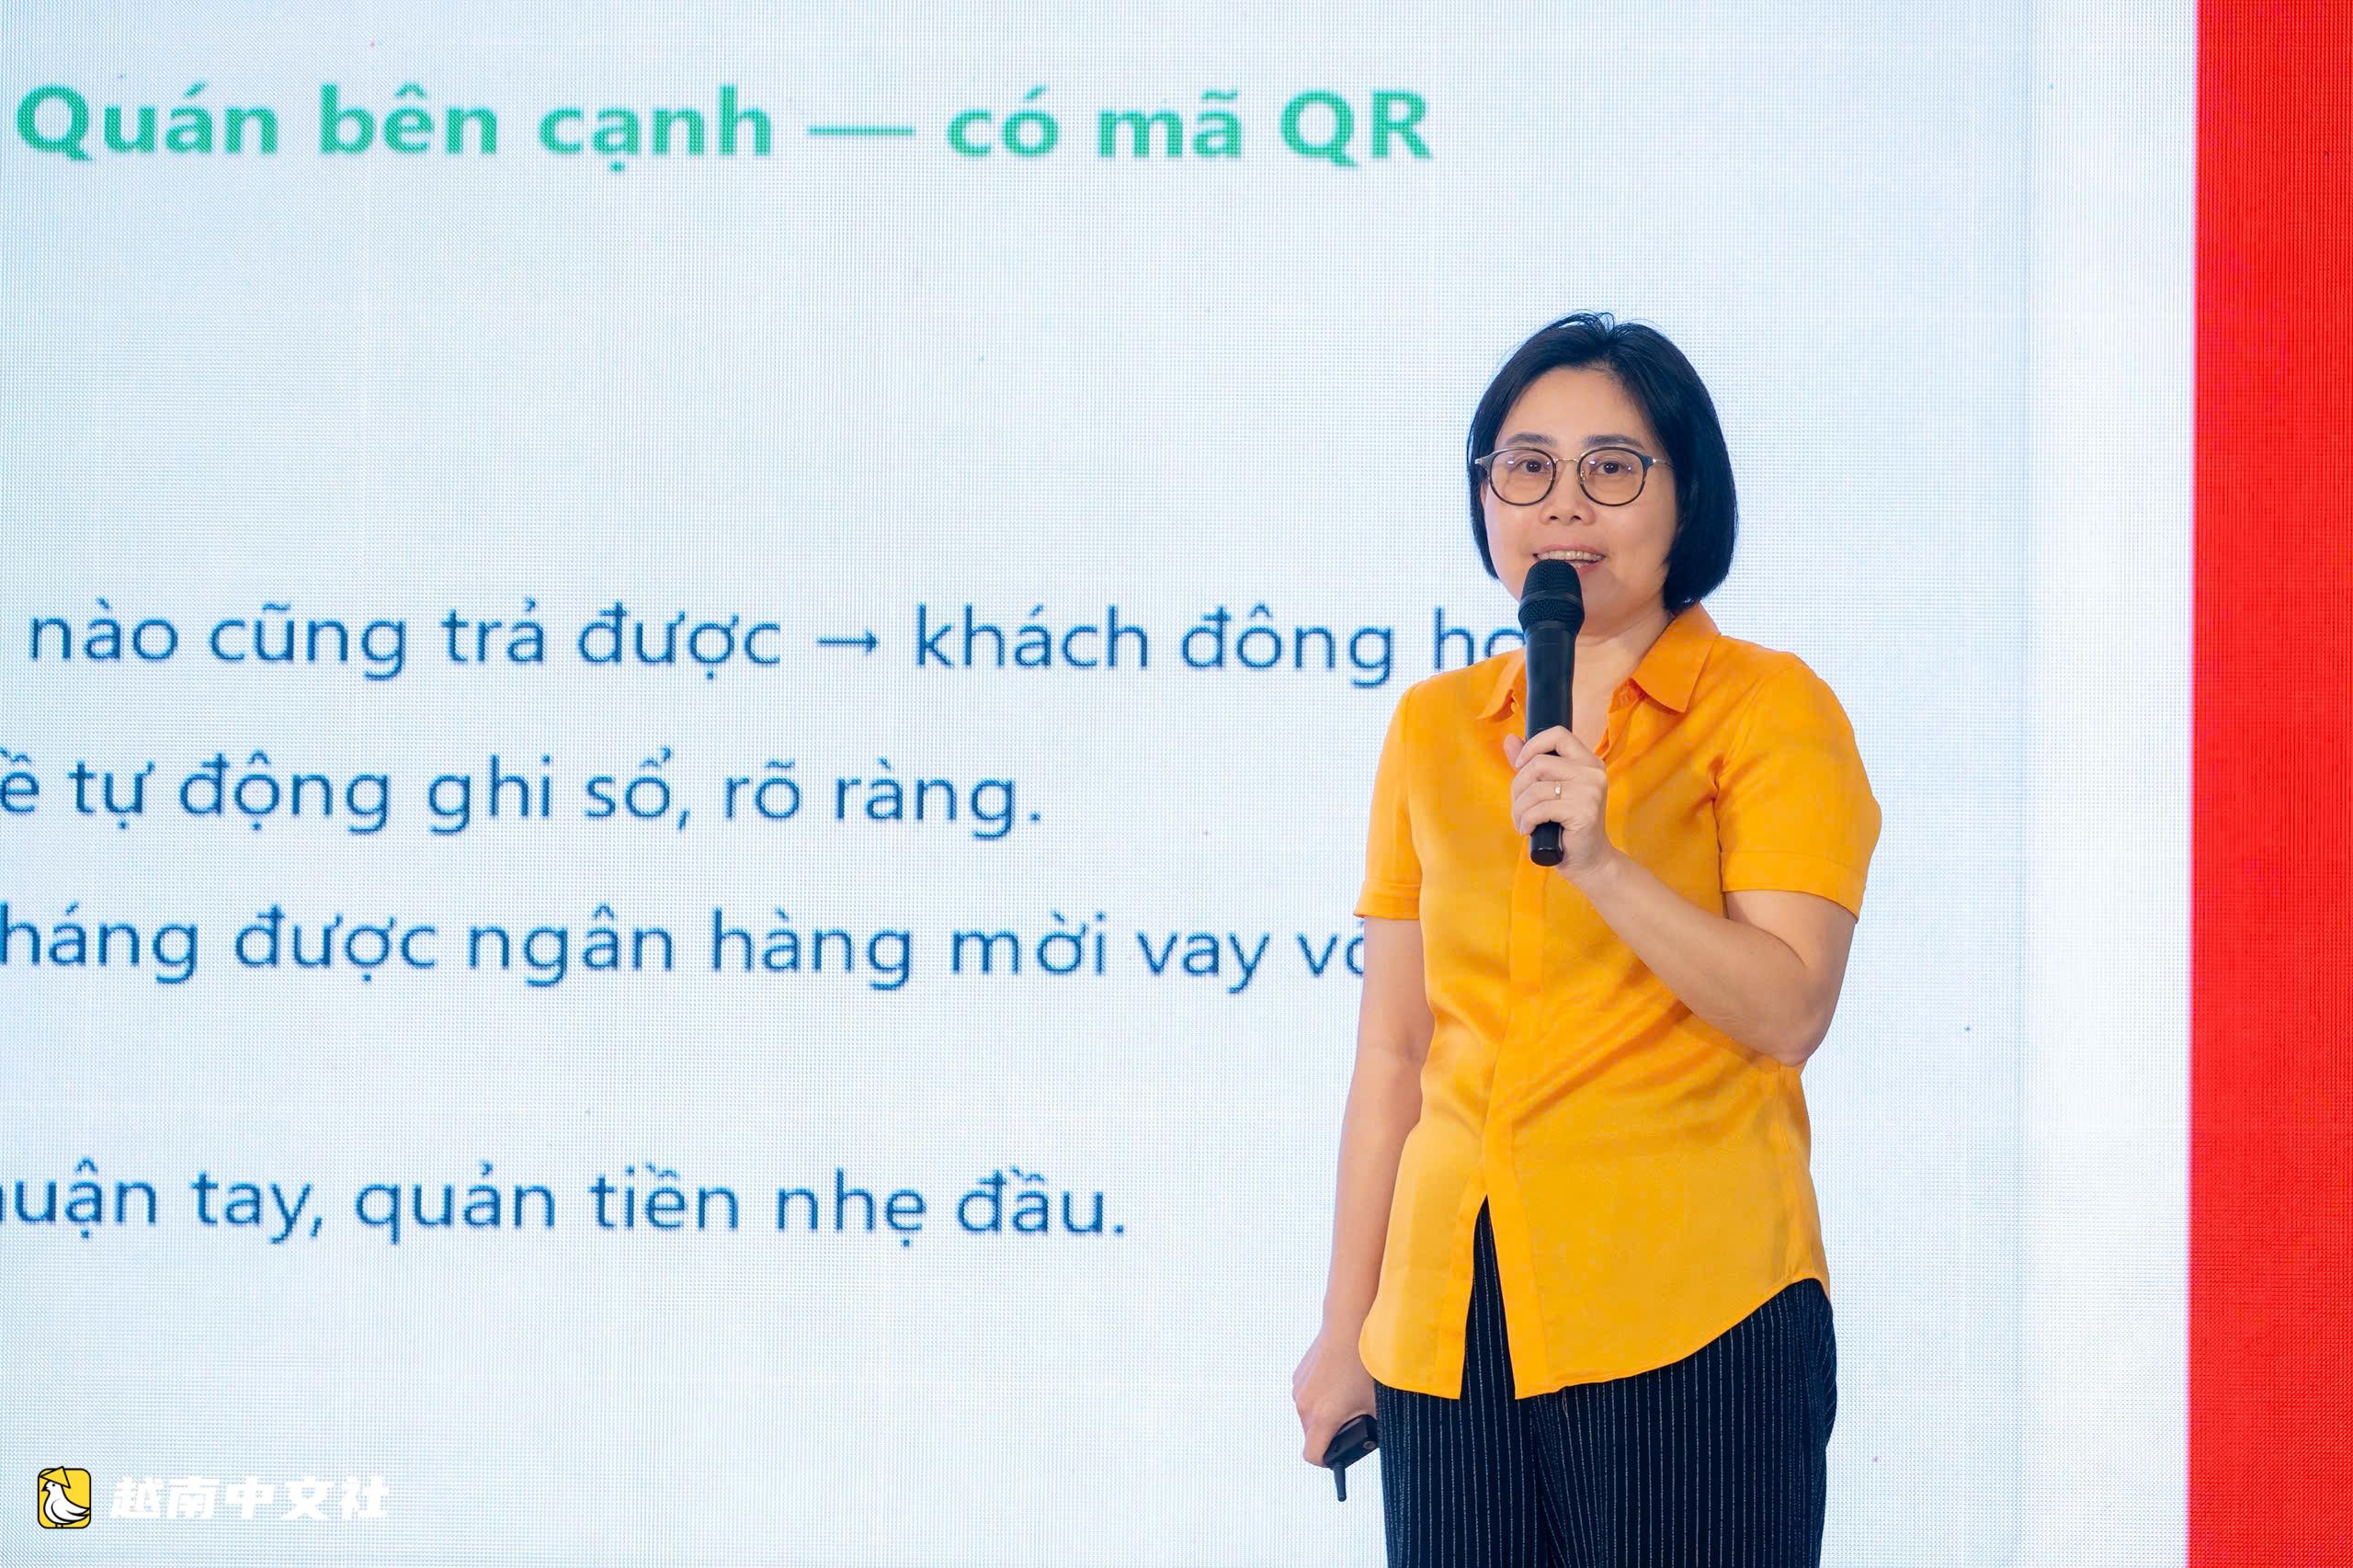
范氏青春博士表示,對於想要發展成企業或擴大規模的家庭經營戶,透明的交易數據正是證明經營能力、吸引合作伙伴和獲得資金的基礎。
她舉例說,有熟人曾問:“姐,我該不該升級為企業?”這是一家攝影工作室。范氏青春博士建議應該升級為企業,因為從一開始就規範運營,有發票、憑證和清晰的資金流,將形成寶貴的數據資產,未來在融資或合資時更加便利。
“數字金融可能會讓我們一開始花些時間學習使用和改變習慣,但好處將持續多年。今天做好了,明天會更好。透明是必然的,越透明越有利”,范氏青春博士分享道。
這一趨勢不可逆轉,因為客戶越來越少使用現金。因此,范氏青春博士認為,儘早數字化轉型將幫助小商販領先一步,而遲遲不改變可能意味著失去客戶和未來發展的機會。特別是:“今天的數字化,明天的融資良機”。
例如,在同一條小巷裡有兩家店。一家只收現金,多次錯過想要轉賬的客戶。而隔壁店接受二維碼支付,到賬自動記錄,管理更輕鬆,甚至有機會獲得銀行貸款以擴大經營。
跨境支付:賣家全款到賬,無需擔心匯率
在節目中提問的Jaystore服裝經營戶阮仲山(胡志明市和平坊)表示,其店鋪服務於大量外國遊客和購物者。
阮仲山關注跨境支付交易中的外幣兌換費用機制,同時希望瞭解針對中小企業和經營戶的優惠政策。
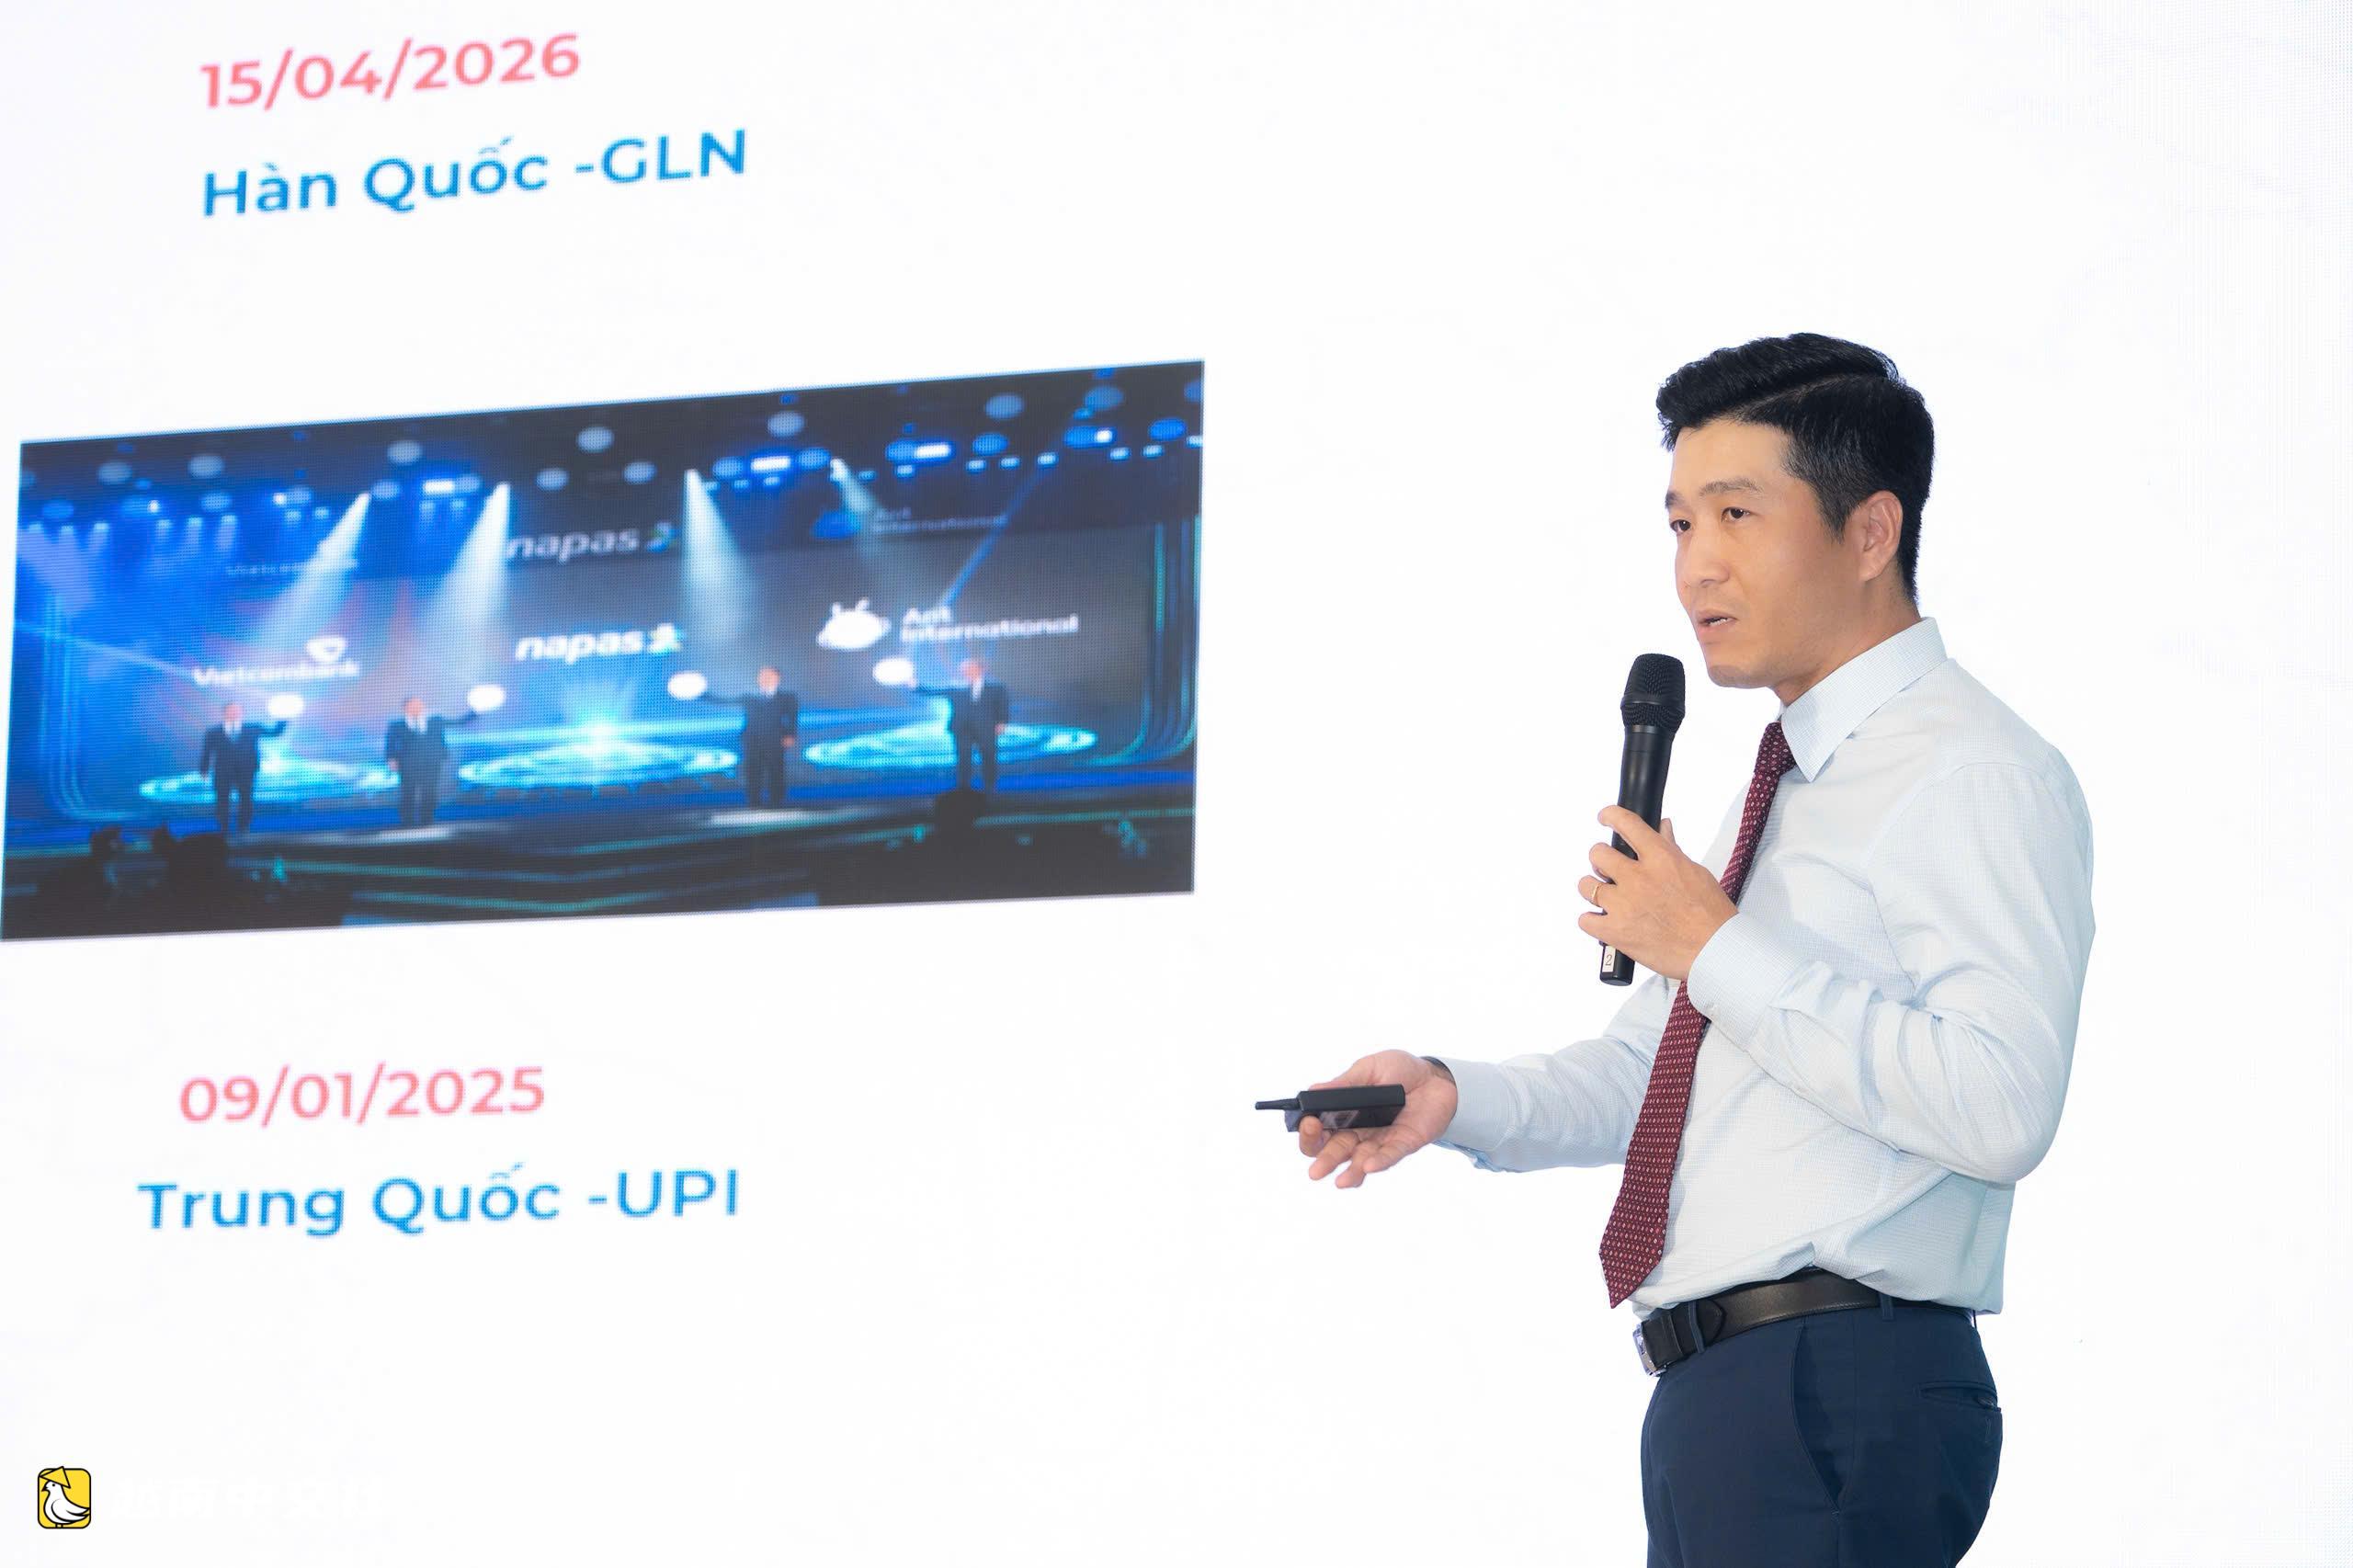
對此,越南國家支付股份公司(NAPAS)代表處副首席代表範光慶表示,賣家無需過分擔心外幣兌換費用或匯率波動。外幣兌換費和國際交易費主要適用於買方,具體取決於客戶銀行的支付方式。
NAPAS代表分析,跨境支付交易通常包含兩種主要費用:外幣兌換費和國際交易費。但具體費率由客戶支付方式發行機構決定。
對賣家而言,重要的是最終收到的越南盾金額。交易完成後,經營戶和企業將收到標價的越南盾金額,無需自行處理外幣兌換問題。
除了支付便利,NAPAS代表表示,該機構正與多家國際支付組織和區域合作伙伴合作,促進遊客在越南的消費。
目前合作項目覆蓋泰國、柬埔寨等區域市場及國際支付夥伴,為遊客在越南購物時使用熟悉的支付方式提供更大便利。
值得注意的是,Alipay等合作伙伴還運營專屬旅遊信息平臺,供國際遊客使用。通過這些平臺,越南賣家可以發佈商店、產品、服務及促銷信息。
“NAPAS和國際合作夥伴也願意與經營戶和企業協調,共同開展促銷活動,從而刺激購物需求,增加遊客在越南的消費”,範光慶表示。
區分線上和線下二維碼支付
參加研討會的時裝店主阿鶯提問關於僅通過掃描Global二維碼進行跨境支付的可能性。“如果用戶在中國,他們可以掃描這個二維碼支付越南的訂單嗎?反之,我在越南可以掃描二維碼支付給中國的合作伙伴嗎?”阿鶯問道。
據阿鶯稱,使用Global二維碼相比當前通過卡支付更有優勢,因為二維碼可集成到管理系統,且付款幾乎立即到賬。
針對阿鶯的問題,Alipay+/Ant International越南業務發展總監範秋賢表示,跨境支付分為線上和線下兩類。目前Alipay尚未在越南開展線上支付,而線下支付方式要求用戶身在支付所在國。
增加優惠政策與支持政策以幫助經營戶和小企業
根據實際經營經驗,黃燕集團創始人兼總經理阮慶山表示,近年來越南客戶使用現金越來越少,而二維碼和轉賬支付方式明顯增加。這一趨勢促進了零售額增長。去年,企業通過銀行的平均收入約為150億越南盾,預計2026年將繼續增長。
在應用數字支付過程中,阮慶山表示企業也需向銀行支付多種費用。因此他提問:對於收入較高的企業,銀行是否有解決方案對轉賬或刷卡交易實施更優惠費率?
對此,越南投資與發展股份商業銀行(BIDV)副行長武英俊回答:每家銀行對支付服務都有一定費率。費率的制定基於客戶和銀行的整體利益計算。
BIDV大力投資支付基礎設施,始終努力平衡以帶來適合合作伙伴和客戶的利益。因此,對於交易規模較大的企業,銀行完全可以在雙方合作效益基礎上考慮適當的優惠政策。
Vikki銀行(第三郡集群)經理黎芳也表示,POS或二維碼支付費用是許多企業關注的問題,尤其是餐飲業。因為除了競爭壓力和運營成本,企業還需考慮支付費用,直接影響成本和競爭力。
目前Vikki銀行正與NAPAS對接,同時推出多項優惠計劃,幫助經營戶和企業降低數字支付投資成本。
通過此次活動,黎芳還透露,當經營戶/企業擴大交易規模時,銀行也有更多依據制定適當的優惠政策。更透明的經營活動也有助於銀行和客戶共同獲益。
消除資金不透明障礙,增加融資機會
越南基礎建設室內公司運營總監吳志越提問:目前接觸和使用二維碼支付的最大障礙是什麼?未來相關單位將採取什麼措施減少這些障礙?
對此,NAPAS代表處副首席代表範光慶表示,當前障礙之一是許多經營戶仍習慣現金交易,尚未充分認識資金數字化的好處。
而數字化後的經營資金流將使整個銷售活動通過具體數據反映。這是信用機構評估經營活動並考慮授信的重要依據。需注意,對於現金交易,銀行很難驗證和評估實際資金流。
藉此機會,範光慶還表示,普通轉賬二維碼在跨境支付中存在侷限。因此,Global二維碼應運而生,解決這一問題,幫助擴大國際客戶的支付能力,同時為經營戶和企業接觸更多客戶創造條件。

 越南中文社