根據越南投資與發展銀行證券公司研究部6月29日發佈的報告,得益於本季度布倫特原油均價高位運行以及國內主要油氣項目加速推進,2026年第二季度越南油氣行業的經營業績預計將有所改善。
然而,價值鏈不同環節的受益程度預計將存在差異。
上游板塊預計將成為第二季度行業中最亮眼的表現者,布倫特原油均價達到約每桶97美元。
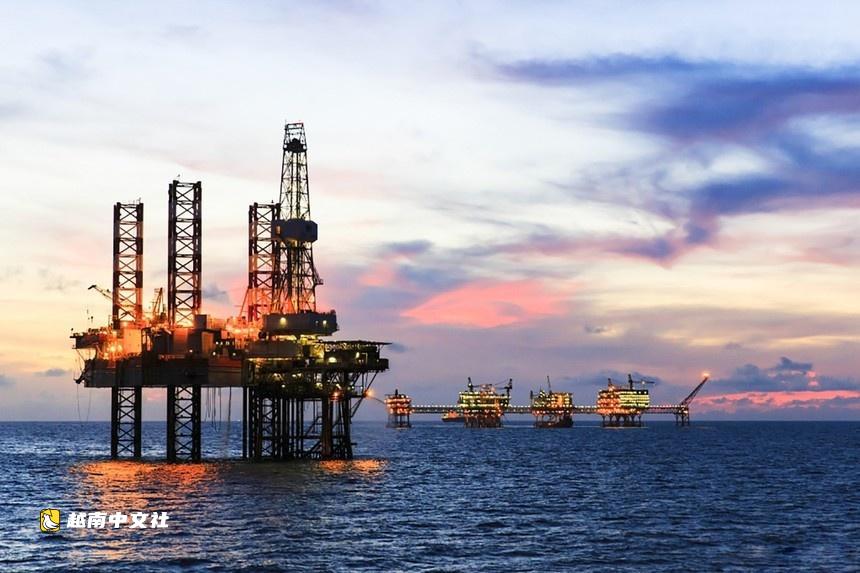
與此同時,國內關鍵油氣項目的加速推進為油田技術服務提供商創造了大量工作量。
勘探和生產活動也比前幾年更加活躍,反映出油氣投資週期正進入復甦階段。
對於越南油氣技術服務總公司而言,公司繼續受益於與國內重大項目相關的大量積壓訂單,例如九龍盆地的拉達萬油田和馬來-土珠盆地的B區塊-烏門燃氣發電項目。
據越南投資與發展銀行證券公司研究部稱,多個合同包的進度超出預期,而四月簽署的雄獅二期2B合同進一步增強了公司未來幾年的訂單積壓量。
因此,越南油氣技術服務總公司第二季度淨利潤預計達到1710萬美元,同比增長18.5%。
對於越南油氣鑽井與油田服務公司,增長預計由四月PVD IX自升式鑽井平臺的正式投產推動,使公司運營的自升式鑽井平臺總數達到歷史最高水平。
此外,公司現有的鑽井平臺繼續在越南、馬來西亞、文萊和印度尼西亞保持接近滿負荷運轉,而日費率維持在約9萬美元,因市場供應仍落後於需求。
越南投資與發展銀行證券公司研究部預測越南油氣鑽井與油田服務公司第二季度淨利潤為1360萬美元,同比增長41.3%。
在中游板塊,越南投資與發展銀行證券公司研究部認為經營業績總體上將保持穩定,儘管推動重大創新的催化劑仍然較少。
對於越南油氣天然氣股份總公司,季度大部分時間的高油價支撐了幹氣、液化石油氣和凝析油的銷售價格。
同時,公司繼續擴大液化天然氣進口活動,上半年進口35.4萬噸,並額外獲得14萬噸液化石油氣以確保發電、工業生產和消費需求。
儘管如此,公司第二季度淨利潤預計同比下降24.8%至1.428億美元,主要因為去年同期錄得約6400萬美元的撥備轉回。
剔除這一一次性項目,公司的核心收益預計與去年基本持平。
與此同時,越南油氣運輸公司繼續維持高船隊利用率,其全部船隊穩定運營。
儘管中東緊張局勢推高了國際原油油輪運費,但越南油氣運輸公司的受益預計主要是間接的,因其船隊主要集中在油輪和液化石油氣運輸船等專業領域。
越南投資與發展銀行證券公司研究部預測越南油氣運輸公司第二季度淨利潤為1400萬美元,同比增長18.8%,得益於高船隊利用率、新投入運營的船舶以及更有利的運費環境。
下游板塊預計將出現最大的業績分化,因油價變動對不同公司的影響各異。
對於平山煉油石化公司,在2025年第二季度受到油價波動和庫存減值撥備的不利影響後,今年經營業績預計將強勁復甦。
越南投資與發展銀行證券公司研究部預測平山煉油石化公司第二季度淨利潤為1.631億美元,同比增長近38.2%,得益於汽油和柴油裂解價差改善、無重大庫存重估損失以及榕桔煉油廠持續高負荷運行以滿足強勁的國內需求。
相比之下,越南國家石油集團預計第二季度淨利潤同比下降10.3%至4610萬美元。
儘管石油銷售量持續增長,但利潤率預計將收窄,因公司仍在銷售第一季度和第二季度初期以高油價購入的庫存,而國內零售燃油價格根據政府定價週期進行調整。
由於庫存週轉週期約為21至23天,公司尚未充分受益於季度末油價下跌,從而對該時期的利潤率構成壓力。
 越南中文社