這些機遇是由ABS證券投資銀行部負責人兼執行委員會成員阮世明在7月15日於河內舉行的《越南投資評論》主辦的“資本渠道重組”研討會上強調的。
在長期前景最強的行業中,阮世明將能源列為首位,他認為實現越南雄心勃勃的增長目標將需要對電力生產和支持性基礎設施進行大量投資。
“我們目標是實現高經濟增長。能源將成為未來時期的核心支柱,我認為這是一個需要大量投資的領域,”他說。
半導體也被確定為未來投資的有前景目的地。雖然全球科技供應鏈的重組正在創造新機遇,但越南的半導體行業在資本市場中的存在仍然有限。
“國內科技公司如CMC集團已初步進軍該領域,但它們對全球半導體價值鏈的貢獻仍然不大,”他補充道。
阮世明指出,技術轉讓的日益開放,特別是來自中國的技術轉讓,為越南企業增強能力提供了機遇。儘管北京正逐步加強對先進技術的控制,但更廣泛的市場環境繼續為越南公司創造獲取新技術和更深融入全球供應鏈的機會。
“然而,將這些機遇轉化為投資需要更容易獲得長期資本,”阮世明說。
一個障礙在於越南企業面臨的相對較高的資本成本,它們的融資結構仍然嚴重依賴銀行信貸。阮世明認為,降低融資成本將使公司能夠更積極地投資,同時增強其長期競爭力。
“獲得國際融資是另一個挑戰,”他說。
越南公司仍受制於該國的主權信用評級上限,這意味著無論其財務實力如何,其國際信用評級不能超過越南自身的評級。阮世明將此機制與股票市場的保證金貸款限額進行了比較,其中儘管基礎資產質量良好,但借貸能力仍受到限制。
“這種影響即使在越南最大的公司中也能看到,”阮世明說。“例如,越南乳製品股份公司擁有最高的國內信用評級AAA,但無法獲得高於越南主權評級(目前為BB+)的國際評級。因此,領先的越南企業可能仍然難以從主要國際金融機構獲得融資,因為它們達不到全球信用評級要求。”
因此,提高越南的主權信用評級和國內公司的信用狀況應成為未來幾年的優先事項。除了擴大企業獲得海外融資的渠道外,更強的信用狀況也有助於銀行實現自身融資來源的多樣化。
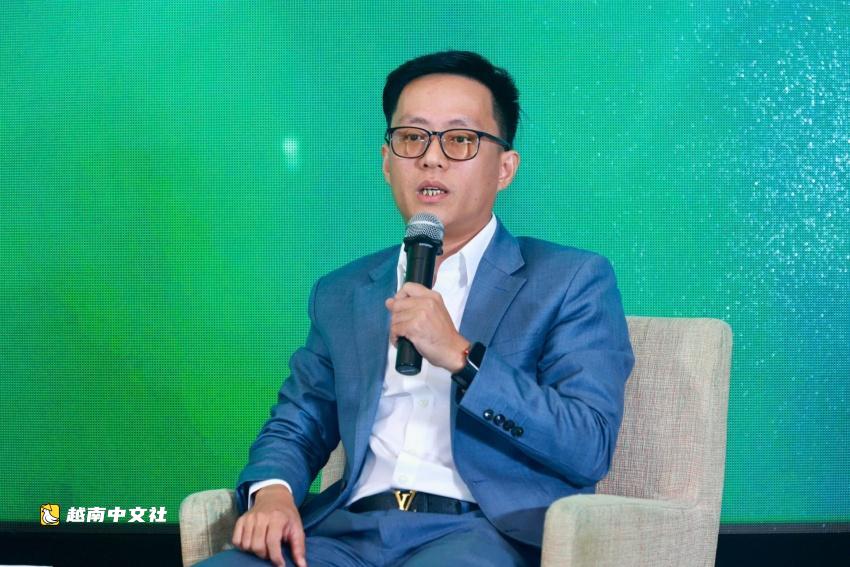
據阮世明稱,兩年前當國內流動性充裕時,銀行主要依賴本地融資。隨著國內融資成本現在接近國際市場水平,許多銀行已開始發行海外債券以獲取中期和長期資本。
除了傳統融資渠道,阮世明還將ESG融資確定為另一個重要的長期融資來源,這在越南仍基本不發達。
儘管更多企業正在將環境、社會和治理(ESG)納入其發展戰略,但該國仍然缺乏能夠吸引有意義的ESG投資的明確且一致的框架。大多數ESG交易仍然以私募形式進行,即融資與有限的一組指定投資者安排,而非通過更廣泛的資本募集。
包括世界銀行、國際貨幣基金組織和國際金融公司在內的國際金融機構仍願意以有競爭力的成本提供ESG融資。然而,要獲得這些資金來源,越南企業需要增強投資者信心,同時展現與國際公認ESG標準的更高一致性。
“改善獲得可負擔資本的渠道最終將決定能源和半導體等戰略性行業能夠多快地擴張、吸引投資併成為越南下一增長階段的新驅動力,”阮世明說。
 越南中文社