勞動力市場正隨著經濟增長逐步復甦,但仍有數百萬人處於就業不足狀態,或無法充分利用其工作能力。
在此背景下,擴大就業信貸不僅為勞動者和生產、經營單位提供額外資金來源,也為小生計成長為更穩定的生產活動創造了機會。
2026年上半年,勞動力市場繼續呈現積極跡象。15歲及以上勞動力達5370萬人,比上年同期增加69.07萬人。
就業人數達5260萬人,增加67.25萬人。平均月收入為360美元,比上年同期增加28.68美元。勞動年齡人口失業率維持在2.22%。
然而,這些積極數據背後,就業和民生仍存在顯著差距。期內有近220萬人被歸類為勞動力利用不足。
超過400萬人從事主要為自身消費而生產商品和服務的勞動,其中89.6%在農村地區。非正規就業仍佔總就業的61.9%,在農村地區高達71.1%。
這些數據表明,就業挑戰不僅僅是失業率問題。對許多家庭,尤其是農村家庭而言,缺乏擴大經營活動的資金仍然是一個障礙。
收入差距也反映了這一現實。今年上半年,城市勞動者平均月收入為424美元,而農村勞動者為316美元。
因此,創造就業日益與另一個問題相關聯:如何讓有勞動能力的人獲得更好的條件來為自己創造就業、擴大生計,或加入能夠產生更多就業機會的生產單位?
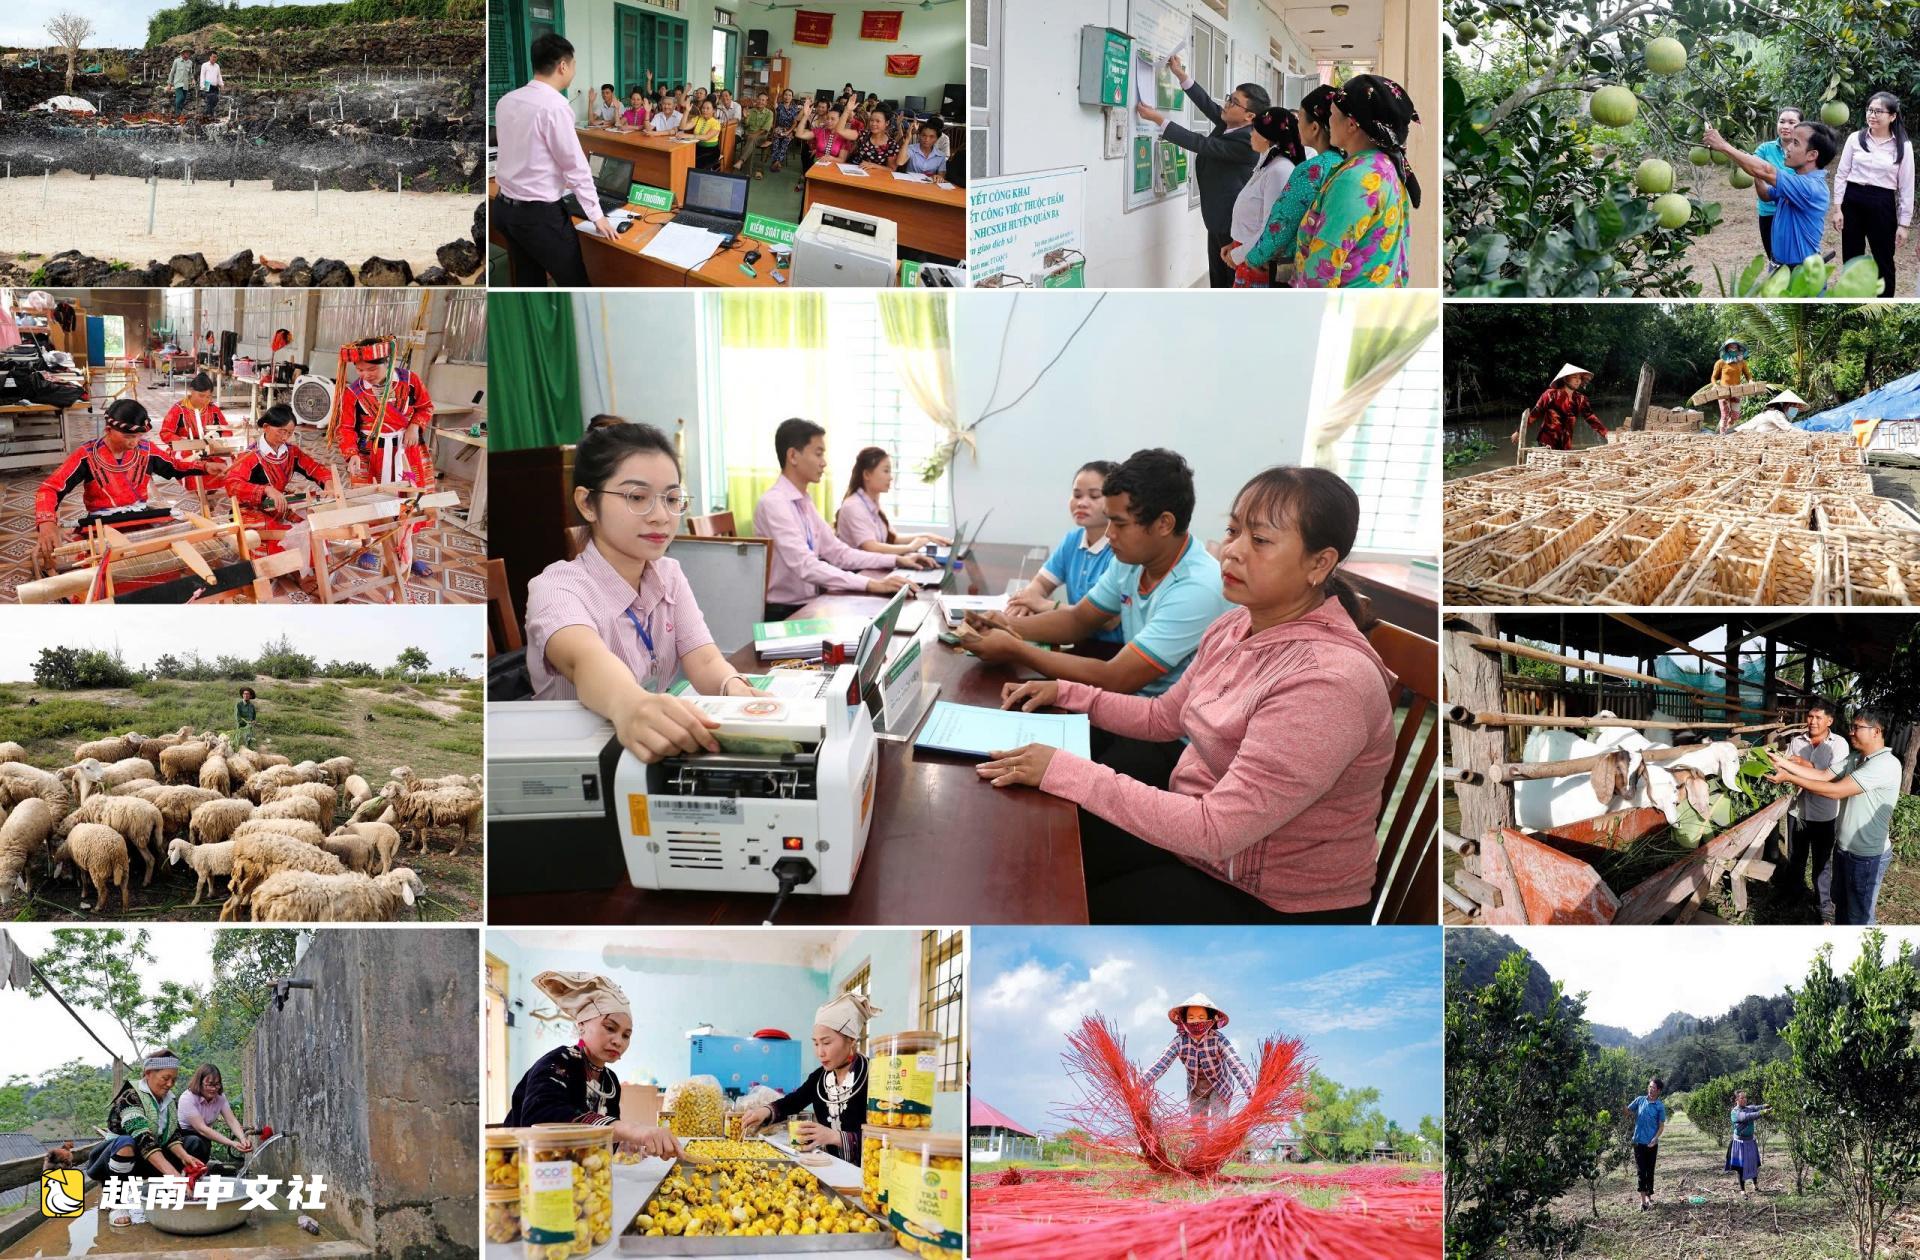
政策信貸可以幫助彌合這一差距,特別是通過支持創造就業、維持和擴大就業的貸款政策,面向有生產經營計劃的勞動者以及需要發展資金的生產經營單位。
擴大就業資金流
根據2025年12月25日第338/2025/ND-CP號政府法令,支持創造就業、維持和擴大就業的貸款計劃有兩類主要借款人:勞動者和生產單位,包括中小企業、合作社、合作聯社、合作組和家庭企業。
貸款上限也已提高。勞動者最多可借款8000美元,生產經營單位最多可借款40萬美元,且每名獲得支持、維持或擴大就業的勞動者不超過8000美元。最長為期10年。
值得一提的是資金與就業目標掛鉤的方式。要從越南社會政策銀行系統獲得貸款,勞動者必須制定利用資金創造、維持或擴大就業的計劃。
對於生產經營單位,資金使用計劃還必須可行並符合監管要求。最終,政策有效性取決於其創造收入和就業的能力。
該計劃目前年利率為7.92%。部分群體有資格享受適用於貧困戶的類似利率,目前為每年6.24%。
這些群體包括屬於貧困戶的少數民族勞動者、處於社會經濟條件極度困難地區的貧困戶、殘疾人,以及直接照顧特別重度殘疾者的人員。
對至少30%員工屬於特定群體的生產經營單位也提供優惠待遇,這些群體包括殘疾人、少數民族、已服完刑期的人員,以及已完成強制教育或強制戒毒決定的人員。
這是一個值得注意的做法:資金優先流向尋求為自己創造就業的人以及能夠為他人創造就業的單位,同時為在進入勞動力市場方面面臨更大困難的群體提供更好的條件。
在增長的經濟體中,就業將在多個領域產生:企業、合作社、家庭企業和個體家庭生計模式。
許多工作是通過小額貸款創造的,這些貸款足以購買額外機械、採購更多原材料、擴大生產或維持商業活動。
因此,就業信貸的價值在於其將資金引導到正確的地方——那裡有資金需求,也有將資本轉化為經濟活動的能力。
隨著勞動力市場就業崗位增加,但潛力未充分利用的勞動者人數仍然龐大,擴大資金流將具有額外意義:為更多人不僅創造擁有一份工作的條件,更創造通過勞動建立更好生計的機會。

 越南中文社