“學”必須與“行”相結合
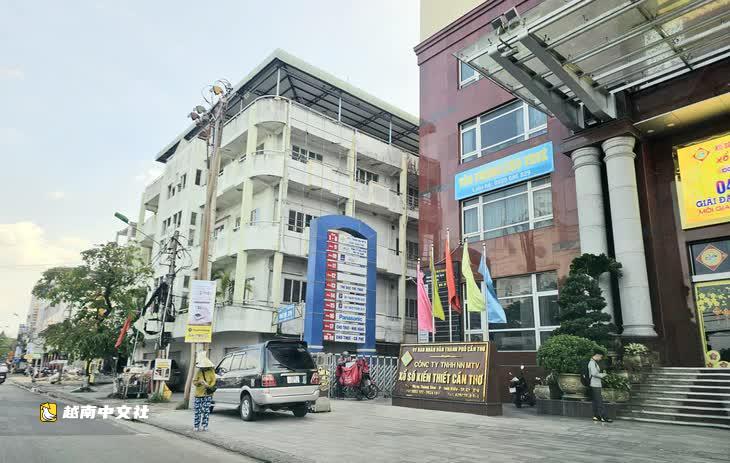
《青年報》反映,國家審計署建議芹苴市人民委員會指示朔莊建設彩票公司和芹苴建設彩票公司停止為出國考察團支付數十億越南盾。但公司代表仍認為這些考察是切實有效的,令輿論不滿。指出的悖論是,出國回來後,公司的刮刮樂彩票業務收入立即增加。
學習新的治理模式、新技術或國內彩票業務尚未有的市場組織方式是必要的,但不能利用“學習經驗”的外衣來使旅遊合法化。
不能僅僅因為考察後企業有了新產品、該產品銷量增加,就當然地得出結論認為考察帶來了切實效果。
提出的問題是,為什麼其他彩票公司不需要花數十億出國,也能良好地組織該產品的經營?
超過200億越南盾的接待費和透明度要求?
建設彩票公司數十億越南盾的“接待”故事也引發了許多關於支出透明度的問題。由於擁有眾多彩票代理商的生態系統特性,經常需要維護與客戶的關係,因此業務成本可能很大,但不能因為“業務特性”而支出不透明。
根據審計報告,在2024-2025兩年間,後江建設彩票公司接待費支出超過140億越南盾;朔莊彩票超過51億越南盾,芹苴彩票超過26億越南盾。
通過抽樣,審計指出付款憑證未明確工作日程、接待對象。許多憑證只籠統地寫著接待區域代理商或各省代理商,因此不足以證明支出用於規定的生產經營活動。
需要明確的是,審計的抽樣結果並不意味著所有支出都是錯誤的。但它指出了管理空白,檔案信息不足,無法回答一個基本問題:接待誰、為什麼接待,以及服務經營活動的效果如何。
也不應極端地認為國有企業不支出接待費或不出國。這些支出可能是必要的,但必須確保支出目的正確、符合規定並能證明效果。
輿論關注的不是某次考察或某筆具體接待費,而是支出的透明度。業務特性可以解釋為什麼必須接待,但不能成為忽略以下要求的理由:客人是誰、工作內容是什麼、支出多少以及獲得的經營價值在哪裡?
花國有企業的數十億越南盾,只需用一個看似合理的名目,完成足夠的手續,支出就可以通過多層控制而無人需要徹底回答效果問題,這種情況必須終止和阻止。
控制、糾錯以做得更好
建設彩票是特殊行業,收入大,影響預算,與廣大彩票銷售者和購買者相關。因此,輿論關注建設彩票公司的支出是必然的。透明度是保護彩票公司信譽和品牌的方式。
審計的教訓只有在其改變了審計後的治理方式時才真正有價值。如果今天發現檔案不清晰,明天修改規章,但幾年後又以另一個名義出現類似的支出,那麼問題就不再是缺乏規定,而是規定未落到實處。
公司需要充分執行審計建議,審查每筆支出,明確個人和集體責任,根據核實結果進行財務和責任處理。從長遠看,需要將專業工作、經驗學習考察與參觀、獎勵、政策處理區分開來。
出國考察必須目的明確、行程合適,不得結合參觀,要明確合作伙伴、產出產品和負責應用的人員。考察後必須評估目標和結果,不能只核對發票和照片。審批人需要回答為什麼必須支出以及取得了什麼結果?
學習國外經驗、接待服務建設彩票業務是必要的,但學習必須創造出更好的做法,接待必須服務於更好的業務,使每筆支出都以企業和社會的價值回報。
 越南中文社