越南銀行業預計將維持利潤增長,但存款利率和融資成本上升正日益擠壓利潤率,並挑戰該行業的盈利前景。
2026年第二季度末,27家上市銀行的稅後利潤達到35億美元,環比增長18%,同比增長25%。其中,18家銀行實現利潤增長,6家下降,3家基本持平。
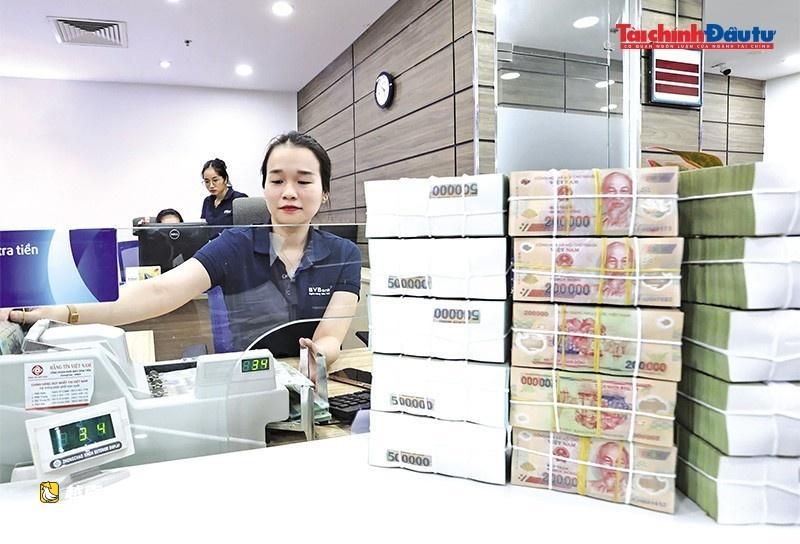
第三季度,許多銀行預計將繼續實現利潤增長。然而,在這些總體收益背後,存款利率上升帶來的壓力不斷加大,正在侵蝕銀行業的淨息差(NIM)。
ACB證券股份有限公司(ACBS)市場分析與策略總監杜明莊指出,許多人傾向於認為高利率環境能讓銀行賺更多錢。
“然而,在實踐中,高利率環境會帶來若干不利影響,”他說。
杜明莊於9月25日在河內舉行的ACBS線上欄目“數據對話——市場內幕”上發表了上述言論。
她指出,目前許多銀行6至12個月期限的存款利率徘徊在9%或更高。根本原因在於三年強勁信貸增長的影響,這已將越南盾存款的貸存比(LDR)推高至創紀錄的110%。
存款與貸款之間的失衡,加上長期資金短缺,迫使銀行提高較長期限的存款利率以留住資金。
大多數客戶存款集中在一年以內的短期,其中70%在3至6個月期限,而12個月以上期限的存款僅佔15%至20%。與此同時,貸款主要是中長期貸款,在許多銀行佔比高達40%至50%。
這意味著銀行存款的利息支出正在快速且持續上升,而現有貸款重新定價所需的時間要長得多。
“高利率和貸存比達到110%意味著成本上升快於利息收入,導致淨息差下降。銀行系統的淨息差目前僅為2.9%左右,為10年來最低水平。這表明信貸或總資產的快速增長不一定意味著銀行能產生更高利潤,”杜明莊說。
資深金融專家阮智孝對《越南投資評論》表示,銀行存款增長相對較快,但利率上升也使銀行面臨巨大的融資成本壓力。
“當投入成本大幅上升,而銀行繼續面臨維持合理貸款利率以支持經濟增長目標的壓力時,如果運營成本沒有得到妥善控制,淨息差和盈利能力將受到擠壓,”他說。
與對高融資成本影響銀行業盈利能力的擔憂相呼應,MBS研究於9月25日發佈的2026年第三季度評估報告稱,2026年第三季度全行業淨息差面臨融資成本高企的壓力,尤其是在信貸增長迅速或更依賴定期存款的股份制商業銀行中。
具體而言,根據該報告,在HDBank,2026年第三季度淨息差預計達到4.7%,同比上升19個基點,儘管2026年前九個月淨息差估計同比下降76個基點。
撥備費用預計同比上升23.2%,環比上升10%。
在Techcombank,第三季度淨息差預計保持在3.7%,與第二季度持平,但同比下降17個基點。
撥備費用預計同比下降13.1%,但由於基數較低,環比將翻倍。
2026年第三季度稅前利潤預計為3.88億美元,環比基本持平,同比增長17.5%。
VPBank也面臨融資成本壓力,2026年第三季度淨息差預計繼續下降,同比下降29個基點。
其風險撥備費用預計在第三季度達到3.12億美元,同比增長19%。VPBank第三季度稅前利潤預計達到4.66億美元。
在LPBank,第三季度淨息差預計因融資成本壓力而下降。相應地,淨利息收入預計在此期間小幅下降,而該銀行的非利息收入預計同比增長,主要受淨手續費收入推動。
由於其資產質量預計在2026年第三季度繼續惡化,撥備費用預計上升約40%。
在資產質量方面,MBS研究表示,第三季度壞賬壓力仍主要集中在面臨高利率的中小企業客戶和零售借款人,尤其是民營股份制商業銀行。

 越南中文社