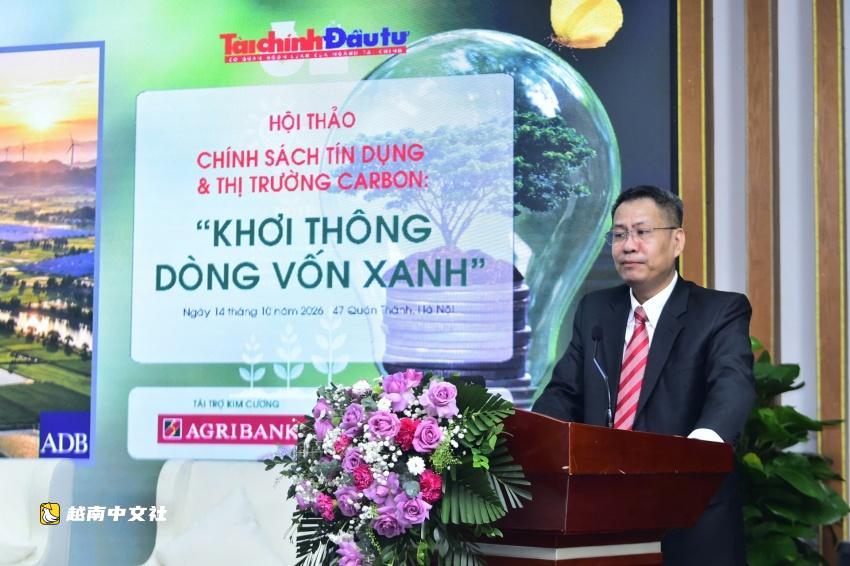
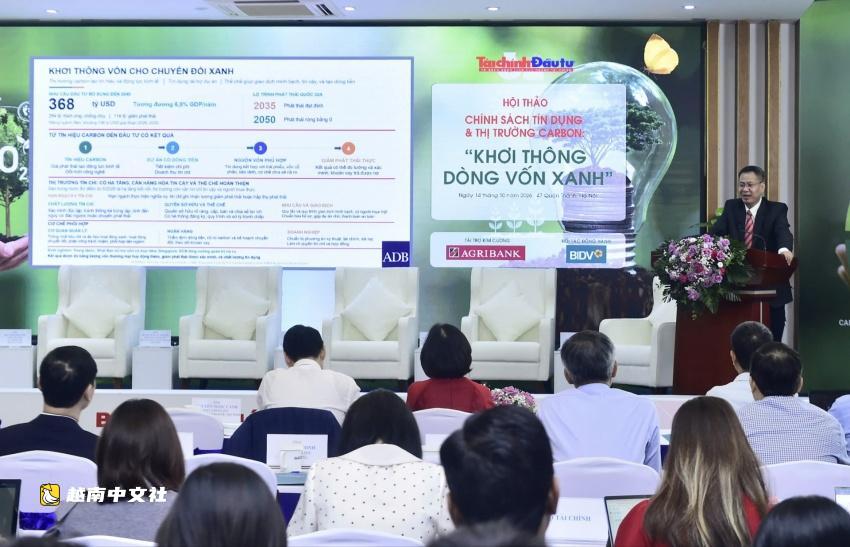
在《越南投資評論》10月14日舉辦的信貸政策與碳市場研討會上,亞洲開發銀行駐越南首席經濟學家裴明甲表示,預計到2040年,越南為適應氣候變化、增強韌性和減排,需要約3680億美元的額外投資,相當於每年GDP的6.8%。
其中,2540億美元用於適應氣候變化和增強韌性,約1140億美元用於減排。僅電力行業,修訂後的第八個電力發展規劃估計,2026-2030年期間發電和電網發展需要1360億美元投資。
“融資需求巨大,但只有在項目被評估為有效、能夠產生足夠現金流償債,並有可核實的減排數據支持時,資金才會撥付,”裴明甲說。“碳市場為減排創造經濟激勵,而信貸為企業進行必要投資提供所需資本。”
裴明甲認為,只有當信貸機構有能力評估客戶的綠色與轉型活動、碳信用現金流以及單個項目的償債能力時,這兩種工具才能有效互補。
“一個減排項目可能帶來節能、降低購買排放配額的成本,或產生碳信用收入。對於預計出售碳信用的項目,信貸機構需要評估信用簽發的可能性、實際數量、買方、銷售價格、核證成本以及付款時間。長期承購協議可以降低市場風險,但不能保證企業能夠產生信用或交付合同約定數量,”他解釋道。
裴明甲表示,信貸機構應根據每個項目的具體特點量身定製融資方案。此類支持可包括協助準備申請材料、開展技術盡職調查,以及安排適當的融資金額、期限和利率。
因此,融資組合應同時覆蓋綠色活動,即已符合環境標準的活動,以及轉型活動,即尚未符合綠色標準、但擁有可行減排計劃並明確目標、時間表和可核實成果的活動。
裴明甲分享說,國際經驗表明,沒有一種模式適合所有國家。一些央行提供直接資金支持,另一些則側重於風險監管、維護數據系統和加強信貸機構能力。
“我認為,越南的經驗教訓是,投資支持必須與風險管理相結合。首先,國家需要加強其標準、數據和評估能力;然後可以為符合條件的貸款試點資金支持。無論使用何種工具,信貸機構都必須進行自身評估,並對貸款質量負責,”裴明甲說。
“我要強調,銀行是引導資本的重要渠道,但它們無法獨自滿足綠色與轉型融資的長期資金需求,”他補充說。“信貸必須與綠色債券、轉型債券、股權資本、混合融資、擔保和風險分擔機制相結合。每一類風險都應分配給最有能力管理它的各方。”
越南國內碳交易所於6月開始試點運營,為交易排放配額和符合條件的碳信用建立基本基礎設施。交易所可以連接買賣雙方,但自身無法產生高質量碳信用或創造對其需求。因此,市場需要同時發展信用供給和制度框架。
在供給方面,裴明甲表示,有必要開發高質量碳信用,這些信用應反映實際減排或清除量,經過計算和獨立核實,避免雙重計算,並考慮逆轉風險或排放洩漏到其他地點的風險。項目文件應標準化,小型項目應聚合起來,以降低參與成本,同時保持信用質量。
裴明甲表示,在制度方面,法規需要明確界定所有權、獲得信用簽發和出售的權利、收入分享安排、信用登記、簽發、轉讓和使用的程序,以及發生爭議時各方的責任。登記系統必須能夠跟蹤每筆信用的整個生命週期。
“為了釋放綠色資本流動,我認為越南需要在發展碳市場和綠色金融的同時發展制度框架。政策質量以及監管機構、信貸機構和市場參與者之間的有效協調,將直接影響融資規模和成本,以及資本獲取,”裴明甲表示。
裴明甲認為,基本基礎首先包括一套標準化的綠色與轉型活動標準,其次是可靠的排放數據庫、準備充分的項目和適當的風險分配機制。
“起草法規、管理和監督系統以及運營系統的責任必須明確劃分。應加強跨機構和銀行間協調,同時提升信貸機構評估綠色與轉型信貸的能力。全面的制度框架將幫助市場更有信心地運行,降低交易成本,並更好地將資本引向可行項目,”他說。
對於信貸機構,裴明甲解釋說,董事會和執行管理層必須界定其風險偏好、優先行業以及對待尋求綠色與轉型信貸客戶的方式。
“在信貸評估過程中,信貸機構需要同時評估現金流、償債能力和減排計劃的可行性。綠色標籤不應被視為信貸評估的替代品。貸款期限必須與項目的投資回收期保持一致,”他說。
“對於碳信用產生的收入,信貸機構需要核實買方、合同條款、交付條件和核證要求,同時還要考慮碳價格大幅下跌或付款延遲的情景。”
對於借款人,裴明甲表示,準備工作應從可核實的綠色轉型計劃開始。
“借款人必須確定其當前排放水平和能源消耗,並明確投資事項、技術、減排目標和實施里程碑。貸款申請應列明總成本、配套資金、運營費用、現金流以及不利情景下的償債能力。任何來自碳信用的預計收入都應保守估計,並明確說明所有權、買方、核證要求和交付條件,”裴明甲表示。“借款人還應準備必要的許可證、技術評估、供應合同以及應對潛在實施延誤的應急計劃。”
 越南中文社