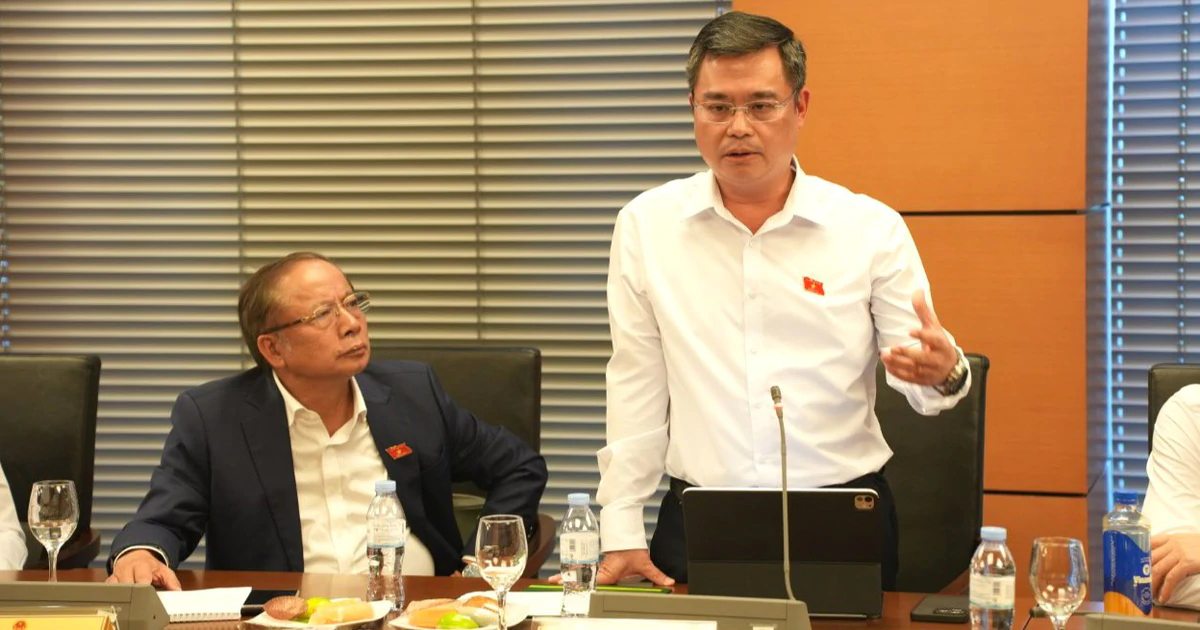
越南國會代表在分組討論《中小企業發展法》草案時,就扶持政策的執行標準提出多項修改意見。富壽省代表阮高山提出,應區分企業違反扶持資金使用義務與市場風險導致的經營未達預期,避免企業因擔心被追回資金而不敢申請支持。
阮高山表示,當扶持管理轉向結果導向時,須明確企業有責任交付的成果與用於評估項目效果的指標。他以企業完成生產線改造、次品率下降但市場下滑導致營收未達預期為例,認為不應自動認定企業違反資金使用義務。他建議在批准扶持時即明確可核查義務、追回條件及客觀變化的處理方式,同時嚴查虛報、串通和挪用資金行為。
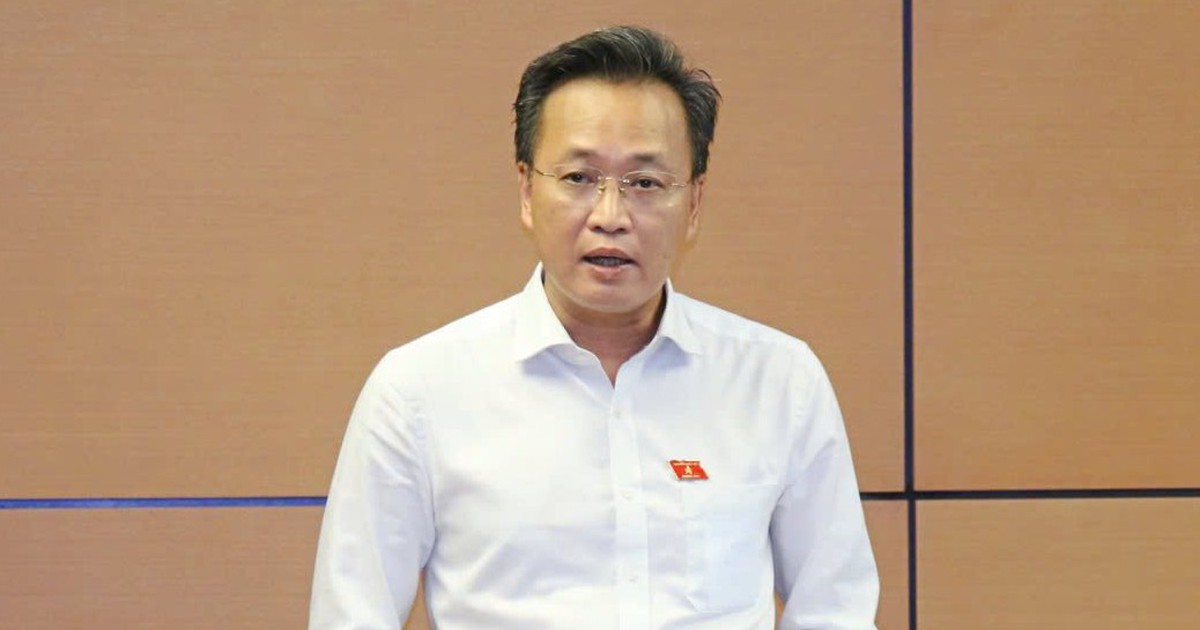
金甌省代表阮維清批評草案第5條第5款以遞交材料先後順序決定扶持資格的規定不合理。他指出,企業很難在同一時間提交材料,若以順序為準,信息靈通、條件便利的企業將佔先,而真正需要優先扶持的對象可能繼續面臨困難。他建議按批次或項目,依據需求、優先程度、目標和預期效果審核扶持,遞交順序僅作為企業條件相當時的次要標準。
阮維清還就草案第8條和第16條關於數據連接以幫助中小企業獲得信貸提出意見。他表示,許多企業有訂單、營收和現金流但缺少抵押品,而國家機關已掌握企業登記、稅務、電子發票、進出口和保險等數據。若這些數據經核實、更新並依法共享,可幫助銀行更準確評估企業經營和還款能力,擴大基於現金流、合同和應收賬款的貸款,減少對抵押品的過度依賴。他建議規定數據範圍、核實機構、銀行接入條件、保密責任和錯誤數據處理原則。
關於草案第9條第2款新設企業前三年免徵企業所得稅的政策,阮維清認為應評估實際效果。他指出,許多企業在成立初期尚無盈利,甚至需彌補初始投資成本,等到經營穩定、開始產生應稅收入時免稅期已過。他建議研究更靈活的優惠時點,例如在成立後最長六年內,從首個產生應稅收入的年度起免稅最多三年,或在頭五年內有所得稅的兩年免稅,並比較不同方案對企業的支持程度和財政影響。
對於第11條和第17條關於研發和用工的稅收優惠,阮維清贊同鼓勵企業投資研發和僱用優先群體的目標,但認為提高可扣除費用標準對尚未產生應稅收入的初創或虧損企業幫助有限。他以一家尚無營收、正在虧損的科技企業為例,指出增加可扣除費用不能直接提供資金用於聘請專家或購買設備。他建議按企業發展階段和財務能力分類施策,對無應稅收入的企業側重共享研究設施、測試、鑑定、培訓和扶持券等直接支持,對有應稅收入的企業則依法實施稅收優惠。
 越南中文社