

越南國會10月17日下午審議《會計法》和《獨立審計法》修訂草案。草案提出取消會計服務領域的全部經營條件和行政審批,個人滿足專業標準即可提供會計服務,無需向財政部登記並繳費以獲得事先批准。政府表示,這一調整旨在擴大服務供給、降低企業和個體工商戶的合規成本,同時保留質量管控機制。
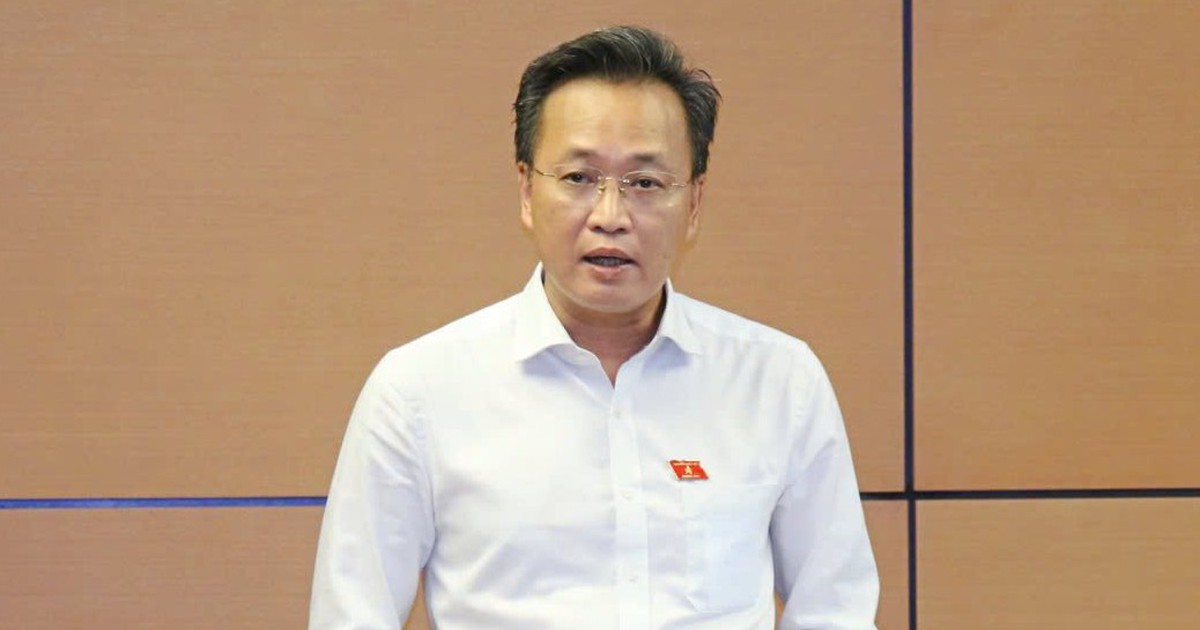
根據草案,個人可以以個人名義或通過服務機構經營會計服務,不再像現行規定那樣必須在一家機構執業。草案還補充“個人會計服務經營”和“機構會計服務經營”概念,將個體工商戶納入其中,以明確市場參與主體。財政部部長吳文俊稱,滿足標準的個人無需註冊和繳費即可提供服務。
取消經營條件並不意味著所有個人都可從事全部會計業務。草案按工作性質和風險程度分層設計能力要求,新增“會計服務經營能力證書”,面向在客戶財務報表上簽字或提供會計主管服務的個人。僅從事記賬、不在財務報表上簽字的個人,無需滿足該證書要求。吳文俊表示,這一做法旨在區分能力和責任,避免對不同風險類型的服務適用統一標準。
草案保留管理、檢查和監督工具。財政部將與行業協會共同組織考試、發放、撤銷和管理能力證書,並更新執業人員專業知識。草案規定個人和機構的義務、合同重要內容以及申報更新信息以建設數據庫的責任,管理機關可在規定情形下檢查、監督和暫停會計服務經營。租借、出借或借用會計從業證書等行為繼續被禁止。
國會經濟與財政委員會主任範文邁提交的審查報告基本贊同取消該領域全部經營條件和行政審批,認為可擴大供給、降低合規成本並滿足中小企業和個體工商戶需求。但該委員會建議完善基於風險的事後監管機制,明確各主體能力和責任,並確保信息申報更新不會在實際操作中成為新的經營條件。對於跨境會計服務,委員會還建議明確遵守越南法律、納稅義務、境內責任主體以及數據保密、存儲和轉移要求。
對獨立審計服務,草案擬將經營資質證書審批時間從30個工作日縮短至10個工作日,補發或調整證書從20個工作日縮短至5個工作日。草案還取消企業提交營業執照和審計員執業登記證書副本等要求,因國家機關可從數據庫調取信息。經濟與財政委員會贊同刪除可由管理機關自行調取的材料,但建議核查以確保企業仍須依法設立和運營,並認為精簡程序須配合有效的替代管理機制。
草案共3條,修訂《會計法》和《獨立審計法》相關條款及施行條款。政府建議國會按簡化程序審議,目標自2027年3月1日起生效。若獲通過,會計服務市場準入將擴大,審計資質辦理時間將縮短,但最終效果取決於事後監管機制如何落實、信息透明度以及會計和審計服務出現差錯時保護客戶的能力。
 越南中文社

