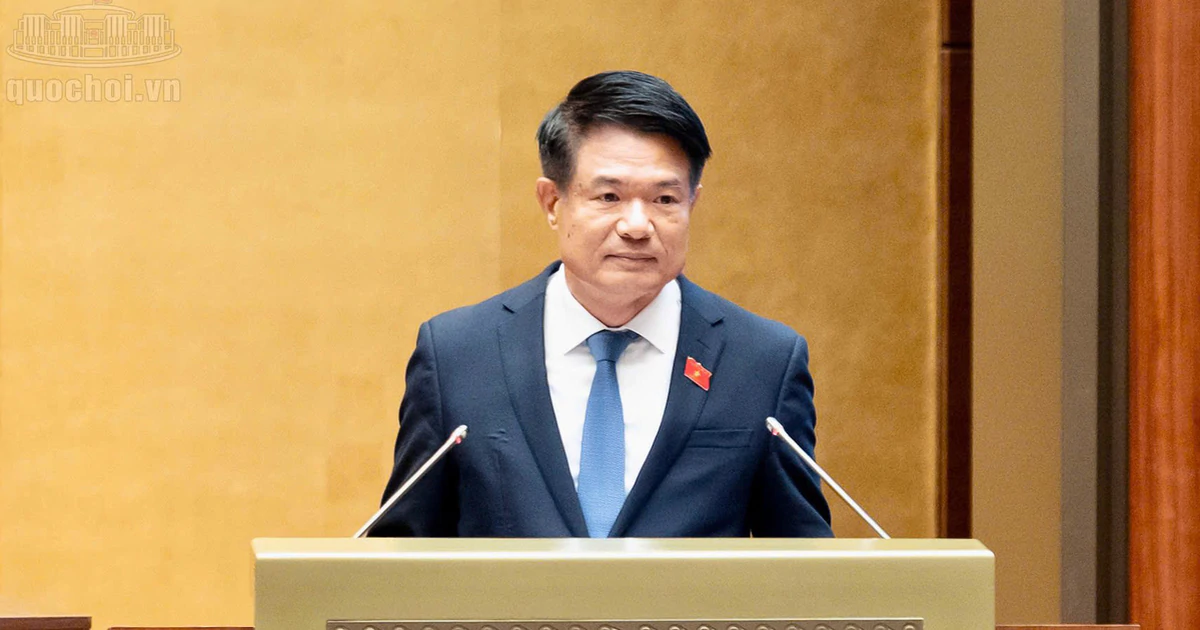
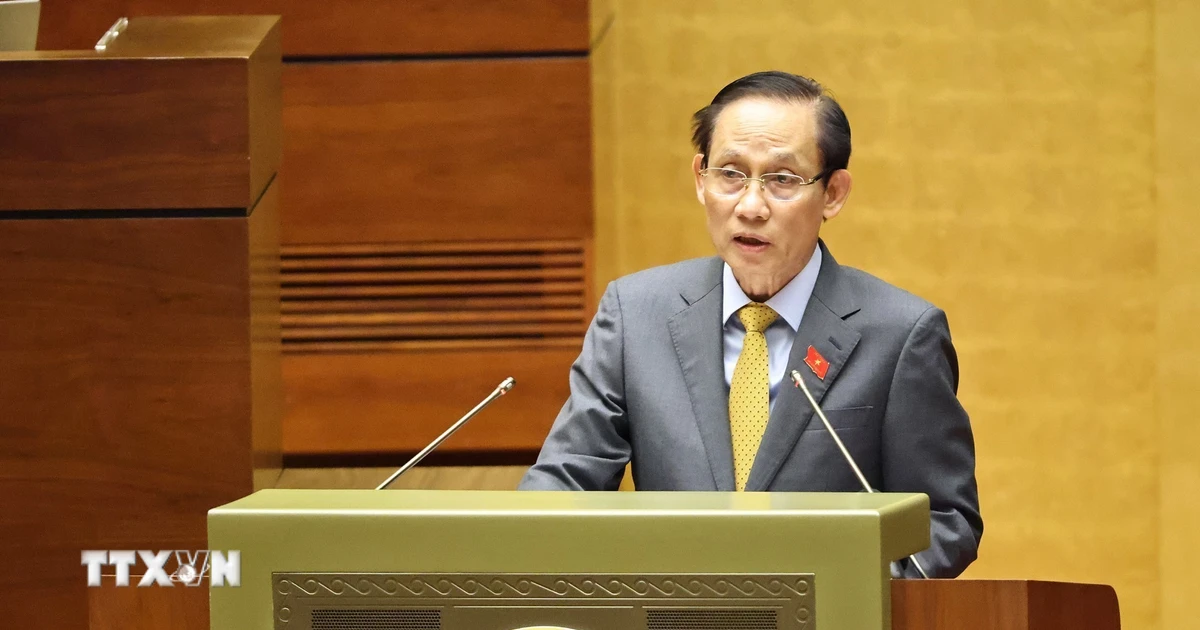
10月17日下午,越南國會就《中小企業發展法》草案進行分組討論。越南中小企業協會主席阮文申與越南外貿銀行董事長阮清松兩位代表,圍繞中小企業貸款可及性與優惠政策當場交換意見。阮文申指出,資金是該國佔多數的中小企業群體面臨的最大瓶頸之一。
阮文申表示,越南目前有近600萬經營戶和近100萬家中小企業,但企業獲取資金的能力仍然有限。他建議儘早對新型金融模式實施沙盒試點,擴大不吸收存款的金融機構、微金融機構及外資金融組織的作用,並研究能夠籌資、快速放貸且成本較低的數字銀行模式。他認為,設計得當的話,這些渠道可補充資金來源,幫助降低利率並擴大對中小企業的信用貸款。
阮清松則認為,支持機制應務實、有重點,因為支持資源始終有限。他列舉中小企業貸款難的多個原因:財務狀況較弱、財務與經營管理能力有限、貸款方案不佳、抵押資產不足等。即便轉向基於現金流或以應收賬款為擔保的貸款方式,若企業沒有合格應收賬款,實施也不簡單。
關於利率,阮清松提醒優惠政策應設計在合理水平。若要求銀行以過低利率放貸而籌資成本上升,貸款業務可能虧損而難以持續。他認為,貸款利率低於市場平均水平約1至2個百分點可能是更合適的方案,既能為企業提供優惠,也能保證銀行參與的積極性。他還建議支持企業提升管理能力、透明化財務報表,並在合法受控機制下讓銀行獲取稅務數據以評估還款能力。
阮文申回應稱,關於信貸條件的分析有依據,但若只停留在常規標準,難以解決持續多年的癥結。他強調中小企業相對大企業處於弱勢,需要足夠清晰的扶持機制。他反問:“針對中小企業的信貸包天天都有,但像松先生說的那樣卡住了,現在怎麼解決?”他指出,企業沒有抵押品時銀行因規定和責任顧慮難以放貸,因此需要相關機構協調機制,明確責任和風險分擔方式。他還警告,若無法獲得正式資金,中小企業可能轉向高利率、高風險借貸渠道。
阮清松回應稱,越南外貿銀行不會選擇減少對中小企業的融資,而是側重將該類企業嵌入基礎穩固的供應鏈,以大企業為依託開展信貸。按此方式,銀行可通過應收賬款、應付賬款及供應鏈內交易評估現金流,擔保資產不必是房地產或高價值資產。


 越南中文社