該法律已通過,包含30條,自2026年7月1日起生效,規定了納稅人和個人的應稅收入,如來自經營活動、工資、薪酬、資本投資、資本轉讓、房地產轉讓、中獎、版權費、特許經營、繼承、作為證券的禮物、股份以及其他收入,如數字資產轉讓、金條等。
哪些情況可以免稅?
免稅情況包括:來自轉讓、繼承、作為房地產的禮物的收入;個人在只有唯一住房、土地的情況下,轉讓住房、土地使用權及附著於土地的資產;個人從國家分配土地中獲得的土地使用權價值收入。
家庭、個人直接生產的種植產品、造林、養殖、水產養殖、未加工成其他產品或僅經過普通初加工的收入;鹽生產;國家分配的農業用地轉換;政府債券、地方政府債券利息、存款利息;僑匯;夜間工作、加班的工資;養老金;獎學金等。
值得注意的是,通過的法律具體規定了個人所得稅對來自經營活動的收入,年度營業額在5億越南盾及以下者無需納稅。
對於年度營業額超過5億至30億越南盾的個人經營者,可以選擇納稅,稅率為15%;超過30億至500億越南盾的稅率為17%,營業額超過500億越南盾的稅率為20%。
在法律通過前,財政部長阮文勝表示,已採納國會代表的意見,將個體工商戶的免稅營業額從每年2億越南盾上調至5億越南盾,並在按營業額比例計算稅款前扣除此金額。同時,相應調整增值稅免稅營業額至5億越南盾。
此外,補充了針對年度營業額超過5億至30億越南盾的個體工商戶的基於收入(營業額-成本)的計稅方法,並適用15%的稅率(類似於年度營業額低於30億越南盾的企業所得稅稅率);規定這些個人可以選擇按營業額比例計稅的方法。

對房地產轉讓和金條徵稅
關於納稅人的家庭扣除額調整為每月1550萬越南盾(相當於每年1.86億越南盾);每個被撫養人的扣除額為每月620萬越南盾。因此,基於價格、收入的波動,政府將向國會常務委員會提交符合各時期社會經濟狀況的家庭扣除額規定。
確定被撫養人的家庭扣除額原則是每個被撫養人只能在一個納稅人處計算扣除一次。
居民個人在計算來自工資、薪酬的應稅收入前,可以扣除慈善、人道主義捐款;納稅人、被撫養人的醫療、教育培訓支出。
此外,通過的法律還具體規定了個人所得稅對來自房地產轉讓的收入。具體來說,此稅款通過轉讓價格乘以2%的稅率確定。確定房地產轉讓應稅收入的時間點是合同依法生效的時間點或房地產使用權、所有權登記的時間點。
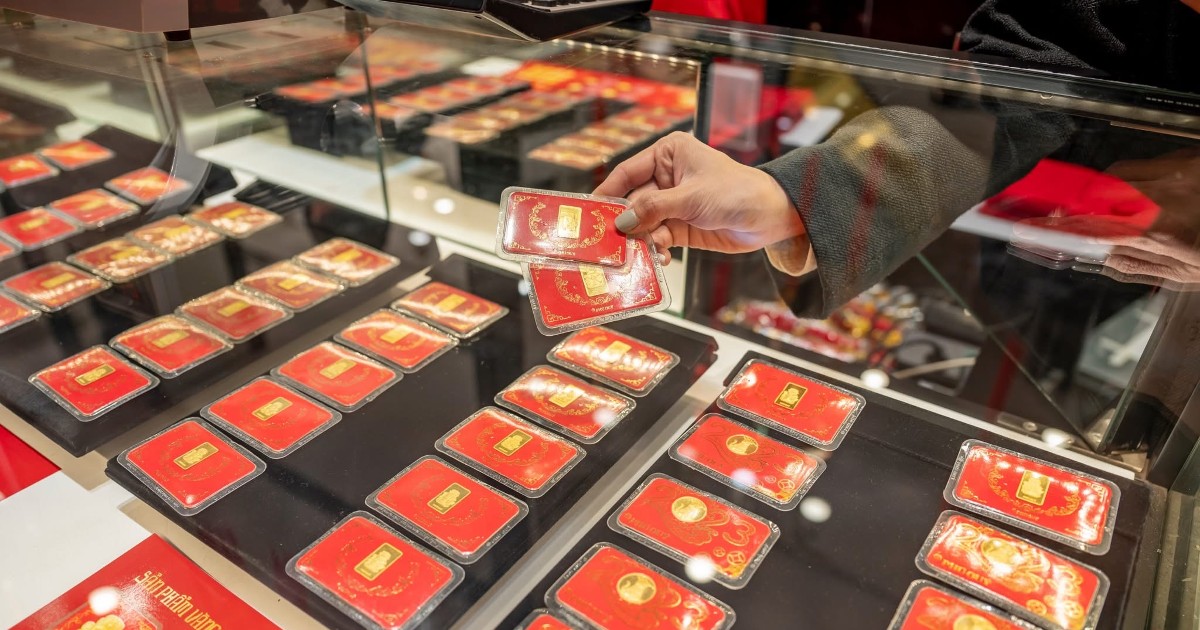
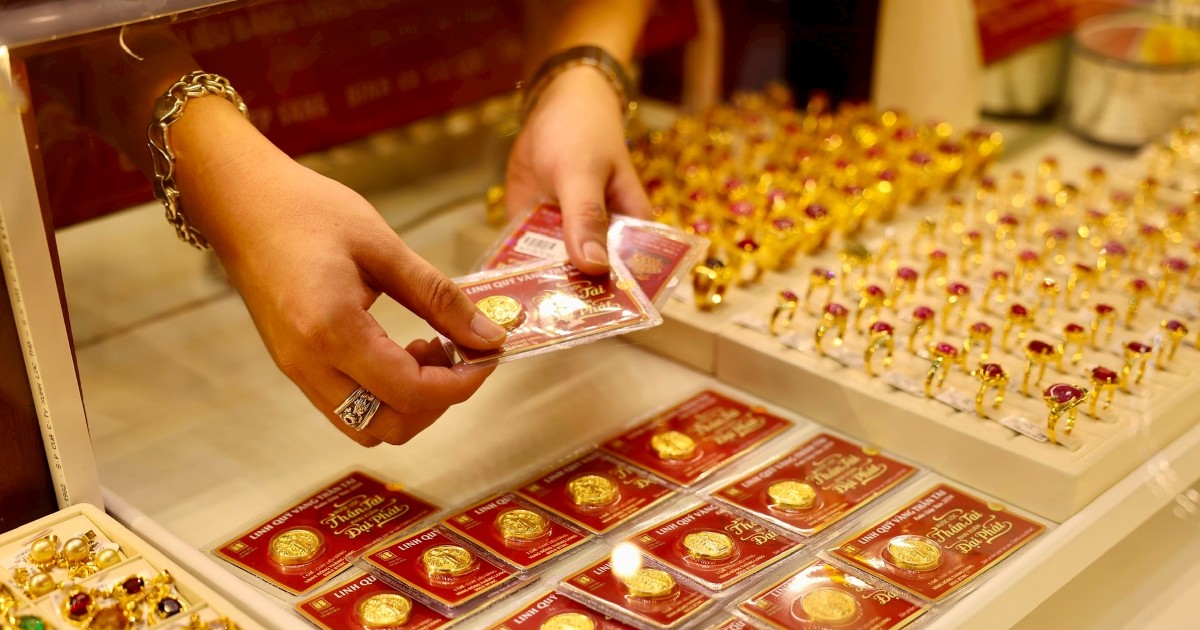
關於對金條轉讓徵稅的提議,財政部長表示,此內容已仔細審查、研究,基於彙總各機構意見,並採納了相關意見。
因此,法律規定對金條徵稅,稅率為每次轉讓價格的0.1%。政府被授權規定應稅門檻、徵稅時間點,並根據黃金市場管理路線圖調整稅率。
據阮文勝先生表示,授權政府規定旨在排除那些為儲蓄、儲存目的(非商業目的)買賣金條的個人。由於這是新規定,影響對象廣泛,因此上述規定是執行黨和國家關於嚴格管理黃金經營活動、限制黃金投機、吸引社會資源參與經濟的必要步驟。
 越南中文社