針對經營戶的稅收政策正進入多年來最大的變革階段。自2026年1月1日起,定額徵稅機制正式停止適用,取而代之的是基於實際營業收入的自行申報、自行計算、自行繳納模式。
但由此認為所有餐館、攤位都必須為每筆小額交易開具發票是不正確的。
三種稅務申報方式
新規定劃分得相當清晰:鼓勵大規模經營模式轉型為企業,但仍保留經營戶本質上是為小型經濟活動服務的。
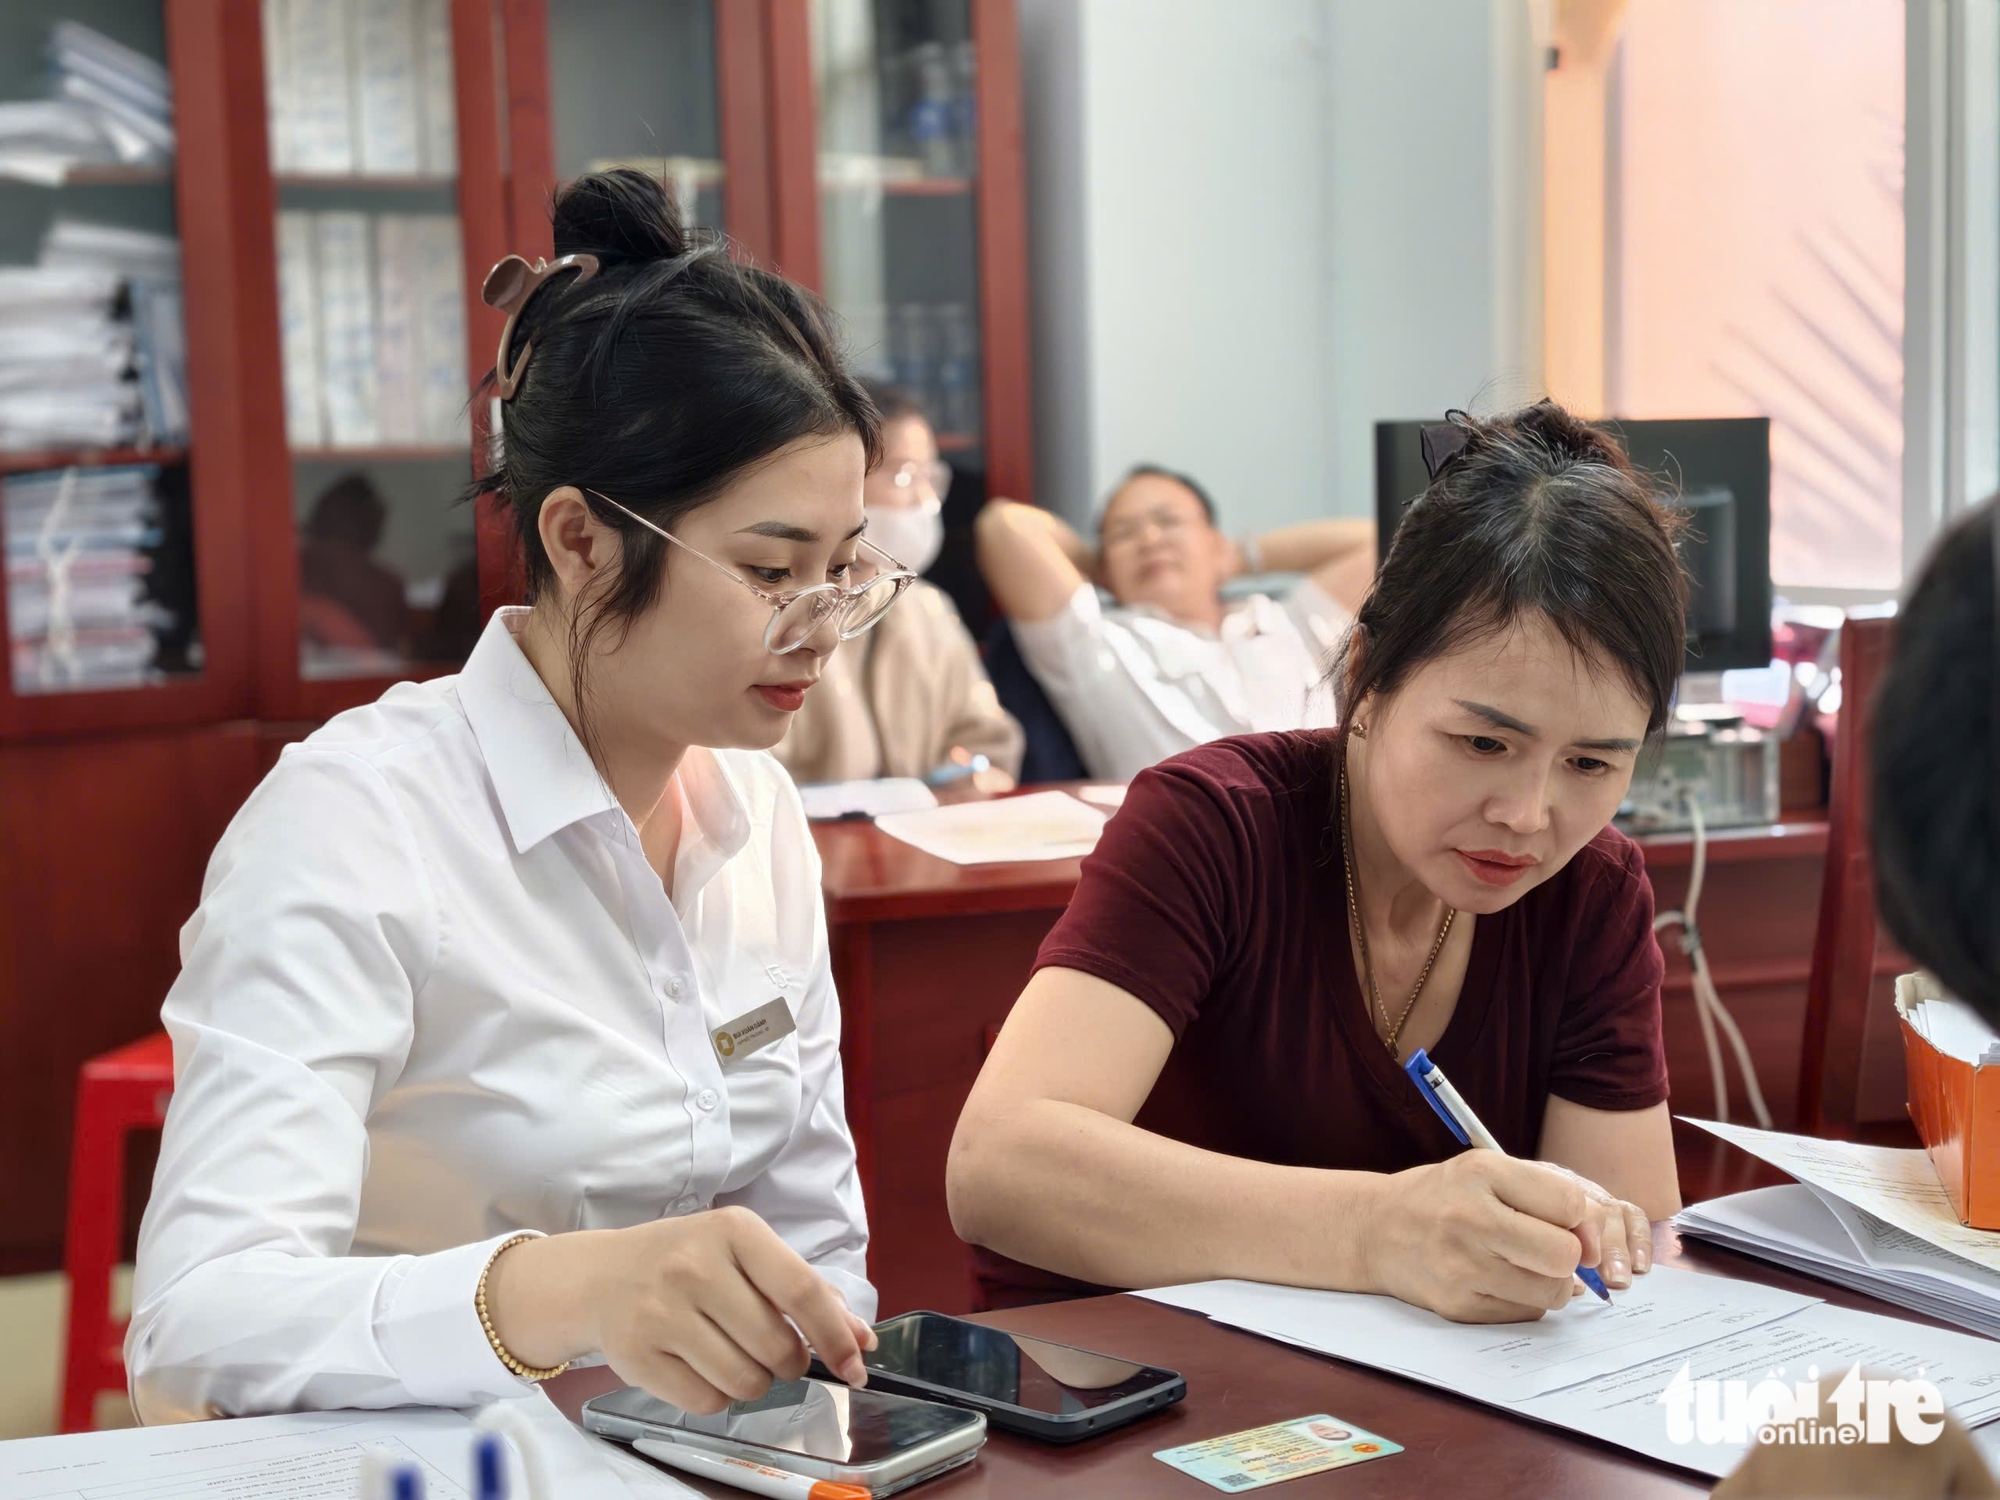
根據2026年關於經營戶、個體經營者稅收政策和管理稅收的第68號法令,經營戶必須自行確定營業收入,自行申報並對稅務檔案負責。
對於年營業收入在5億越南盾及以下的經營者,適用的機制不是定期申報稅務,而是向稅務機關通報當年實際發生的營業收入,最遲於次年1月31日前完成。
如果當年實際營業收入超過5億越南盾,則從發生收入超過此門檻的季度起,觸發申報和納稅義務。
對於年營業收入超過5億越南盾的群體,第68號法令轉為按季度或按月申報、繳納稅款的機制,具體取決於收入規模。儘管有所簡化,但這種申報活動在許多方面與公司模式相似。
目前許多人仍然認為,根據新規定,經營戶在銷售每杯咖啡、每碗河粉時都必須開具電子發票以記錄收入。
第68號法令明確規定:年增值稅應稅收入達到10億越南盾及以上的經營戶、個體經營者,必須使用稅務機關編碼的電子發票或從與稅務機關數據連接的收銀機生成的電子發票。
相反,年收入超過5億越南盾至低於10億越南盾的群體不強制使用此形式;如有需求仍可註冊使用。對於未註冊但需要發票的情況,可先申報、繳納稅款,以便稅務機關根據每次發生情況發放編碼電子發票。
年收入達到10億越南盾才需要為每次銷售開具發票
自2025年6月1日起,2025年關於發票、憑證的第70號法令生效。
據此,從收銀機生成的電子發票適用於年收入達到10億越南盾及以上的經營戶、個體經營者,涉及直接接觸消費者的領域,如購物中心、超市、零售、餐飲、餐廳、酒店、客運、藝術、娛樂和一些其他個人服務。
稅務機關也指出,此政策的目標是增加透明度,防止稅收流失,並創造更公平的經營環境。
因此,如果是大型餐館、零售店,每次銷售都通過電子數據實質上已從電子發票路線圖開始,而非等到取消定額稅之後。
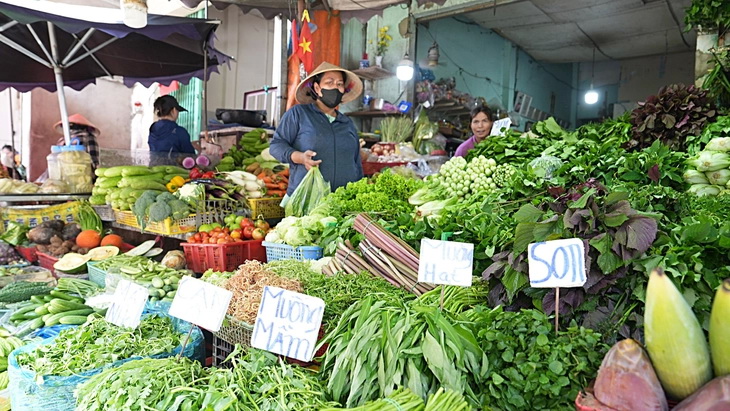
由此可以設想三種非常典型的情況。首先是年收入低於5億越南盾的小型經營戶(飲料攤、小型餐館等),該群體主要通報實際發生的營業收入。
其次是年收入從5億越南盾至低於10億越南盾的經營戶(小型生產、加工單位等),該群體已超過5億越南盾門檻,因此必須根據實際收入申報和繳納稅款,但尚未強制使用從收銀機生成的電子發票,因為未達到10億越南盾的增值稅應稅收入標準。
第三是年收入超過10億越南盾的經營戶。這是受影響最大的群體,因為既要根據實際收入申報,又必須組織銷售與電子發票基礎設施相結合。
這一變化對餐飲和零售行業或原本交易頻率高、收入分散、現金流通量大且長期以來僅憑定額賬簿難以準確衡量的領域尤其值得關注。
一家小型餐館可能每天銷售40碗河粉,仍屬於低收入群體。但當規模增加到每天100-150碗,或擴大規模,或結合通過送餐應用程序銷售時,累計收入很快將超過每年10億越南盾的門檻。
屆時,經營戶被迫將其活動視為具有收入管理、現金流和發票管理的模式,儘管法律上仍是經營戶而非企業。
稅收政策的目標是使收入透明化,減少實際收入與申報收入之間的差距。同時防止零售、餐飲、直接消費服務等交易密集但長期以來難以同步的領域的稅收流失。
此外,旨在縮小大規模經營戶與同行業企業之間的競爭不對稱。當一家企業必須開具發票、申報、完整存儲憑證,而另一個規模相當的主體仍以更簡單的定額機制運作時,競爭基礎必然失衡。
因此,取消定額稅或在達到門檻時開具發票不僅是預算收入問題,也是市場標準化的問題。
 越南中文社