來自高速公路“血脈”的生機
2025年經濟圖景通過越南報告的最新數據清晰呈現,數字說明一切:超過3100公里的南北高速公路已通車,564個重點項目已開工和竣工。
正是來自這些大型工地的“生機”將建築行業的增加值(GVA)推高至9.62%,這是過去五年來的最高水平,遠超整體GDP增速(8.02%)。
根據越南報告的調查結果,基礎設施的繁榮已強勁蔓延至各個企業。近90%的單位表示中標項目數量激增。
值得注意的是,充足的積壓訂單不僅是未來收入的“儲備”,還幫助承包商在資源分配和現金流控制方面完全掌握主動權。
需注意的是,2026年公共投資計劃預計達到108萬億越南盾(比前一年增長12%),2026-2030年期間公共投資總額高達280萬億越南盾,這將是未來至少五年內承包商工作的“保障”。
因此,建築業現在不僅是一個經濟行業,而且已成為國家刺激總需求和重塑國家經濟結構的關鍵宏觀政策工具。
2026年的一個關鍵變化是越南承包商地位的成熟。“不惜一切代價必須有工作”的壓力已減輕,讓位於選擇性效率思維。
具有信譽和強大執行能力的企業正逐漸轉向主動地位,有權根據嚴格的支付條件和財務效率標準選擇項目和業主。結果是,74.5%的企業同時錄得收入和利潤增長,行業財務狀況比以往任何時候都更加光明。
通過龍城機場或高速鐵路等超級項目,管理和施工能力的鞏固正在將國內承包商轉變為能夠吸收政府大規模投資計劃的引領單位。
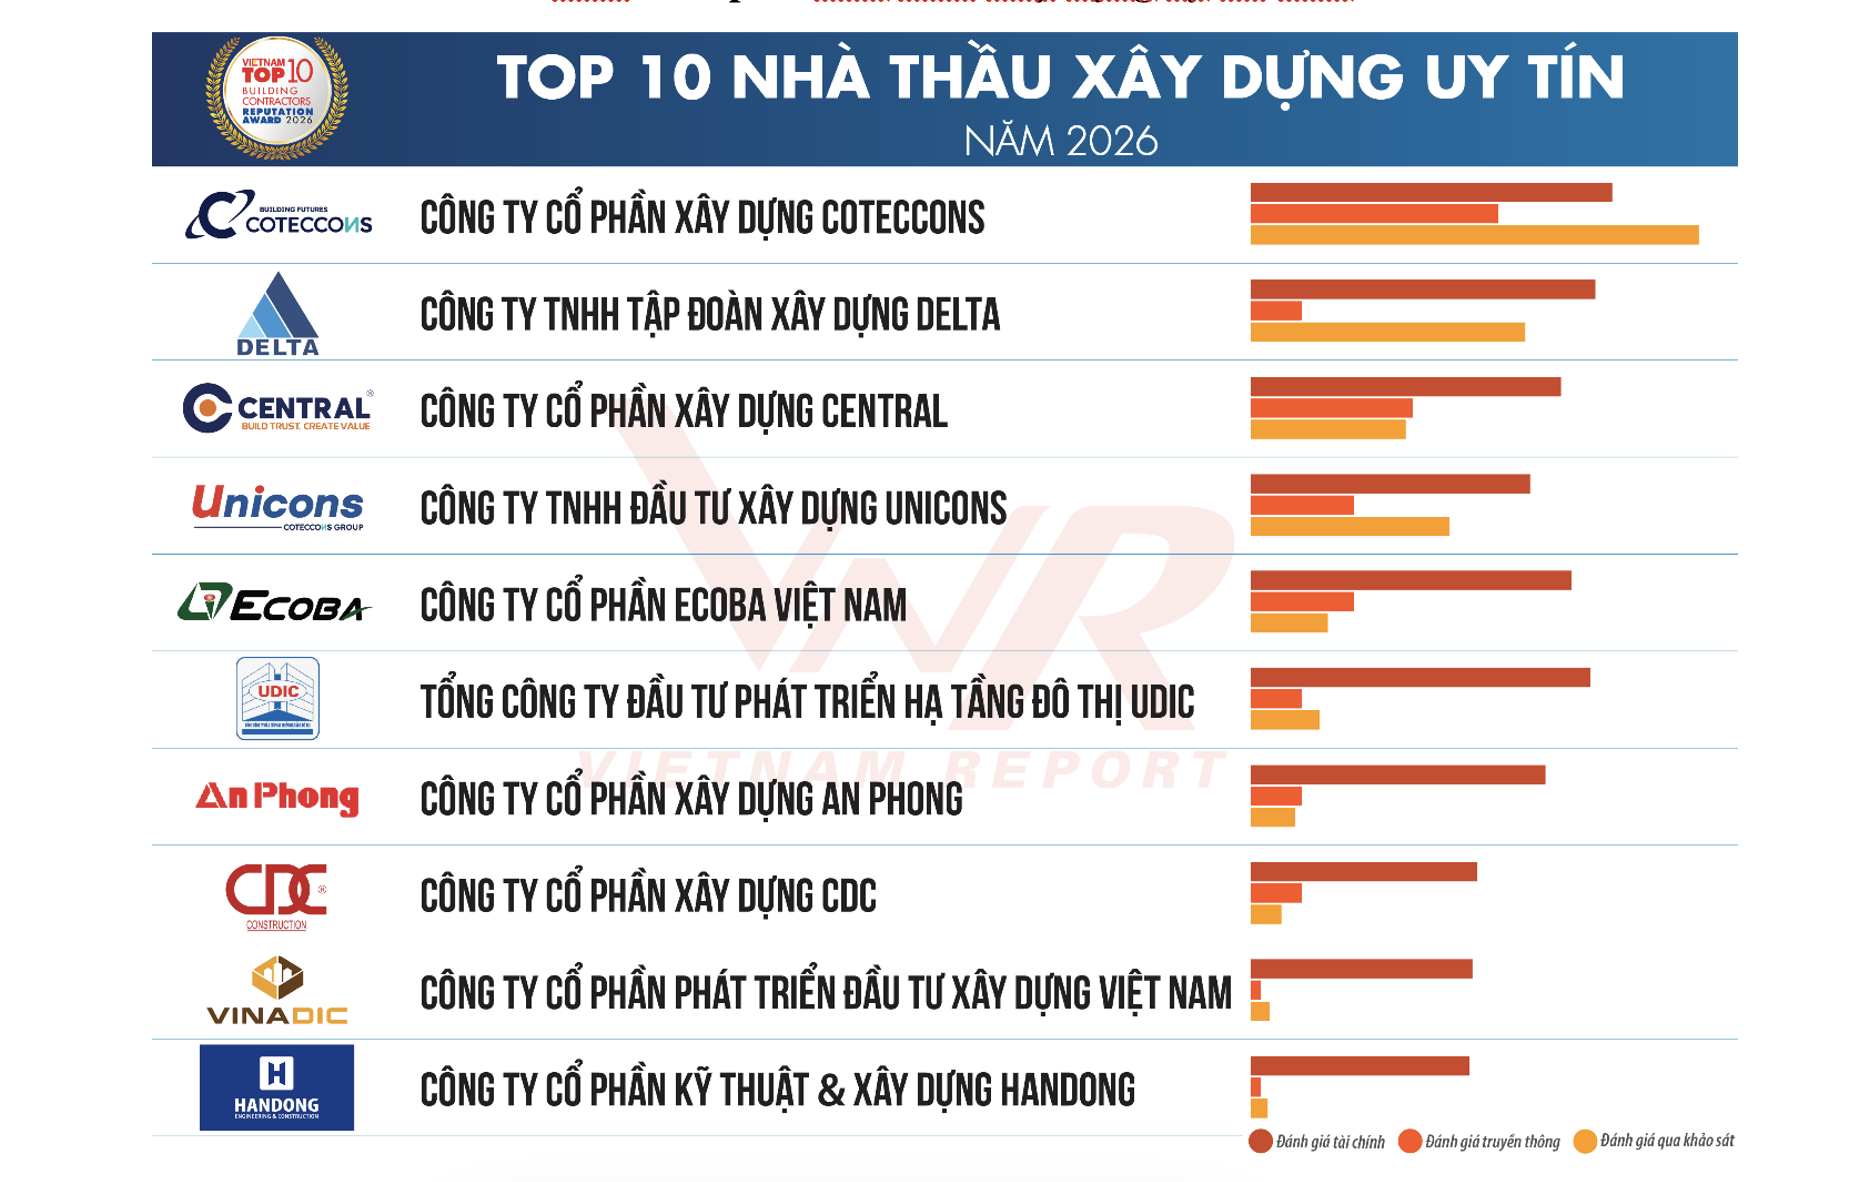
據記者觀察,今年排名中一個值得注意的亮點是,一些曾與大型工地相關的名字,如和平建設集團股份公司或越南建設股份公司,的存在感有所下降。
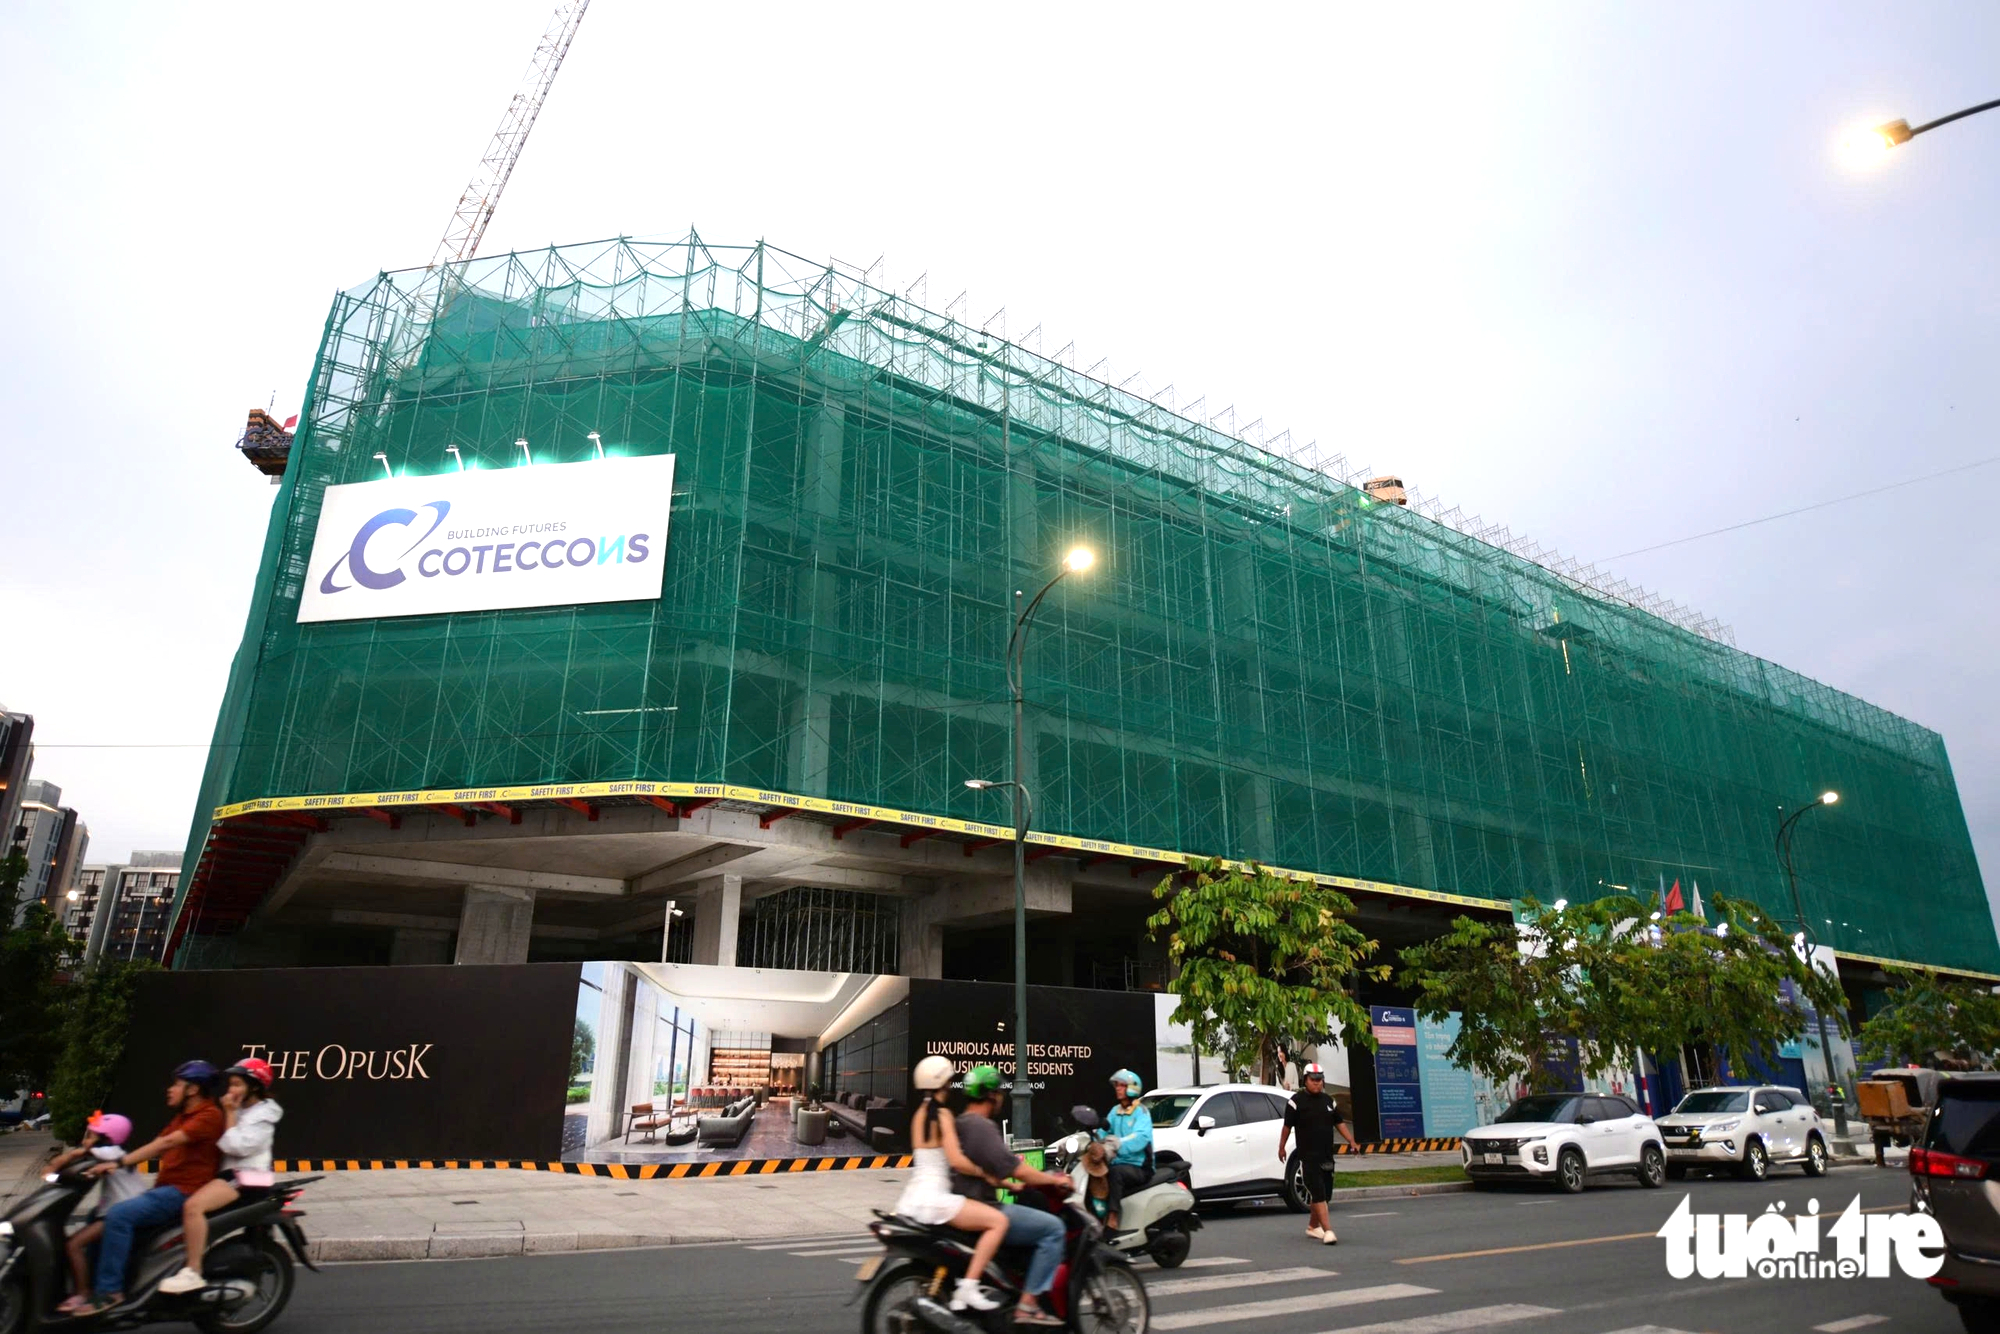
與此同時,其他企業集團如新特康斯、德爾塔或中央集團則嶄露頭角。
“價格風暴”和“高質量人才渴求”的擔憂
然而,報告中的數據和統計顯示,建築行業引領經濟的道路上仍有需要克服的“坑窪”。
第一是投入成本壓力。近90%的企業承認材料和燃料價格波動是最大的困難。2026年初中東複雜的地緣政治發展推高了運營和機械成本鏈,直接威脅到總包合同的利潤率。
第二是“人才渴求”問題。這不再是普通勞動力的短缺,而是缺乏足夠能力執行液化天然氣電廠、深水港或地鐵等超級複雜項目的工程師和總指揮團隊。按照國際標準的管理能力缺口是整個行業吸收投資能力最大的瓶頸。
胡志明市的建築工程師黎文仁也表示,他管理的工地上一些分包商和小型承包商的機械工人小組已暫時“停工”。原因是油價高漲,所有生活成本也因此“飆升”,除了人工費和機械租賃費……
 越南中文社