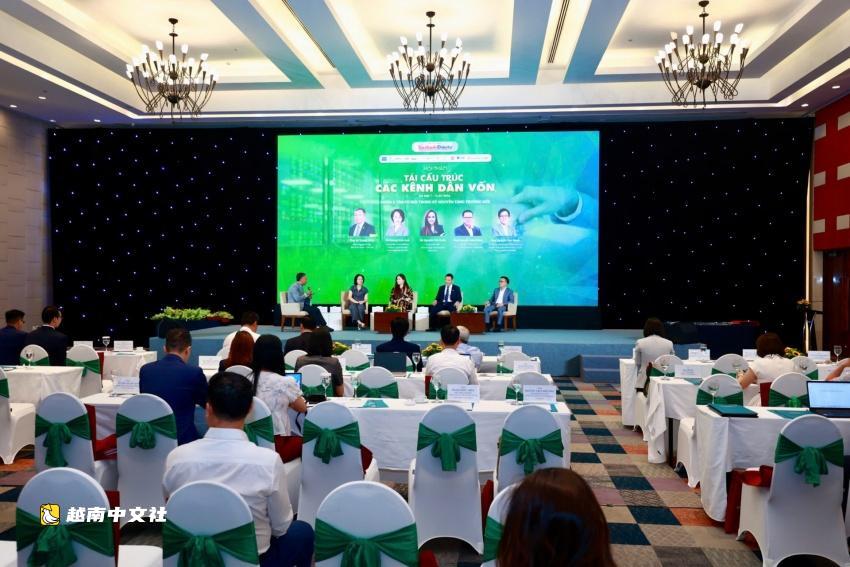
這一信息在7月15日於河內舉行的《重塑資本渠道》研討會上,由專家們在“在新增長時代尋找機遇”專題討論中一致提出。會議由《越南投資評論》組織。
隨著未來幾年投資需求預計將大幅上升,他們一致認為越南不能再主要依賴銀行貸款。相反,資本市場必須在籌集長期資金、拓寬投資產品、多樣化投資者基礎和改善資本配置方面發揮更大作用。
首要任務之一是加強股市吸引長期國內和外資的能力。
阮世明,ABS證券投資銀行部主管兼執行委員會成員表示,擴大被動投資產品,尤其是交易所交易基金(ETF),應被列為優先事項。
“沒有ETF,外國投資者根本無法有效投資。因此,我認為ETF是必備的投資產品。”阮世明說。
除了產品創新,阮世明認為越南應建立更完善的企業透明度評估框架。
“我們已經有ESG指數,但也可以開發基於投資者關係評級的指數。這樣的基準將為機構投資者和外國投資者在做出投資決策前提供企業透明度的客觀衡量標準。”他說。
展望未來,他建議允許基金管理公司開發自有指數,並基於這些基準推出ETF,而不是僅僅依賴交易所開發的指數。
隨著散戶投資者越來越重視投資效率而非頻繁交易,ETF預計將成為引導長期資本進入市場的重要工具。
雖然股票市場需要更廣泛的產品,專家認為公司債券市場面臨不同的挑戰:調整其投資者基礎。
阮氏朝,藍橋投資合夥人公司首席執行官表示,儘管市場已從近期低迷中大幅復甦,但其基礎結構變化不大。
約80%的公司債券發行仍來自銀行和房地產開發商,而銀行仍是主要投資者。“實質上,今天的公司債券市場仍然是銀行體系的融資渠道。”阮氏朝說。
“只要銀行仍同時是最大的發行者和買家,市場就難以減少經濟對銀行信貸的依賴。相反,發行者和投資者都必須更加多樣化,而資本應越來越多地流向能夠產生可持續長期經濟價值的行業。”阮氏朝補充道。
她歡迎正在進行的建立公私合作(PPP)項目債券法律框架的努力,將基礎設施融資描述為越南最緊迫的投資需求之一。然而,她警告說,基礎設施項目通常產生相對適中的回報,同時需要長達數十年的投資期限。
“如果PPP債券發行仍需銀行擔保,我們最終又回到對銀行體系的相同依賴。”阮氏朝說。
她認為,與其鼓勵更多散戶投資者參與,應優先發展更深厚的機構投資者基礎。
“不應鼓勵個人投資者直接購買公司債券。這些產品專為能夠正確評估企業信用風險的專業投資者設計。”她補充道。
在越南可用的長期資本池中,她認為保險公司是該國最未被充分利用的資金來源之一。
由於負債期通常長達20-30年,保險公司天然適合投資基礎設施資產和長期公司債券。然而,釋放這些資本需要有效的信用增級機制,為機構投資者提供足夠保護。
與此同時,越南外貿銀行基金管理公司投資總監楊金英表示,轉型從改變投資者行為開始。
“最重要的改變是讓投資者從投機轉向投資。只要市場仍主要被視為短期投機的場所,就難以建立經濟所需的穩定長期資本基礎。”她說。
儘管證券公司、基金管理公司和金融科技公司已在金融教育上投入大量資金,但與直接股票交易相比,投資者對長期投資產品的興趣仍然有限。
然而,瓶頸已不在於投資產品的可獲得性,而在於將其分發給更廣泛的投資者基礎。她建議商業銀行與數字投資平臺一起成為關鍵渠道。
“在許多發達市場,銀行為客戶提供涵蓋存款、保險和投資產品的全面金融生態系統。然而在越南,通過銀行分銷共同基金仍然相對有限。”楊金英說。
允許合格銀行分銷基金憑證將提高可及性,同時通過額外的盡職調查增強投資者信心。“儘管如此,任何擴張都必須伴隨更強的治理標準、專業諮詢實踐和更嚴格的監管,汲取越南銀行保險市場的教訓。”她警告道。
越南農業銀行證券分析總監阮英科警告不要期望銀行擴大對證券行業的貸款。越南股市仍然年輕,企業質量參差不齊,股價常偏離內在價值,因此在發放與上市證券相關的信貸時,審慎的風險管理至關重要。
“當銀行評估抵押品、估值上市股票或預測企業現金流時,存在許多不確定性。因此,在發放與證券投資相關的信貸時,有效的風險管理至關重要。”阮英科說。
他補充說,銀行和證券公司之間更清晰的責任劃分將更好地使越南與國際慣例接軌,讓銀行專注於貸款,而證券公司專攻諮詢、承銷和融資服務。
阮英科還表示,越南的信貸與GDP比率約為140-145%,應結合該國開放經濟背景來看待,其中進出口額約佔GDP的200%,自然產生強勁的融資需求。儘管如此,經濟仍嚴重依賴銀行信貸,因為資本市場仍不發達。公司債券僅佔GDP的約10%,而股市市值約佔80%。今年上半年通過股票和債券市場籌集的新資本僅佔GDP的1-2%。
“未來五年,銀行仍將是主要的融資來源。然而,股票和債券市場都必須更快發展,以逐步分擔這一責任。”阮英科說。
 越南中文社