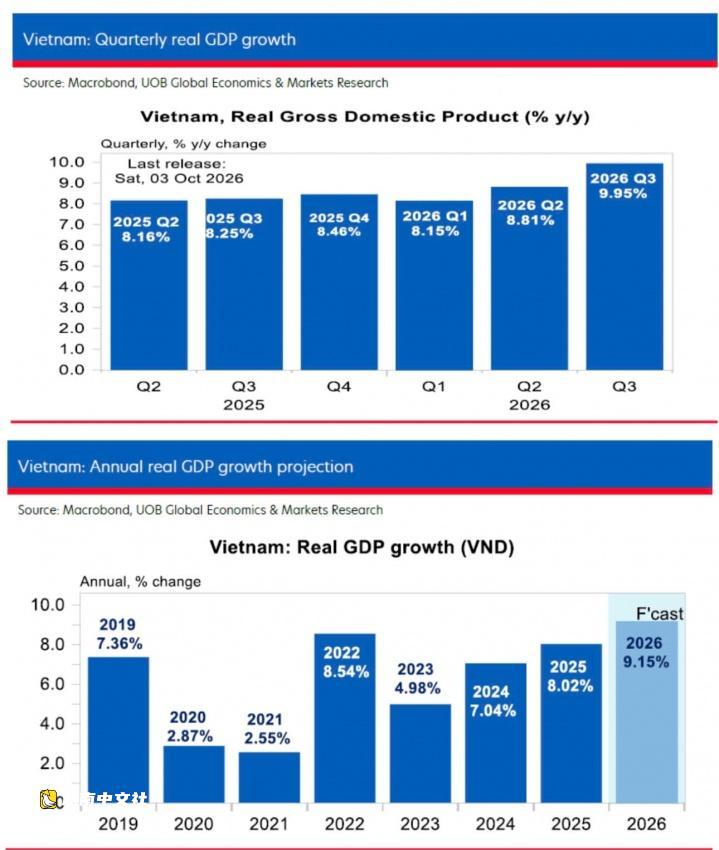
大華銀行(UOB)在10月13日發佈的一份宏觀報告中表示,越南國家統計局的數據顯示,第三季度越南GDP同比增長9.95%,高於第二季度修正後的8.8%,也高於彭博社普遍預期的8.65%以及大華銀行自身預測的9%。
這是自2022年以來最快的季度增速,第一和第二季度數據的上修意味著今年每個季度的增長都在加速,前九個月增長達到9%,而去年同期為7.8%。
分行業看,第三季度工業與建築業增長12.5%,服務業增長略高於9.5%,農業增長4.2%。前九個月,工業與建築業增長超過11%,佔增加值增量的近一半;服務業增長8.7%,貢獻45%;農業增長4%。
從支出端看,前九個月最終消費增長8.5%,資本形成總額增長17.9%,後者反映出公共投資的推動。商品和服務出口增長21.3%,進口增長27.2%。增長也在地區層面擴散,34個省市中有12個前九個月GDP增速至少達到10%。
大華銀行指出:“越南仍是東盟中增速遙遙領先的最快經濟體。”
9月工業生產增長16.7%,其中製造業增長17%,電力產出增長15.5%。前九個月,工業生產增長12.3%,商品和服務零售總額增長13.4%。電子產品仍是支柱,截至9月中旬,計算機、電子產品及零部件出口額約達1110億美元,凸顯越南對全球人工智能建設浪潮的敞口。
大華銀行指出:“然而,前瞻性指標有所走軟。”標普全球製造業採購經理人指數(PMI)從8月的53.3降至9月的略低於51.9,為三個月低點,新出口訂單連續第二個月下降,降幅為4月以來最大。不過,企業信心升至2月以來最高,產出價格通脹連續第五個月放緩。
投資管道依然強勁,反映出供應鏈持續向越南多元化轉移。前九個月註冊外商直接投資激增76.4%,達503.6億美元;實際到位資金增長12%,略高於210億美元,為五年來前九個月最高水平。截至8月底,國家預算投資到位資金達到年度計劃的50.5%,同比增長18.5%,9月增長20.4%,使得創紀錄的420億美元計劃中約有一半留待第四季度執行。
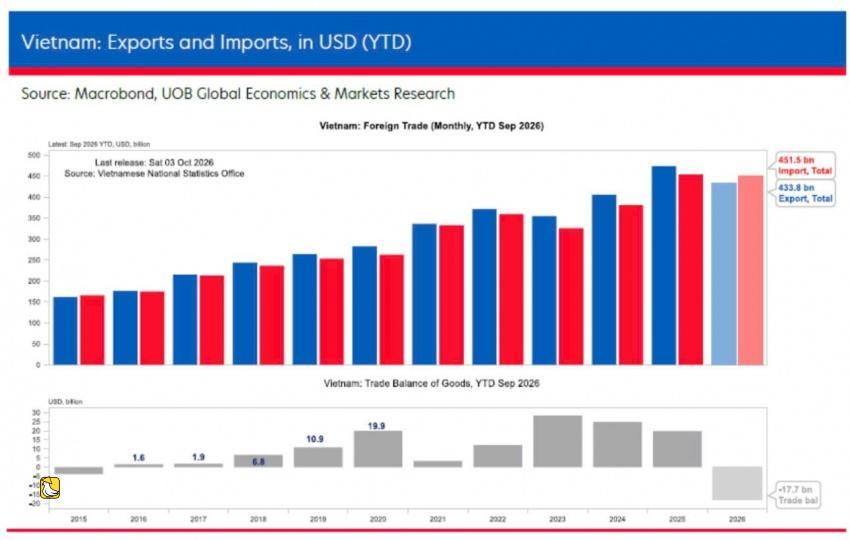
9月出口增長39%,達595億美元,超過26.6%的普遍預期;進口增長近46%,達582億美元。大華銀行指出:“由此產生的12.7億美元順差是連續九個月逆差後的首次順差,基本符合我們7月關於到2026年底恢復順差的判斷。”
前九個月,出口增長24.5%至4343億美元,進口增長36.7%至4537億美元,形成創紀錄的194億美元逆差,而去年同期為近170億美元順差。能源仍是主要拖累,成品油進口額激增近80%,儘管進口量增長11.5%;原油進口量下降13.5%,但金額增長14.4%。生產投入品佔進口的94%,與產能擴張相符,而非消費驅動的進口熱潮。
美國仍為最大出口市場,出口額達1400億美元,雙邊順差增長近24%,超過1226億美元,這使越南仍暴露於301條款關稅機制和40%的轉運懲罰之下。鑑於第四季度是出口旺季且能源價格已從峰值回落,大華銀行預計月度順差將進一步擴大,但全年國際收支很可能仍為逆差。
9月整體消費者價格指數(CPI)環比上漲0.62%,推動同比通脹率從8月的4.9%升至5.1%,為5月以來最高。受國內燃料價格上漲影響,交通類價格環比上漲4%,領漲各板塊;新學年學費上漲也推高了教育成本。核心通脹較為穩定,同比為4.45%。
6月和7月的短暫緩解已經逆轉。第三季度CPI同比平均上漲4.8%,前九個月平均為4.52%,目前已處於4.5%的上限水平,核心通脹平均為4.26%。前九個月,燃料價格上漲11%,導致住房和建築材料上漲近6.7%,食品上漲4.7%,教育上漲3.36%。
第四季度形勢喜憂參半。能源價格傳導仍然明顯,需求強勁,截至8月底信貸增長仍接近同比16%。相比之下,PMI產出價格通脹已連續五個月放緩,且2025年第四季度的基數高於今年早些時候。
大華銀行預測:“我們預計第四季度整體CPI將在5%左右徘徊,推動全年均值升至約4.7%,高於4.5%的官方目標。”
鑑於第三季度的上行驚喜以及上半年數據上修,大華銀行已將2026年GDP增長預測從8.5%上調至9.2%。這意味著第四季度增速約為9.7%,受年底公共投資到位資金、出口旺季以及創紀錄的外資流入支撐。但考慮到近8.5%的高基數以及出口訂單走軟,這也意味著增速將低於第三季度。
大華銀行指出:“對於2027年,我們將預測從8.4%上調至8.8%,因為外資管道正轉化為產能,且第19-NQ/TW號決議繼續推動增長、產業升級和高附加值製造業的政策力度。”
大華銀行預測:“官方10%的目標需要第四季度約12.5%至13%的增長,可能仍難以實現,不過2026年增速將明顯超過去年的8%。”主要風險包括:美伊衝突未解決導致的能源價格飆升、美國更嚴厲的關稅結果、電力供應制約,以及公共投資執行延遲。
 越南中文社