

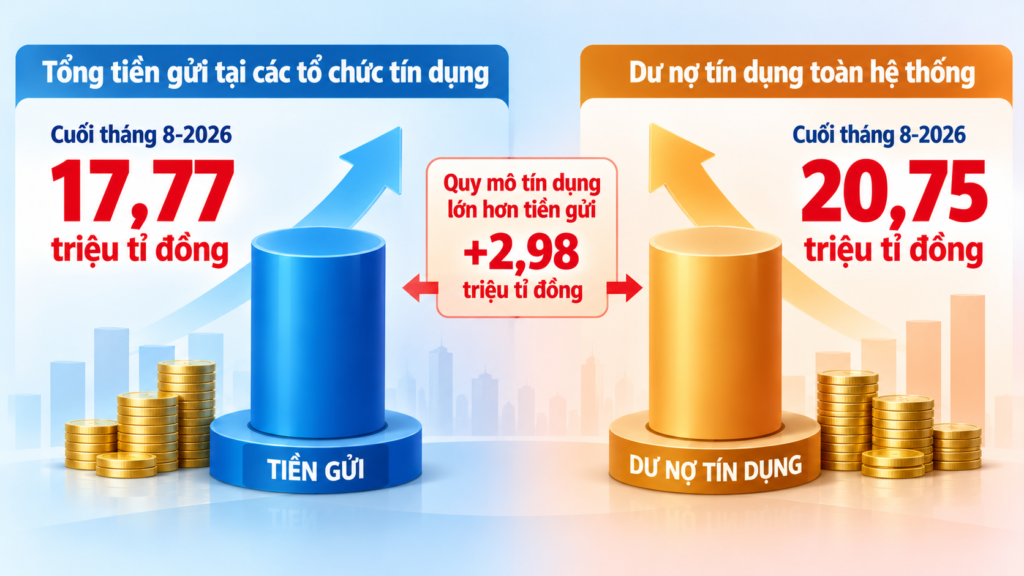
越南國家銀行公佈的最新數據顯示,截至2026年8月底,信貸機構中經濟組織與居民存款總額約達1777萬億越盾,僅8月一個月就增加31萬億越盾。居民存款升至1143萬億越盾,為歷史最高水平,較7月增加近21.4萬億越盾,增幅1.91%。
從年初累計看,全系統存款總額8個月增加近126萬億越盾,相當於較2025年底增長7.6%;居民存款增加近110萬億越盾,增幅10.63%,且自年初以來持續上升。居民存款佔系統存款總額的比重由2025年底的62.58%升至2026年8月底的64.34%。企業存款同期約634萬億越盾,較7月增加逾9.6萬億越盾,但波動較大。
貸款端增速快於吸存。國家銀行數據顯示,截至9月30日全系統信貸餘額達2075萬億越盾,較2025年底增長11.59%;胡志明市截至9月底吸存總額為5879.3萬億越盾,較2025年底增長11.72%。
財政學院金融經濟研究所副所長阮德度認為,吸存成本高企使下調貸款利率面臨困難。他分析,銀行按市場機制運行,須保證經營效率並遵守安全要求;若在投入成本仍高時下調貸款利率,利差將被壓縮,銀行可能對放貸更為謹慎。他提出可由國家預算提供利息支持,與銀行分擔部分成本,但該機制須配套透明、審計和資金使用監督要求。
胡志明市銀行大學講師周庭靈表示,下調貸款利率須結合世界經濟走勢與國內銀行體系資金成本考量。他指出,美國聯邦儲備委員會利率政策、能源價格、通脹和匯率等因素會影響越南的進口成本與資金流;若美元利率維持高位而越盾利率下降,利差可能加大匯率壓力。他認為利率走勢將趨於分化,具體取決於通脹、能源價格、物流成本與匯率穩定情況,並建議企業主動制定應對利率、匯率和投入成本波動的方案。
越南外貿股份商業銀行董事長阮清松在討論修訂補充部分法律的小組會上表示,中小企業約佔越南企業總數的98%,但僅佔信貸總餘額約20%。他認為這反映中小企業資金需求大而國家支持資源有限,若對所有中小企業實行統一支持機制,資源可能分散、難以見效,政策應明確對象與優先目標,聚焦有發展潛力、能與大型企業形成產業鏈銜接的行業和企業。

 越南中文社


