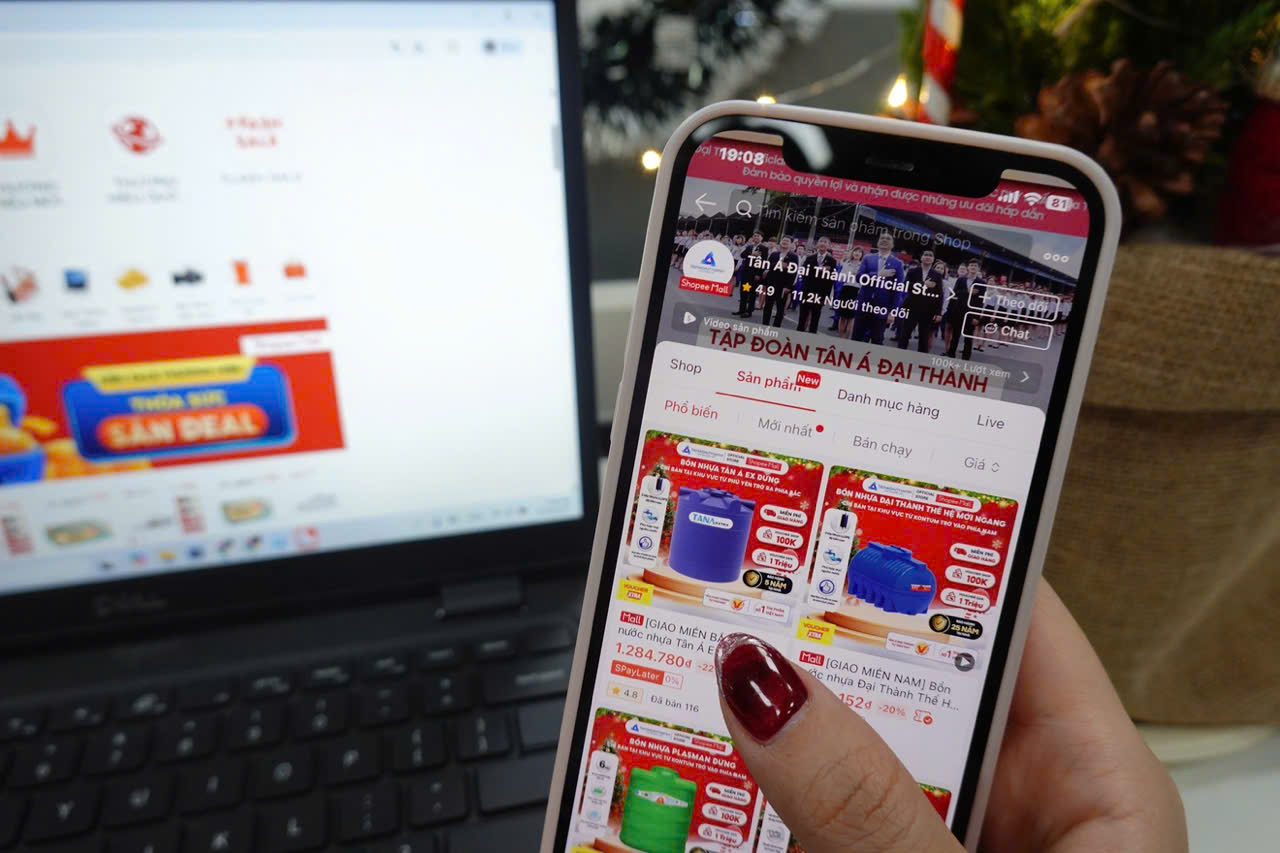
財政部徵求意見的草案草案中值得注意的一點是,該部提議免除在電商平臺銷售商品的經營戶和個人開具電子發票的義務。
具體而言,在具有支付功能的電商平臺上銷售商品的經營戶和個人經營者,如果已被平臺方代扣、申報和繳納稅款,則無需為每筆交易開具電子發票。
如果買家需要發票,電商平臺方將有責任開具電子發票併發送給買家。
財政部表示,此規定旨在適應平臺交易的本質,避免重複手續,降低合規成本,同時確保稅收管理的完整性。
如果該提議得以實施,將為年營業額超過10億越南盾的在電商平臺銷售商品的經營戶和個人經營者解決難題。
此前,在3月9日由稅務局組織的關於經營戶和個人經營者稅收管理政策的新聞發佈會上,記者也提出了關於電商平臺賣家是否需要開具發票的問題。
對此問題,稅務局國際稅收政策處副處長范氏明賢女士表示,根據2025年第70號法令關於電子發票的規定,銷售商品、提供服務時,賣家必須開具發票。因此,年營業額超過10億越南盾的電商平臺賣家仍屬於需要開具發票的範圍。
根據財政部2025年第32號通知,平臺賣家可以委託電商平臺代開發票。目前實際情況是,一些平臺已實施接受委託為賣家開具發票的機制。
然而實際上,許多平臺賣家表示在為每筆訂單開具發票時遇到困難。同時,委託平臺代開發票也並非總是順利,如果平臺拒絕的話。
除了上述內容外,草案還提議一些直接向消費者零售的行業必須使用收銀機開具的電子發票。
涉及的領域包括購物中心、超市、零售(汽車、摩托車、摩托車及其他機動車輛除外)、餐飲服務、餐廳、酒店、客運、公路運輸輔助服務、藝術娛樂及其他一些個人服務。

 越南中文社