
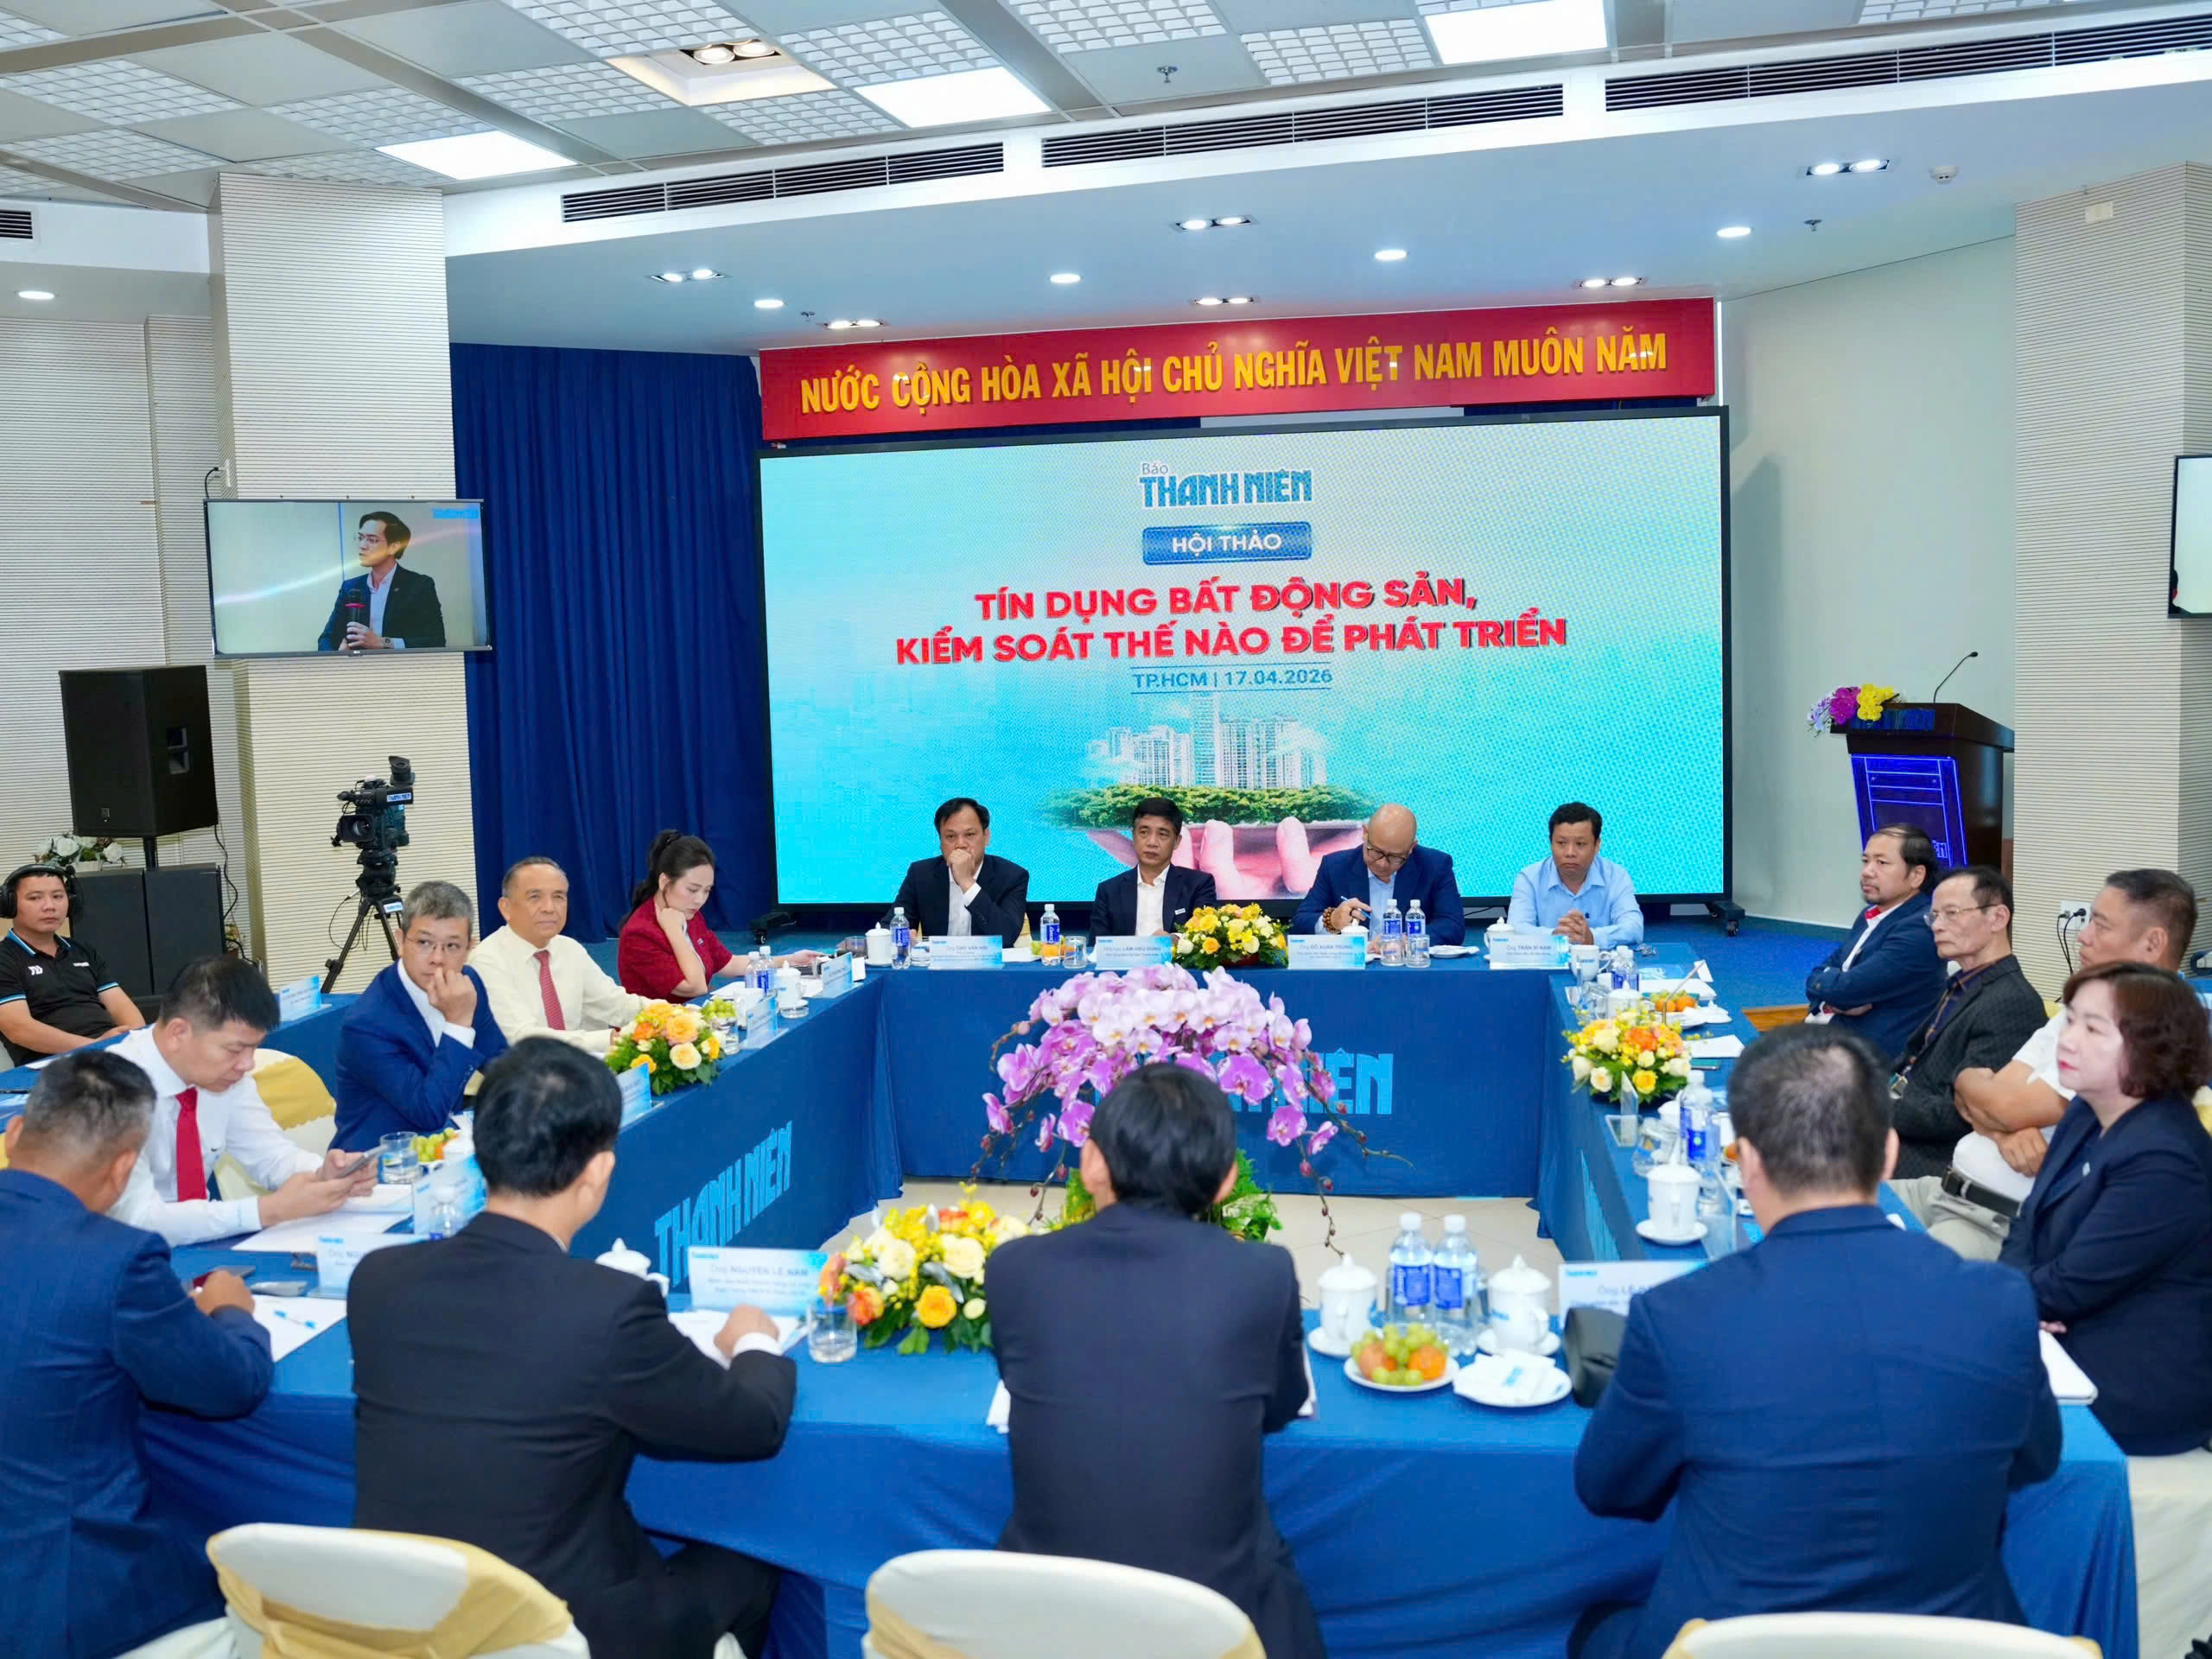
4月17日上午,《青年報》舉辦了“房地產信貸,如何調控以促進發展”研討會。
黎成公司經理黎友義先生講述了當前獲取貸款資金的實際困難,導致社會住房項目“停滯”。
社會住房項目完成地基…然後“停滯”
黎成公司經理表示,社會住房是房地產各細分市場中貸款最困難的對象。
具體而言,政府提供的145萬億越南盾信貸計劃是發展社會住房、工人住房的優惠計劃,已交由9家商業銀行實施。該計劃具有利率低於市場利率、不計入總體信貸額度、適用於購房者和投資者、貸款期限長達20年等便利點。
然而在現實中,義先生的企業接觸各家銀行時均被拒絕貸款。原因是當前存款利率過高,如果以6.1%的利率向社會住房投資者放貸,銀行會立即虧損。
義先生表示,目前黎成公司的一些項目儘管已完成地基,但因無法獲得貸款而處於“停滯”狀態。
“我們建議以商業住房的利率貸款,他們也不同意,因為未來可能因貸款對象不當而被追究責任。這種局面使得社會住房投資單位面臨困難,無人能獲得貸款”,黎友義先生說。
2021-2025年期間,胡志明市僅完成了約1.7萬套社會住房,2026-2030年期間的新交付目標需達到近20萬套。
將房地產歸入高風險類別尚不恰當
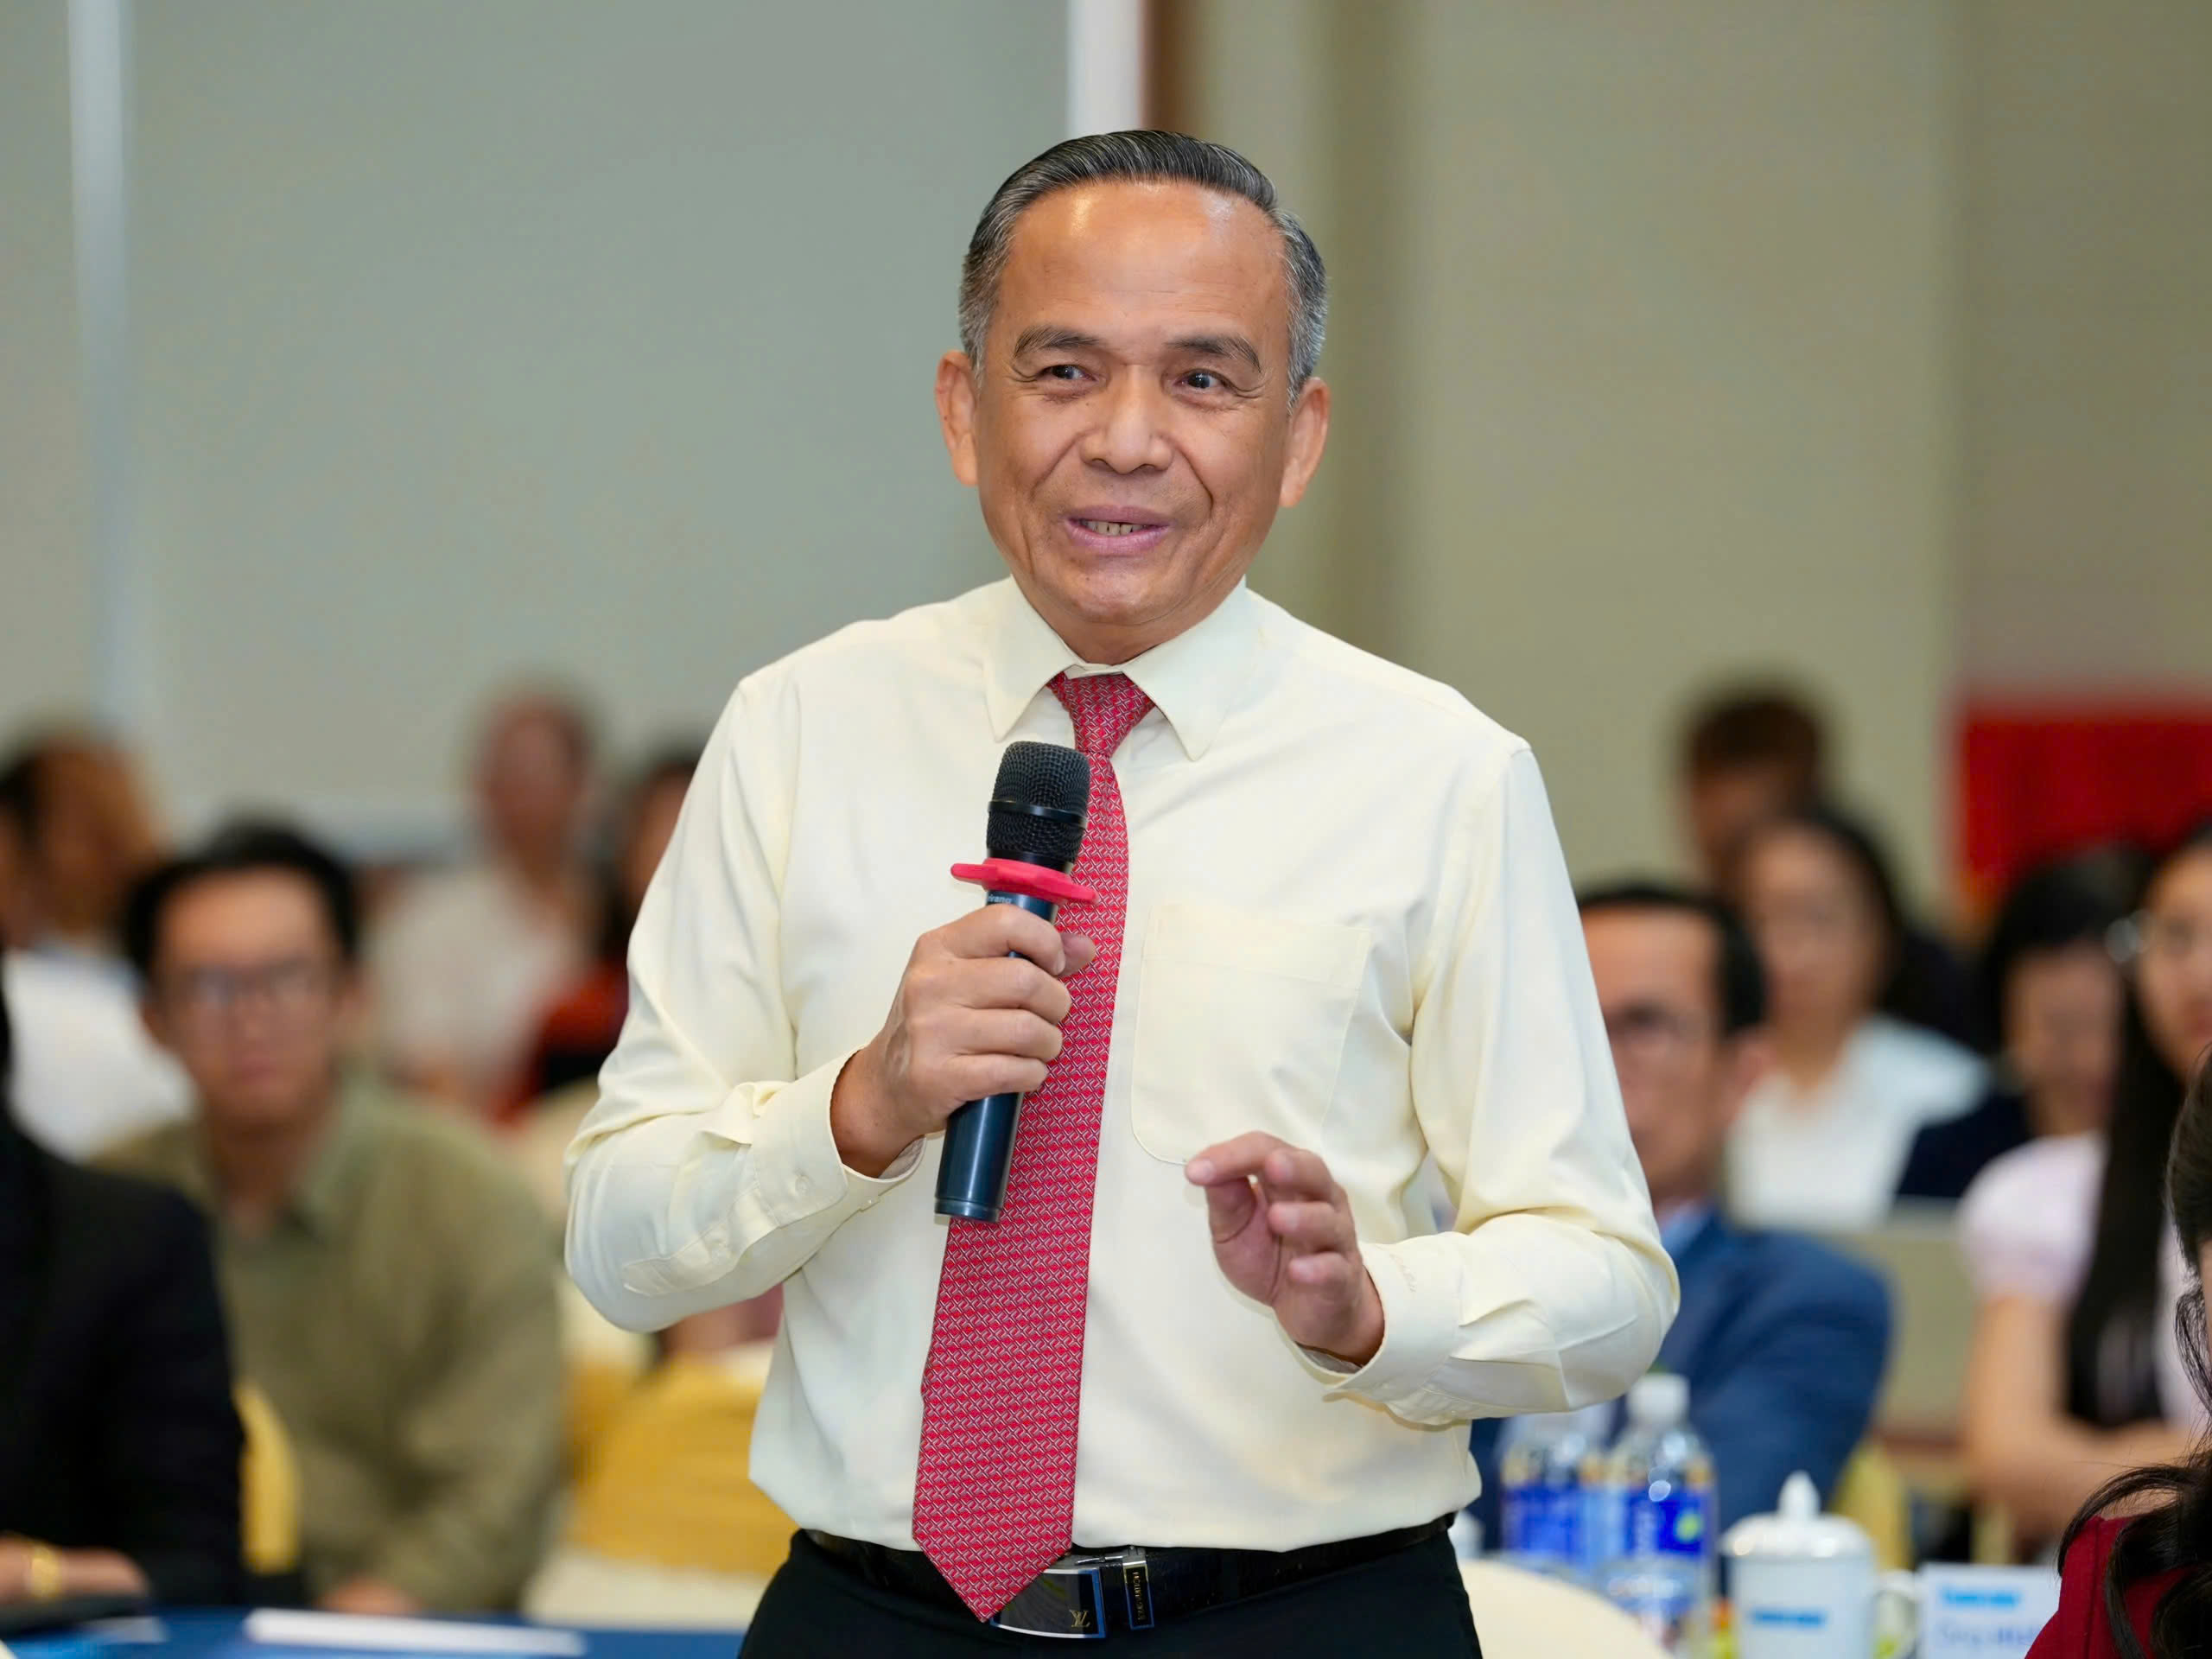
在研討會上,胡志明市房地產協會主席黎黃洲認為,信貸政策對整個經濟非常重要,不僅限於房地產。在經濟一級分類的21個最重要行業中,包括房地產經營行業。
進一步分析,洲先生表示,政府始終有引導信貸資金流向優先領域的導向,而房地產總是被歸入高風險類別。這是一種尚不恰當的評價。
因為從更廣泛的角度看,房地產不僅限於住房市場,還包括工業房地產、旅遊房地產、醫療房地產、教育房地產、娛樂休閒房地產等。
“必須肯定房地產整體以及住房房地產的非常重要角色。基本吃穿需求不難滿足,但居住需求非常巨大且需持續解決”,洲先生強調。
在研討會上進一步分享,東西地股份公司董事會主席阮太平先生表示,作為一家房地產分銷公司,當信貸收緊時,立即出現許多難以解決的問題。
首先是市場流動性放緩。如果以前有80-90%的客戶貸款購房,但當信貸收緊時,僅剩約60-70%。在信貸收緊的壓力下,客戶在購買前總是更加謹慎。
最明顯的證明是東西地公司自身記錄到,儘管市場房源處於高水平,但收入較同期下降了30-40%。
現實表明,尋找購房的客戶有增加趨勢,有實際居住需求,但客戶即使找到符合期望的產品也不會立即決定購買。主要原因來自信貸收緊,民眾難以獲得優惠貸款計劃。
房地產企業承受雙重壓力
諾瓦地產投資集團股份公司財務會計部門主任武國德先生認為,收緊信貸額度不僅影響項目和投資者,還會連鎖影響整個市場。
2026年初以來,對房地產市場參與者的貸款利率意外上漲,漲幅達20-30%,已對今年房地產市場產生重大影響。
據德先生稱,困難疊加困難,項目雖已初步與銀行合作,評估良好、可行,但今年很難獲得貸款額度。已獲得額度的項目至今尚未能放款,因此正在討論的新項目很難實施。或者一些有承諾的項目,但每10越南盾,最多隻能放款2-3越南盾。
東西地公司主席也表示,公司成本正在上升。如果以前1.5%的佣金仍有利潤,現在則增加了3-4倍,但利潤率仍然相當困難,部分原因是銷售成本和折扣促銷成本巨大。
然而平先生肯定,市場目前適合3-5年的投資者,購買以持有,因此存在對短線投資者的篩選。

 越南中文社


