一些專家認為這是貼近現實的舉措,而另一些則擔心政策會被扭曲,導致真正低收入者被擠出競爭。
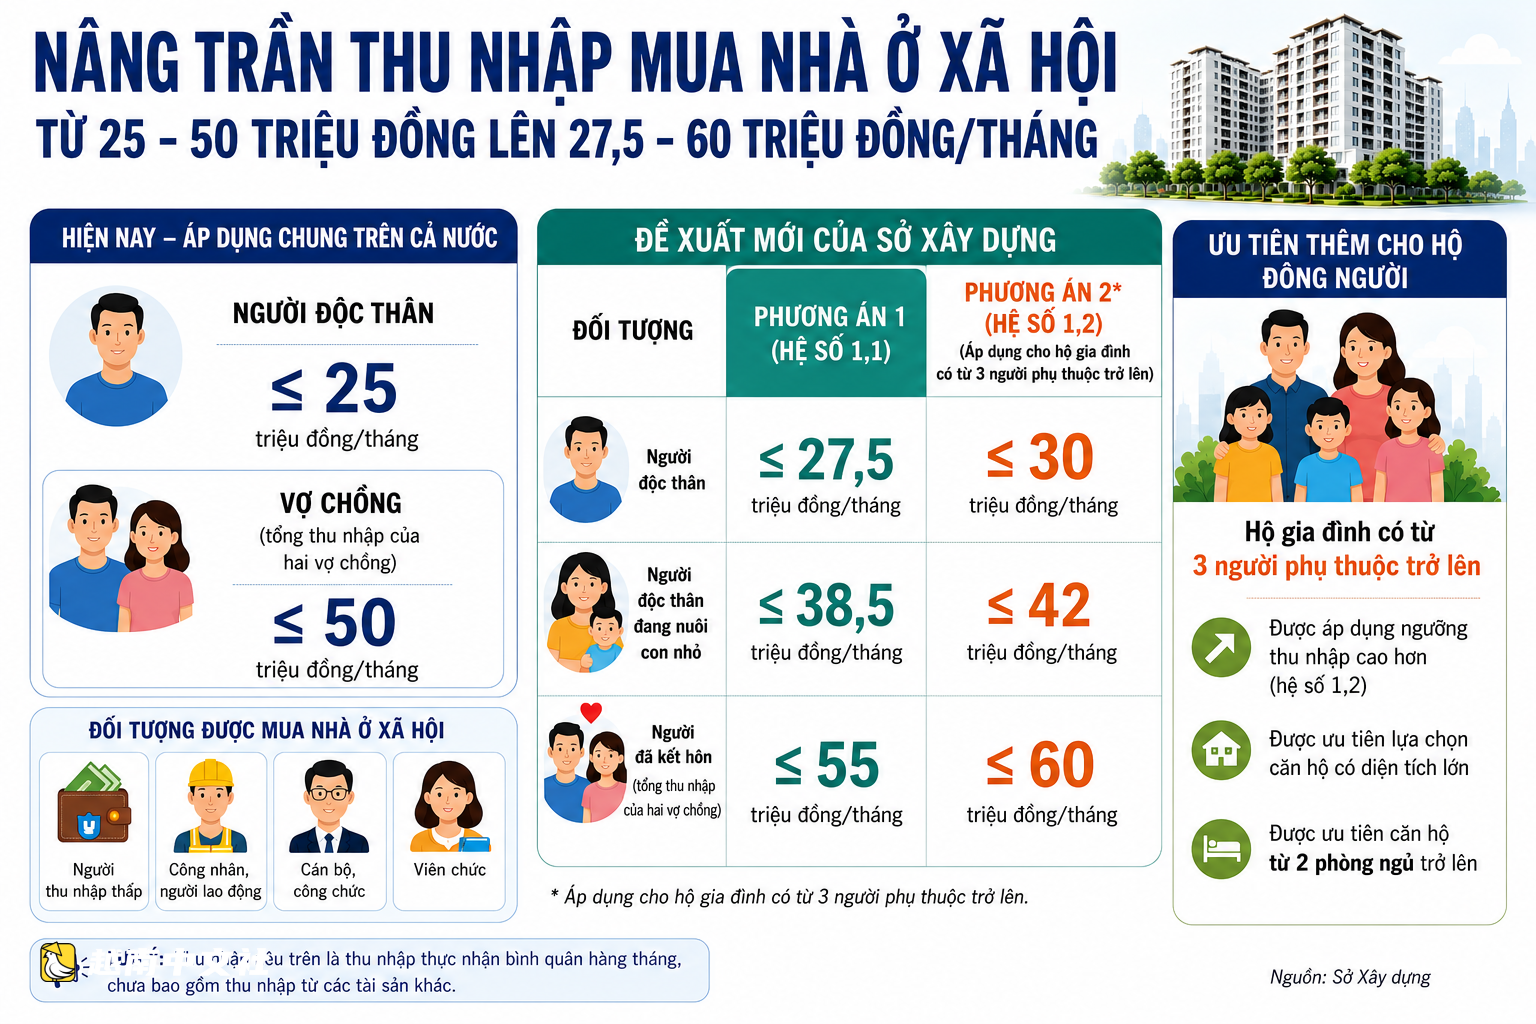
正如《年輕人報》報道,胡志明市建設局已向市人民委員會提交關於調整購買社會住房收入條件係數的報告。據此,建議將單身人士月實際收入上限提高至3000萬越南盾,夫妻提高至6000萬越南盾。
胡志明市房地產協會(HoREA)主席黎黃洲先生肯定這一提議完全有法律和現實依據。他表示,2025年胡志明市人均收入預計超過800萬越南盾/月,是全國平均水平的1.36倍。
“基礎工資上漲使得許多工齡超過15年的幹部、公務員收入接近2500萬越南盾/月。如果維持舊門檻,他們無意中被排除在受益對象之外,儘管在胡志明市這樣的特大城市擁有住房仍然非常困難”,黎黃洲分析道。
這也是Global Home管理公司董事會主席、經濟專家阮維成先生在接受《年輕人報》採訪時的觀點。他認為,按當前貸款利率,購房者每月需還本息超過1000萬越南盾。因此,許多月收入約3500萬越南盾的家庭對購買社會住房猶豫不決。
“實際上,如果收入過低,還貸後他們將沒有足夠資金維持基本生活和子女教育。而6000萬越南盾/月能確保持續的財務能力”,阮維成說。

越安和房地產投資股份公司總經理陳慶光先生則對6000萬越南盾這一數字的合理性表示擔憂。他認為,社會住房的本質是面向那些收入不足以購買廉價商品房的人群,具體包括低收入者、工人、勞動者、幹部、公務員和職員。
陳慶光進行了常規計算:人們通常用收入的30%來支付首套房按揭。對於月收入6000萬越南盾的夫妻,每月可還約2000萬越南盾,這足以貸款約20億越南盾。如果貸款占房價的70%,那麼該社會住房的價格應約為30億越南盾。“這對社會住房來說是極不合理的數字,有這樣的收入也不再被視為低收入者”,陳慶光直言。
他還指出,當前的錯誤是集中於擴大對象(增加需求),而供應極其有限。這無意中造成了不公平競爭,因為收入較高的人通常有更“漂亮”的貸款檔案,更容易搶佔真正貧困者的份額。
為了解決這一矛盾,專家建議需要更智能的“過濾器”,而不是僅看收入數字。許多專家和企業領導一致認為,需要同步實施多種解決方案、政策及優惠支持,使社會住房供應真正爆發。這才是徹底解決社會住房問題的關鍵。
同時,阮維成先生提議按收入分組(低於3000萬越南盾/月、4500萬越南盾/月、6000萬越南盾/月)進行優先評分。弱勢群體、單身女性或收入最低者應在社會住房購房檔案審核中優先考慮,同時需考慮位置和工程質量,因為這些是“控制”房價的因素。
此外,陳慶光先生強調,社會住房應主要以長期租賃形式存在(50-70年),價格合理,這有助於勞動者安居而不承受過大債務壓力。他還建議為可租賃社會住房和可租賃合理價格商品房模式補充專門的法律框架,以吸引企業。

 越南中文社