根據最新進展,該案為即將到來的上訴法庭提出了許多法律問題。
前校長對一審判決提出全面上訴
3月底,巴亭初中前校長阮氏平被判處3年有期徒刑的案件引起了公眾關注。這不是一起重大的貪汙或預算鉅額損失案件,而是一位在教育界工作多年的女校長,其被起訴的行為源於課外輔導的故事。
根據河內市第一區域人民法院的一審判決,阮氏平因“在執行公務時濫用職權”被判處3年有期徒刑。同案中,前學校會計范氏明玉被判處24個月緩刑。
案件發生在13年前,訴訟機關認定在2013-2014學年,巴亭初中組織課外輔導,但收費超過了河內市人民委員會第22/2013號決定的規定。
據指控,為使收支合法化,學校建立了兩套賬簿,並在文件上“拆分”班級以符合人數規定。被認定違規收取的總金額超過10.9億越南盾。案件引發爭議的一點是,大部分資金被認定用於支付教師工資、學校活動及與組織課外輔導相關的費用。前校長被指控獲利7800萬越南盾。
在一審法庭上,女校長多次落淚,稱自己沒有謀取私利,而是想在當時生活困難的背景下提高教師收入。許多家長、教師和學生也請求對被告從輕處罰。
一審後,阮氏平對判決提出全面上訴。在上訴書中,前校長認為一審未能正確評估案件本質,特別是認定被告因通過提高教師收入來提升個人威信而存在“非物質利益”的結論。
用於定罪的文書已被廢除
在案件等待上訴審理期間,出現了新的法律進展。用於定罪巴亭初中前校長阮氏平的課外輔導“最高收費”規定,剛剛被司法部認定內容違法、發佈超越權限。隨後,河內市人民委員會廢除了該文件。具體而言,河內市人民委員會第22/2013號決定規定了課外輔導活動的最高收費標準。按照規定,20-40名學生的班級每節課最高收費7000-9000越南盾。但阮氏平被認定要求教師每節課收取15000越南盾。所收款項70%用於授課教師,30%用於管理和設施。在3月的一審法庭上,阮氏平認為收費基於與家長的協商,符合教育培訓部第17/2012號通知。該通知規定“課外輔導費由家長與學校協商確定”。在為阮氏平辯護時,律師分析稱該部通知未授權省級人民委員會規定課外輔導費上限。因此,河內市人民委員會發布第22號決定設定最高收費標準屬於越權。律師還認為,訴訟機關使用下級文件定罪,而其內容與上級文件不一致,違反了法律適用原則。儘管如此,訴訟機關仍維持了指控意見。在最新發布的結論中,司法部認定第17號通知僅規定課外輔導費由家長與學校協商,未規定或授權地方設定最高收費標準。因此,河內發佈課外輔導“最高價”並不合適。該機構同時認定其後河內教育培訓廳的指導文件也“形式、權限不當”發佈。司法部建議河內市人民委員會和河內教育培訓廳緊急處理違法內容,追究相關集體和個人責任。該結論發佈一天後,河內市人民委員會決定完全廢除關於課外輔導“最高價”的第22/2013號決定。
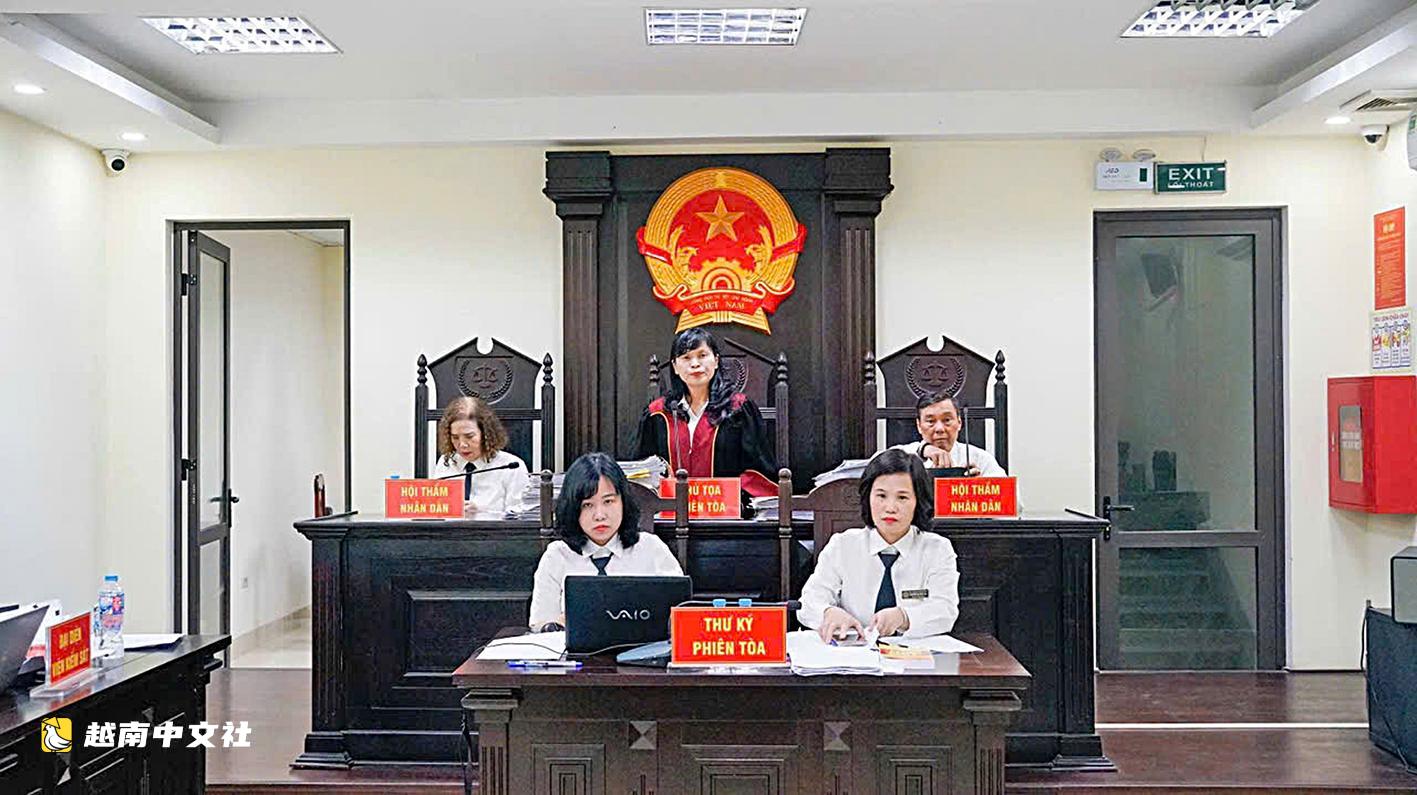
上訴庭將審查什麼?
Fanci律師事務所律師阮德盛表示,根據《刑事訴訟法》規定,當被告對判決全面上訴時,上訴合議庭不僅審查刑罰部分,還有權重新評估一審判決的正確性和合法性。首先是認定違法行為所依據的法律依據。這一點特別重要,因為一審指控的全部論證都與河內市人民委員會關於課外輔導的第22號決定緊密相關。“如果該文件合法性問題被提出,上訴庭必須重新評估指控的法律基礎”,律師分析。律師認為,上訴庭還需審查被告行為的本質,仔細評估案件中的課外輔導收費是行政違規、教育管理違規,還是已構成刑事犯罪要素。這是一個非常重要的界限。“此外還有損害和後果問題。在職務犯罪中,損害及行為與後果之間的關係是極重要的要素。如果認定違規收費的依據發生變化,則整個損害計算方式也可能需要重新審視。上訴庭有權重新評估證據和法律依據,如果認為一審適用法律不充分或不客觀。法律也允許各方在上訴階段補充新的材料和證據。因此,如果有司法部的材料認定第22號決定部分違法或發佈超越權限,那麼這不僅僅是普通參考材料,而是直接涉及指控依據合法性的情節”,阮德盛提出觀點。律師認為上訴庭必須至少審查三個問題:如果不適用第22號決定,是否還有其他依據認定犯罪行為;損害認定是否受影響;被告的行為是否仍被視為“違反公務”。這些因素可能直接影響維持、修改或撤銷一審判決。“從法律本質上看,要認定一個人有違反公務的行為,首先必須確定被違反的規定是否合法。如果指控的法律基礎動搖,那麼整個指控結構也將被重新審視”,阮德盛律師分析。
如何理解“非物質利益”?
根據已公佈的上訴內容,阮氏平認為一審判決未能客觀評估案件本質,特別是認定她因組織課外輔導以提高教師收入和維持學校運營而存在“非物質利益”。她也否認了個人謀私動機。這種認定利益因素的方式在審判實踐中是否普遍?律師阮德盛表示,目前在審判實踐中,“利益”概念不僅被理解為直接物質利益,有時還擴展到非物質利益,如威信、地位或管理利益。然而,其適用需非常謹慎,以避免模糊行政違規與刑事責任之間的界限。他認為,不能僅憑管理者想提高教師收入、維持學校運營就當然推斷為個人謀私動機。要認定職務犯罪中的利益因素,必須明確被告是否旨在獲取個人利益、該利益是否不正當,以及是否有直接證據證明謀私動機,還是僅從管理結果推斷。在本案中,如果大部分資金用於教師和學校運營,且沒有明確證據表明被告直接個人獲利,則“非物質利益”因素的認定需要非常嚴格地審查。這也是一個值得注意的法律點,因為它直接關係到教育管理違規與刑事責任之間的界限。

 越南中文社