
越南銀行業協會與TradePass合作,於5月19日至20日舉辦了2026年世界金融創新系列會議。
會上,專家們普遍認為越南銀行業已超越基礎數字化階段。隨著便利性和處理速度成為基本期望,金融機構的下一個競爭優勢將在於客戶體驗、數據能力和風險管理。
在第一次討論環節中,越南外貿銀行零售銀行部主管段紅絨指出了在金融應用快速擴張背景下決定客戶忠誠度的三個因素。
首先是安全和信任,因為沒有信任,其他體驗都失去意義。第二是個性化客戶體驗的能力。
“在人工智能快速發展的時代,銀行應用必須簡單便捷,同時還要能夠理解客戶需求並主動推薦合適的解決方案,”段紅絨說。“第三個因素是維持長期關係的能力,因為銀行應用正從交易平臺演變為複雜的金融助手,幫助客戶更有效地管理投資。”
然而,據段紅絨稱,個性化必須與安全和合規齊頭並進。
“在越南外貿銀行,所有監管合規要求必須從產品設計階段就嚴格整合。控制措施不是在開發完成後才添加,而是數據保護、風險管理和客戶體驗必須從一開始就同步構建,”她補充道。

在討論數字銀行快速增長背景下實體網點未來時,越南AB銀行負責技術與數字化轉型的副總經理林大河強調,網點不會消失,而是角色會演變。
“轉賬、開戶和支付等基本交易將逐漸轉移到數字平臺,而網點將繼續在諮詢服務、客戶關懷和更復雜的金融產品方面發揮重要作用,”林大河說。“未來,每個客戶接觸點將服務於不同目的,但體驗必須在所有渠道保持一致。客戶可能從應用開始交易,但在必要時仍需要網點直接諮詢。”
展望未來兩到三年,Vikki數字銀行零售銀行部主管裴海強調了兩個主要趨勢——從獨立競爭向基於生態系統的競爭轉變,以及由人工智能和數據驅動的更深層次個性化。
“銀行將不再只提供金融產品,而是會整合客戶日常生活中的廣泛服務。在不久的將來,銀行可能能夠為每位客戶幾乎實時構建高度個性化的體驗,”他補充道。
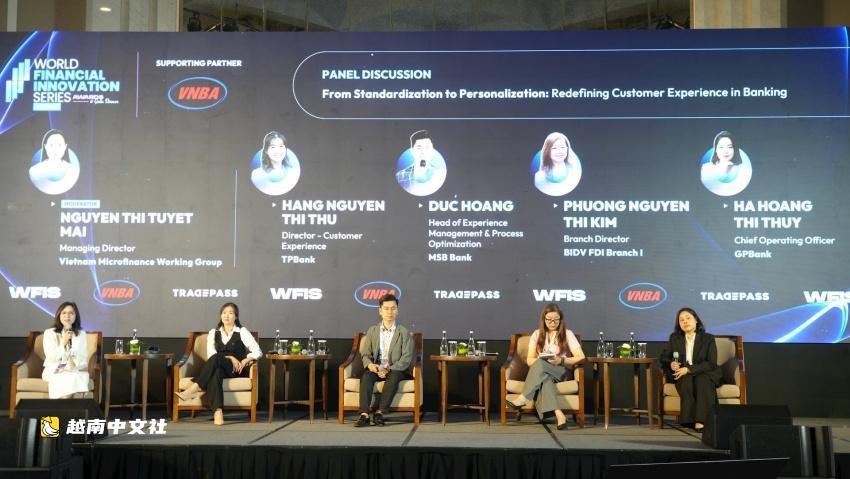
如果說人工智能和數據是個性化的引擎,那麼第二次討論環節的專家則聚焦於下一個挑戰——確保技術服務於客戶需求而不越界隱私。
將個性化比作高性能賽車,先鋒銀行客戶體驗總監阮氏秋恆表示,個性化是提供速度的引擎,而隱私則充當剎車系統。
“沒有引擎你無法加速,但沒有剎車你無法留在賽道上,”阮氏秋恆說。“先鋒銀行只有在獲得客戶信任和同意後才進行個性化服務,同時明確區分侵擾性和精緻的個性化。”
“先鋒銀行的目標是在正確的時刻、為正確的需求、在正確的背景下提供精緻的個性化。我們還特別強調共創,允許客戶設計和構建自己的審批流程,因為共創代表著最高水平的個性化,客戶積極參與塑造最適合他們的體驗,”她補充道。
從大型國有銀行的角度,越南投資發展銀行外資分行一分行行長阮氏金芳認為,客戶數據碎片化是構建個性化體驗的最大障礙之一。
“核心解決方案是開發一個能夠整合所有數據源的中央操作系統。同時,銀行必須積極應用技術,同時確保合規和交易安全,並轉變領導思維,轉向以客戶為中心的方法,”她補充道。
在衡量有效性方面,GP銀行首席運營官黃氏翠河提出了三組指標:客戶滿意度、客戶參與和互動,以及業務績效。
“銀行需要衡量整個客戶旅程中的客戶體驗,而不是分離單個接觸點。同時,衡量必須足夠快速,以便及時調整行動計劃,”黃氏翠河補充道。
 越南中文社

