根據菲恩集團(FiinGroup)的月度報告,4月份在全國運營的基金錄得淨流出總額超過6000萬美元。與3月份相比,這一數字大幅下降了70.7%,創下去年8月以來的最低月度淨現金流出。
具體而言,期間股票基金的淨流出環比驟降94.2%,至近728萬美元,這得益於交易型開放式指數基金(ETF)和封閉式基金的贖回壓力均有所緩解。
相反,債券基金當月淨流出超過5200萬美元,儘管該組別的整體回報略有改善。
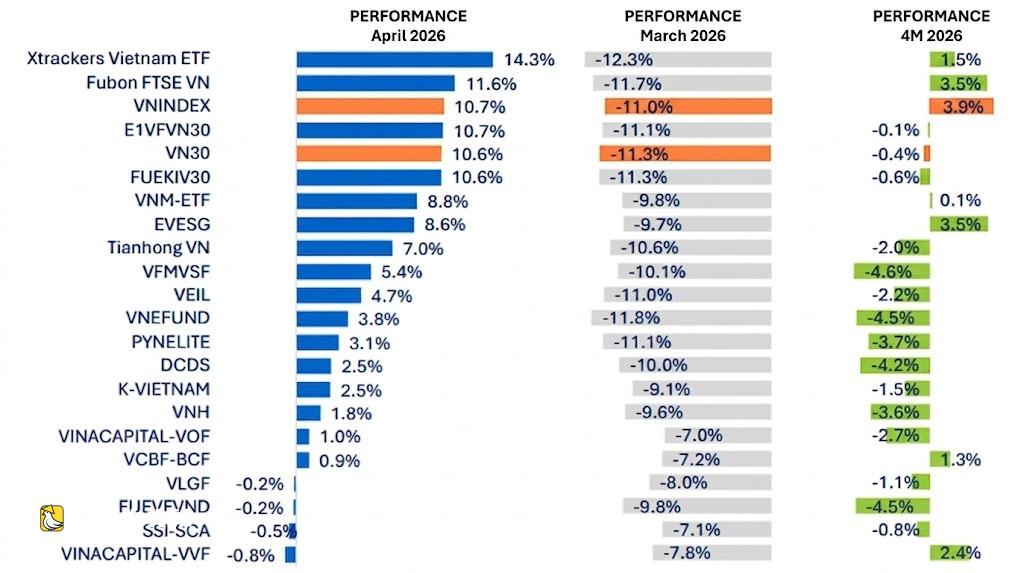
在業績方面,4月份股票基金的平均月回報率為2.2%,與3月份錄得的9%收縮相比出現大幅逆轉。反彈是廣泛的,83只基金中有81只業績改善,得益於越南指數(VN-Index)月環比大幅上漲10.7%。
市場漲幅高度集中,主要由溫集團(Vingroup)相關的股票家族推動,包括VIC、VHM和VRE。由於這種極端分化,83只基金中只有三隻跑贏或匹配了越南指數和VN30指數。
VN30指數衡量越南30只領先大盤且流動性強的股票的表現。
對這類股票敞口較大的基金,尤其是某些海外ETF和追蹤VN30的ETF,表現出色,回報率在10%至14%之間。
當月主要基金中,領漲的是Xtrackers越南ETF(回報率14.3%)和富邦富時越南ETF(Fubon FTSE VN ETF,回報率11.6%)。相反,不持有VIC相關股票(如VinaCapital)的開放式基金業績落後於指數。
在5月初的VinaCapital年度股東大會上,該投資公司闡述了其排除溫集團的理由,理由是預計市盈率超過100倍,是VinaCapital自身基金平均市盈率的10倍,淨債務上升至100億美元,以及估計年資本支出為100億美元。
VinaCapital基金經理指出,儘管VinFast每年具體資本分配為10億美元,但如此龐大的投資規模使得難以衡量實際經濟效益。
他們對Vinhomes也保持謹慎,儘管其經營現金流強勁,但理由是依賴於向二級房地產開發商批發銷售,具有波動性和高度週期性。
相反,龍資本(Dragon Capital)認為溫集團的上漲完全合理。該公司高級證券業務總監武阮科傳(Vo Nguyen Khoa Tuan)認為,以韓國財閥的歷史增長軌跡和長期潛力衡量,溫集團的估值仍然適中。
通過將溫集團視為越南經濟中與這些工業巨頭平行的角色,他指出VIC和VHM是能夠推動越南指數突破1900點裡程碑的重要私營部門支柱。
這一前景促使龍資本的DCDS股票基金在4月下旬積極增持溫集團股票,使其佔淨資產價值的近17%。
該基金淨買入224萬股VIC股票和127萬股VHM股票,同時新建倉166萬股VRE股票。儘管如此,該基金在4月份仍跑輸越南指數,因為相對於指數基準,它對溫集團股票的配置仍然結構性偏低。
儘管觀點相左,但兩家資產管理公司都同意,預計今年9月富時羅素(FTSE)正式升級越南股市,以及摩根士丹利資本國際公司(MSCI)可能在未來兩三年內跟進,淨拋售趨勢可能會逆轉。

 越南中文社