7月15日,龍資本研究主管鄧月明在越南投資評論主辦的資本渠道重組研討會上表示,越南正處於新增長週期的門檻,需要資本市場成為調動長期資源的主要渠道,而非過度依賴銀行信貸。
據鄧月明稱,越南經濟和金融市場在過去十年取得了顯著進展。然而,越南到2045年成為高收入經濟體的雄心需要根本不同規模的資本和更高質量的增長。
“我們的估算顯示,未來幾年保持兩位數的GDP增長並實現2045年發展目標,需要約1.46萬億美元的總投資,相當於越南2025年GDP的約2.5倍,”她說。“在此背景下,發展資本市場不再是選項,而是進入新增長週期的先決條件。銀行信貸目前僅能滿足經濟融資需求的約20-25%,而外國直接投資貢獻另外15-25%。剩餘資金將在未來五年來自債券和股票市場。”
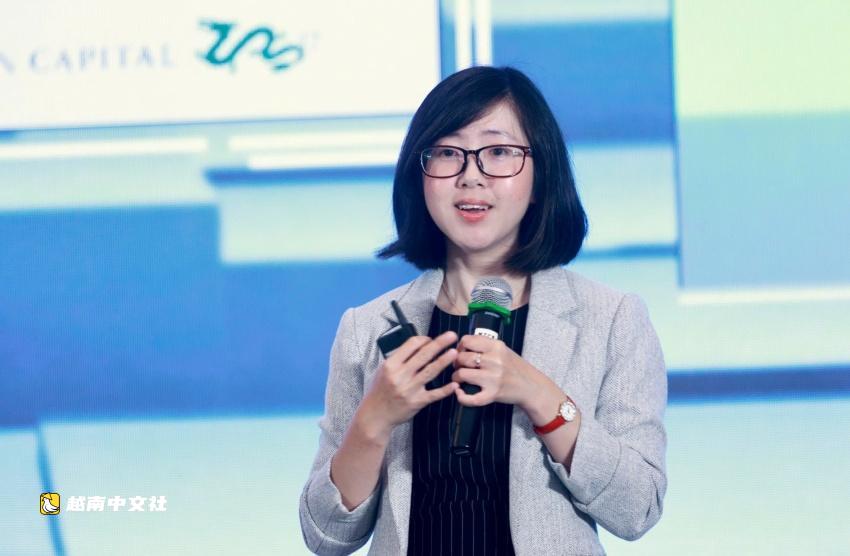
鄧月明指出,越南目前的信貸與GDP之比約為146%。雖然這仍低於亞洲最高水平,尚未達到警戒線,但已超過印度等可比新興經濟體。
“如果銀行信貸繼續以每年15-16%的速度擴張,未來三到五年內,越南的信貸與GDP之比將躋身亞洲最高行列,僅次於中國、韓國和新加坡。我們只有三到五年的時間,否則以銀行信貸為主導的增長模式將觸及極限,”她警告道。
“與此同時,不斷增長的資本需求將繼續對利率施加上行壓力。銀行業的資本充足率仍相對薄弱,約為11-12%,而存款增長持續落後於信貸增長,進一步加劇了系統流動性壓力。我們不能用僅有12個月期限的資金來建設一個40年的經濟體,”鄧月明說。
她解釋說,在發達經濟體中,銀行主要向中小企業和零售客戶提供融資,而基礎設施、大規模製造和創新的長期資金主要通過債券和股票市場籌集。
“股票是最長期的資本來源,而債券允許公司為特定投資目的籌集適當期限的資金,從而在融資需求和資本結構之間創造更好的平衡,”鄧月明說。“為了支持越南的發展雄心,股票市場應擴大到GDP的約120%,而目前為60-70%。同樣,債券市場需要增長到GDP的約40%,而目前不到20%。”
“這清楚表明,股票市場將在為經濟調動長期資本方面發揮關鍵作用,”她補充道。
鄧月明認為,越南擁有吸引國際資本的許多基本條件,包括全面的行政改革、在全球供應鏈中日益重要的地位、從中國+1製造業轉移中受益、有利的人口結構和消費趨勢、股市升級的前景,以及與國際標準接軌的持續市場現代化。
“然而,矛盾的是,外國間接投資持續錄得淨流出,”她說。“外國投資者目前僅佔總市值的約12%,約為2016年峰值水平的一半。雖然印度尼西亞和馬來西亞也經歷了類似趨勢,但越南的淨流出規模要大得多。”
據鄧月明稱,問題在於資本市場的供需雙方。在供給方面,上市公司的結構未能跟上經濟轉型的步伐。
“金融服務和房地產目前佔總市值的約68%,而製造業僅佔約15%,服務業約佔11%。高科技公司和大規模製造商仍然嚴重不足,”她說。“市場缺乏能夠吸引長期投資的高質量上市公司。”
在需求方面,鄧月明指出,越南仍缺乏足夠的長期國內資本池。
“我們需要加速發展國內投資基金,同時引入更強有力的激勵措施,擴大長期機構資本,包括養老基金、共同基金和其他長期投資工具,”她強調。“如果供給和需求雙方的延誤能夠同時解決,越南的資本市場將能夠更快增長,更具韌性,並真正成為經濟增長的新引擎。”
 越南中文社