轉移電動摩托車生產線
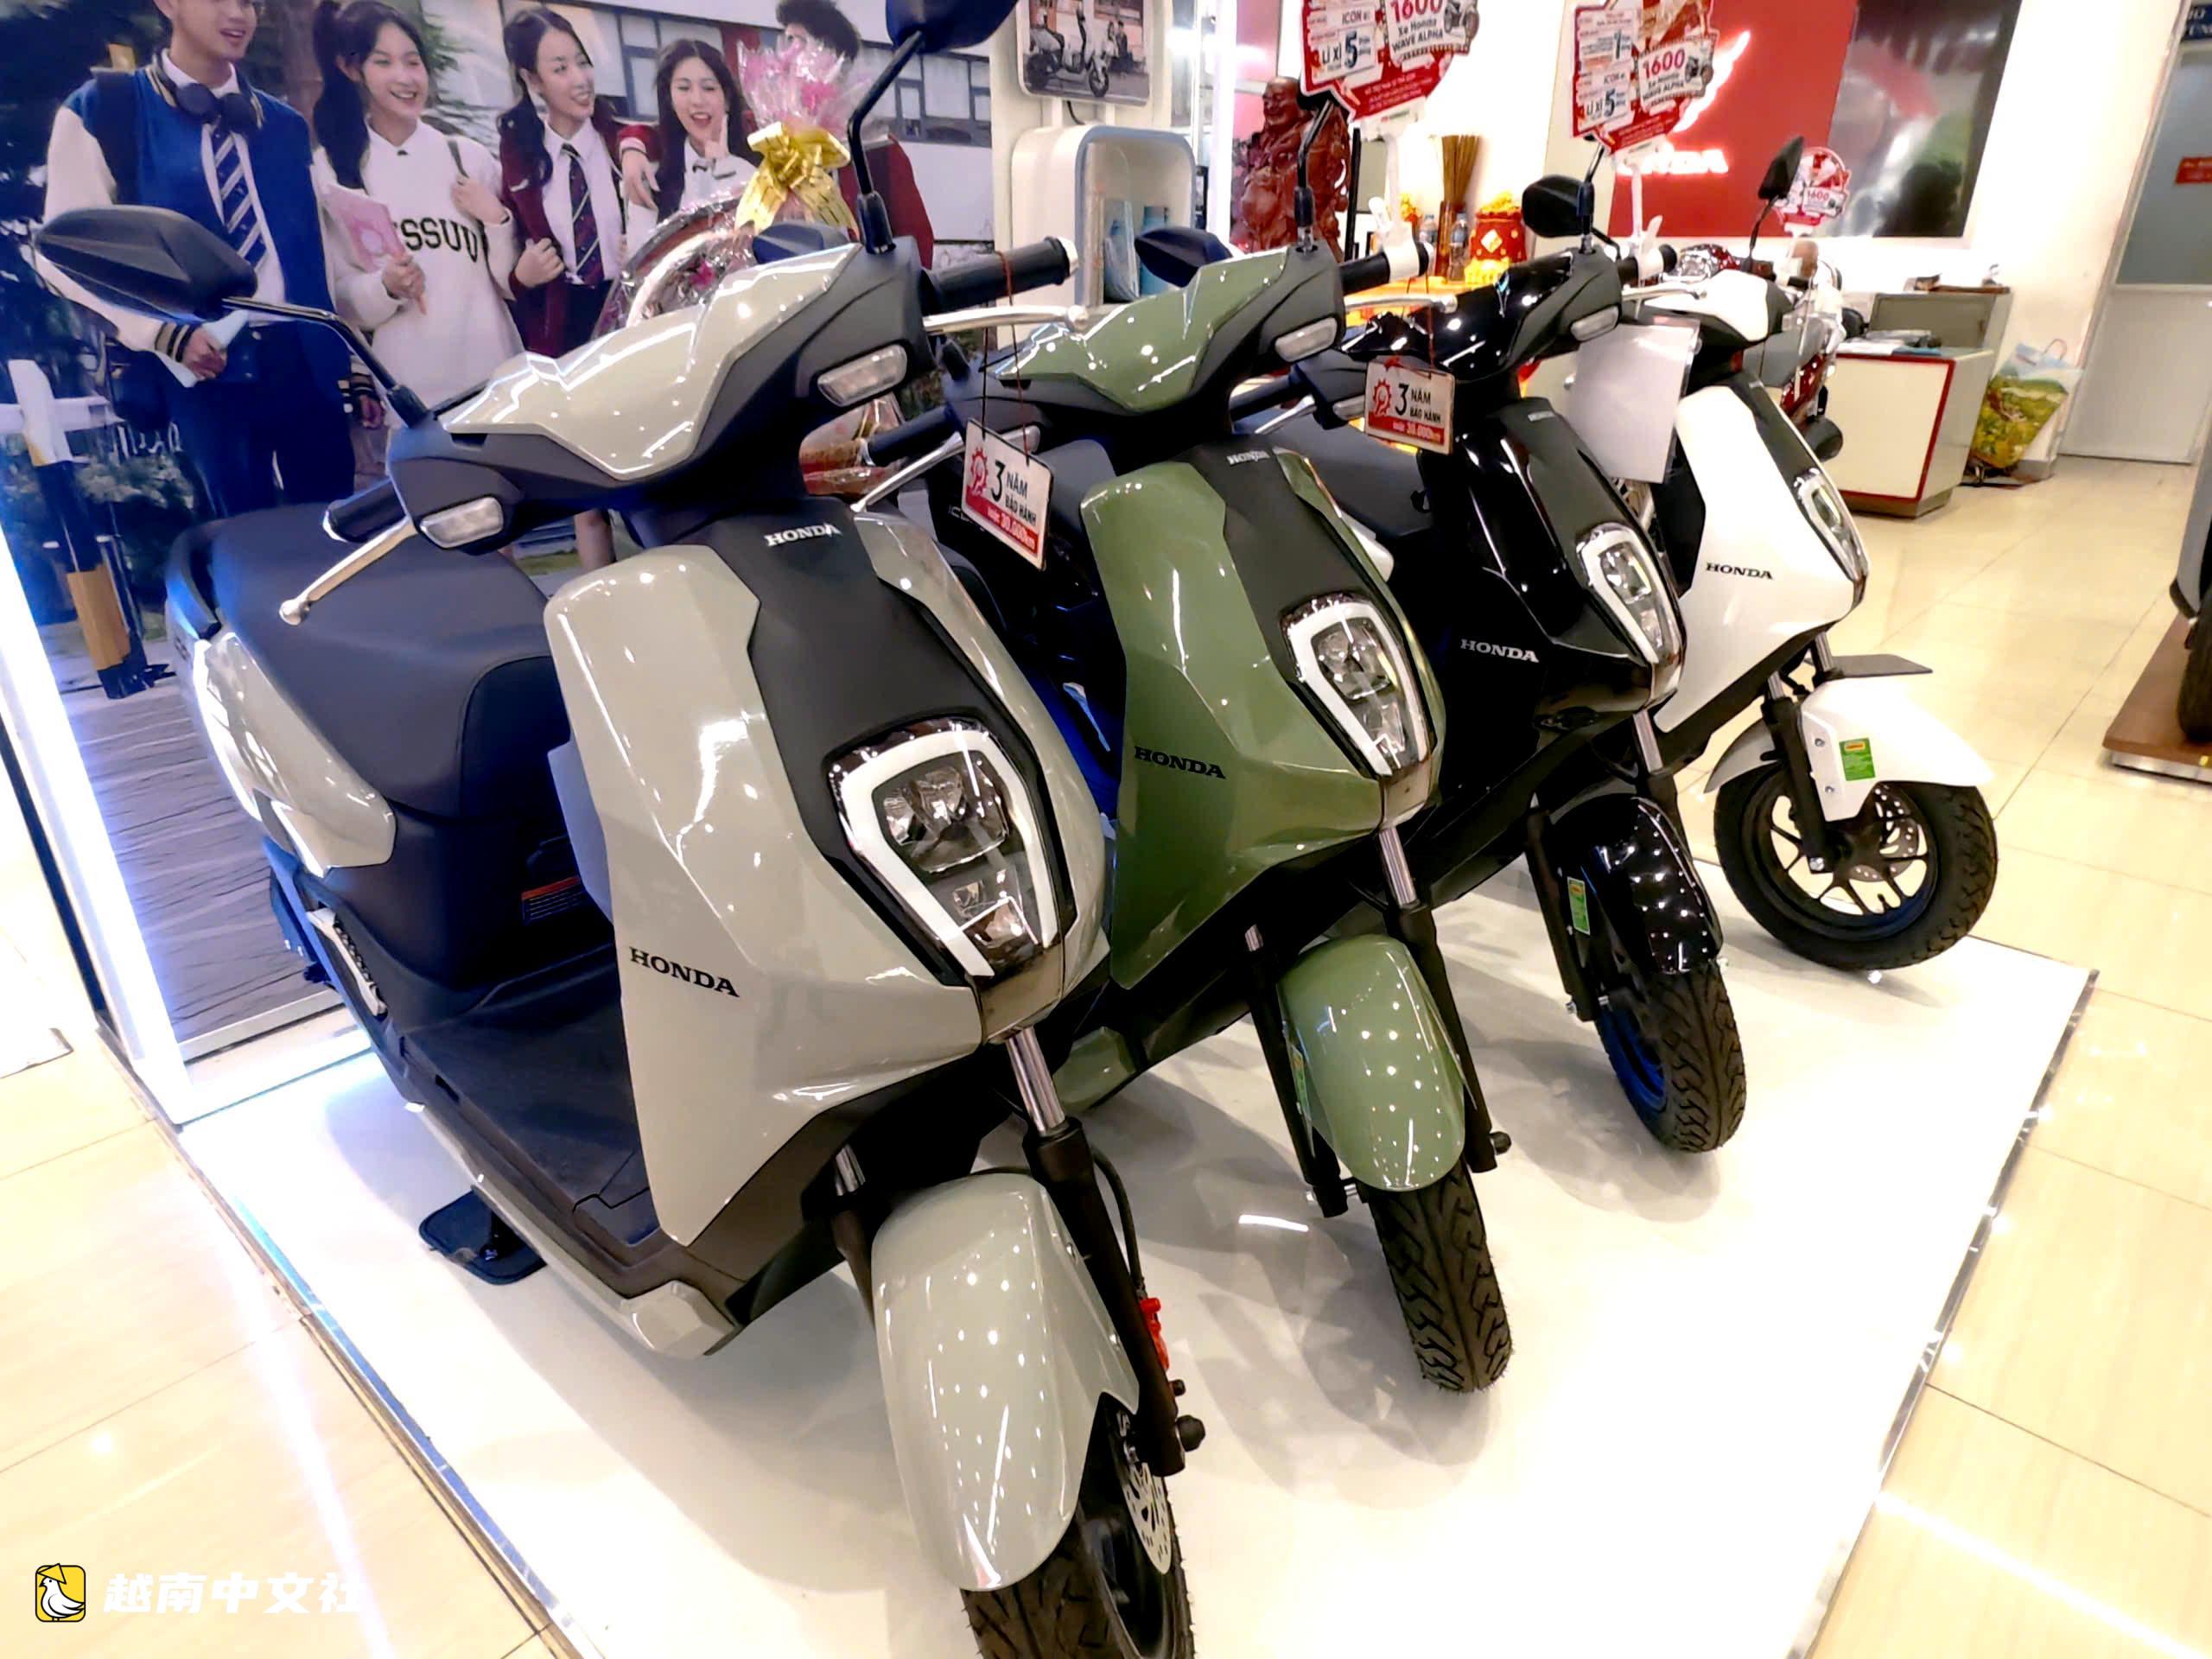
7月16日消息,本田計劃從2026年9月起將UC3電動摩托車生產線從泰國轉移至其在富壽省的工廠,此舉持續引發關注。
將一款電動車型轉移到越南並非孤立舉措。
本田自1998年起在越南生產摩托車,目前運營著三家工廠及配套車間和零部件供應商,總產能約250萬輛/年。產品既供應國內市場也用於出口。
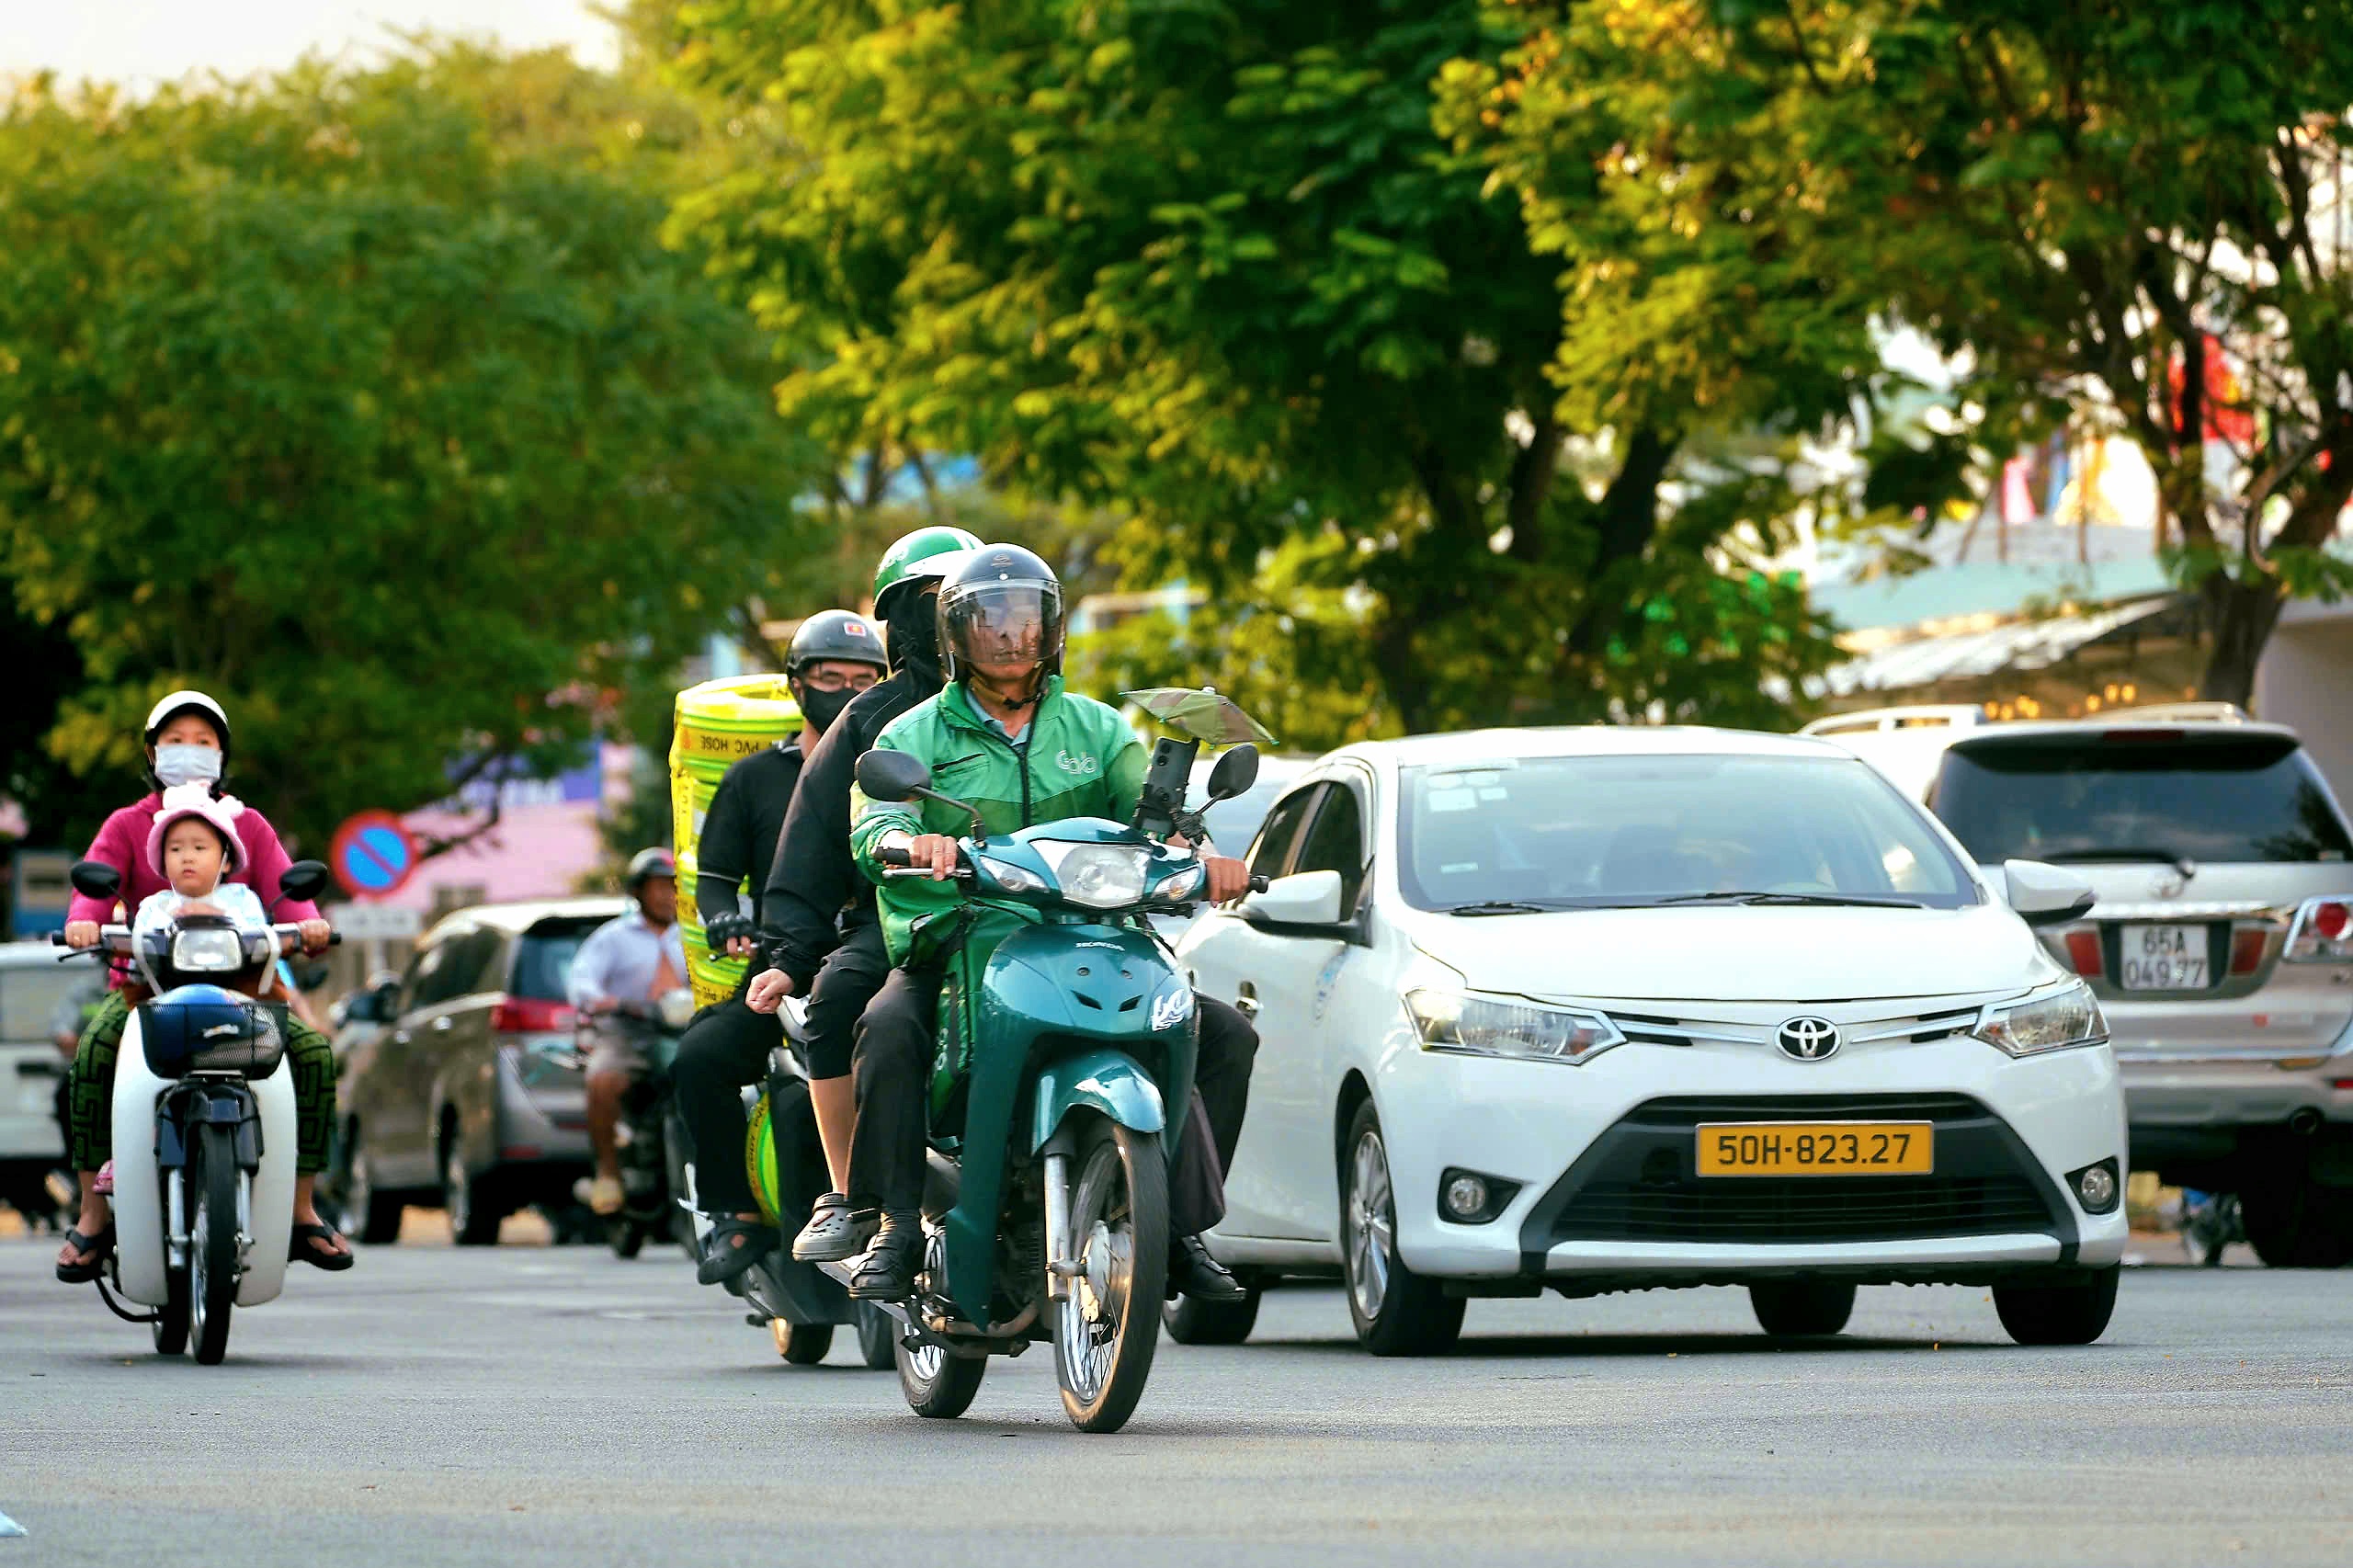
這一基礎曾幫助本田佔據越南摩托車市場80%以上的份額。但燃油車的優勢正面臨壓力,因為用戶正逐漸轉向電動車。
VinFast以及其他品牌如Pega、DatBike、Selex等的汽車和電動摩托車市場份額快速增長,尤其是在大城市推動減排政策的背景下。目前燃油摩托車仍是本田的主要收入來源,而其電動車型價格較高且更換電池不便。如果不迅速改變,本田可能會在最重要的市場之一逐漸失去年輕客戶群。
市場吸引建廠
不僅本田,多家汽車製造商也在增加在越南的生產。越南豐田計劃追加投資約3.6億美元建設首條本土混合動力汽車生產線。本田從2026年開始組裝混合動力汽車。
此前,福特已於2021年中期將Ranger皮卡從泰國進口改為在海陽省組裝。
擁有MG品牌的上汽集團正與合作伙伴洽談在越南建廠項目。
上汽越南總經理唐東輝表示,該項目可能從2027年底啟動。各品牌加大投資之際,越南市場規模正接近東南亞領先集團。
2025年,越南汽車銷量約63萬輛,接近泰國。國內產量約484,500輛,同比增長25%。
預計2026年市場可達約70萬輛,其中國內生產和組裝約55萬輛。越南工貿部預測,到2030年消費規模可能增至100-110萬輛/年。
越南人口超過1億,而泰國人口約7000萬。平均收入增長、汽車保有率低以及高速公路網絡持續擴張,為各品牌提供了巨大潛力。
本地化生產還有助於企業降低運輸成本、靈活控制交車時間,並部分規避匯率和進口關稅波動。
2026年上半年,豐田和雷克薩斯在越南售出36,669輛,同比增長22%。越南豐田貢獻了超過4.82億美元的財政收入,並出口了3720萬美元的零部件。因此,一座工廠不僅僅生產汽車,還帶動了就業、稅收、零部件以及參與區域供應鏈的機會。
越南汽車供應鏈發展機遇
多家汽車製造商正在泰國收縮或重組生產活動,包括本田、日產、鈴木、斯巴魯。這是越南迎接新生產線的機遇,因為市場規模快速增長、生產成本具有競爭力,且電動和混合動力汽車需求日益增長。
然而,幾家工廠關閉並不意味著泰國失去其東南亞汽車製造中心的地位。該國仍擁有龐大的生態系統,包括數千家零部件供應商、機械企業、工程師和熟練勞動力,這些是經過數十年積累的。這是大型市場也無法一朝一夕形成的根基。
越南輔助工業協會認為,越南新增了工廠和品牌,但輔助工業仍是薄弱環節。許多高價值零部件如發動機、變速箱、電子系統、電池和控制器仍需進口。
本地化率低導致生產成本難以降低,而組裝企業與國內供應商之間的聯繫不夠緊密,使得跨國公司難以真正“紮根”。
例如,2018年後豐田仍維持在越南的生產,但同時增加了進口車型數量。在正在銷售的17款車型中,有12款來自泰國、印度尼西亞和日本。
這表明跨國公司會將每款車型放在成本最優的地方。一條生產線在市場有利時可能轉移到越南,但如果零部件昂貴、產量低或政策不穩定,也可能離開。
經濟學家範芝蘭在與《青年報》分享時表示,經過數十年的招商引資,越南曾為大型汽車製造商在國內設廠而自豪。然而,大部分價值仍掌握在外資企業手中的品牌、技術和核心零部件上。
國內主要承擔組裝環節,而提高本地化率的承諾未能達到預期。
範芝蘭認為,越南為外資汽車公司提供了許多土地和稅收優惠,但尚未建立起足夠強大的汽車工業,未能將每輛車的多數價值留在國內。
目前國內已出現大型汽車企業,致力於技術自主和擴大生產。接下來的挑戰不僅是將更多生產線引入越南,還要幫助本土企業更深入地參與供應鏈。

 越南中文社