8月22日上午,在討論修改《房地產經營法》政策方向的會議上,一些國會代表的意見集中在控制房地產項目募集資金的現金流問題上,以既保護購房者,又不使項目開發資金來源受阻。
購房者也應像銀行一樣受到現金流監控
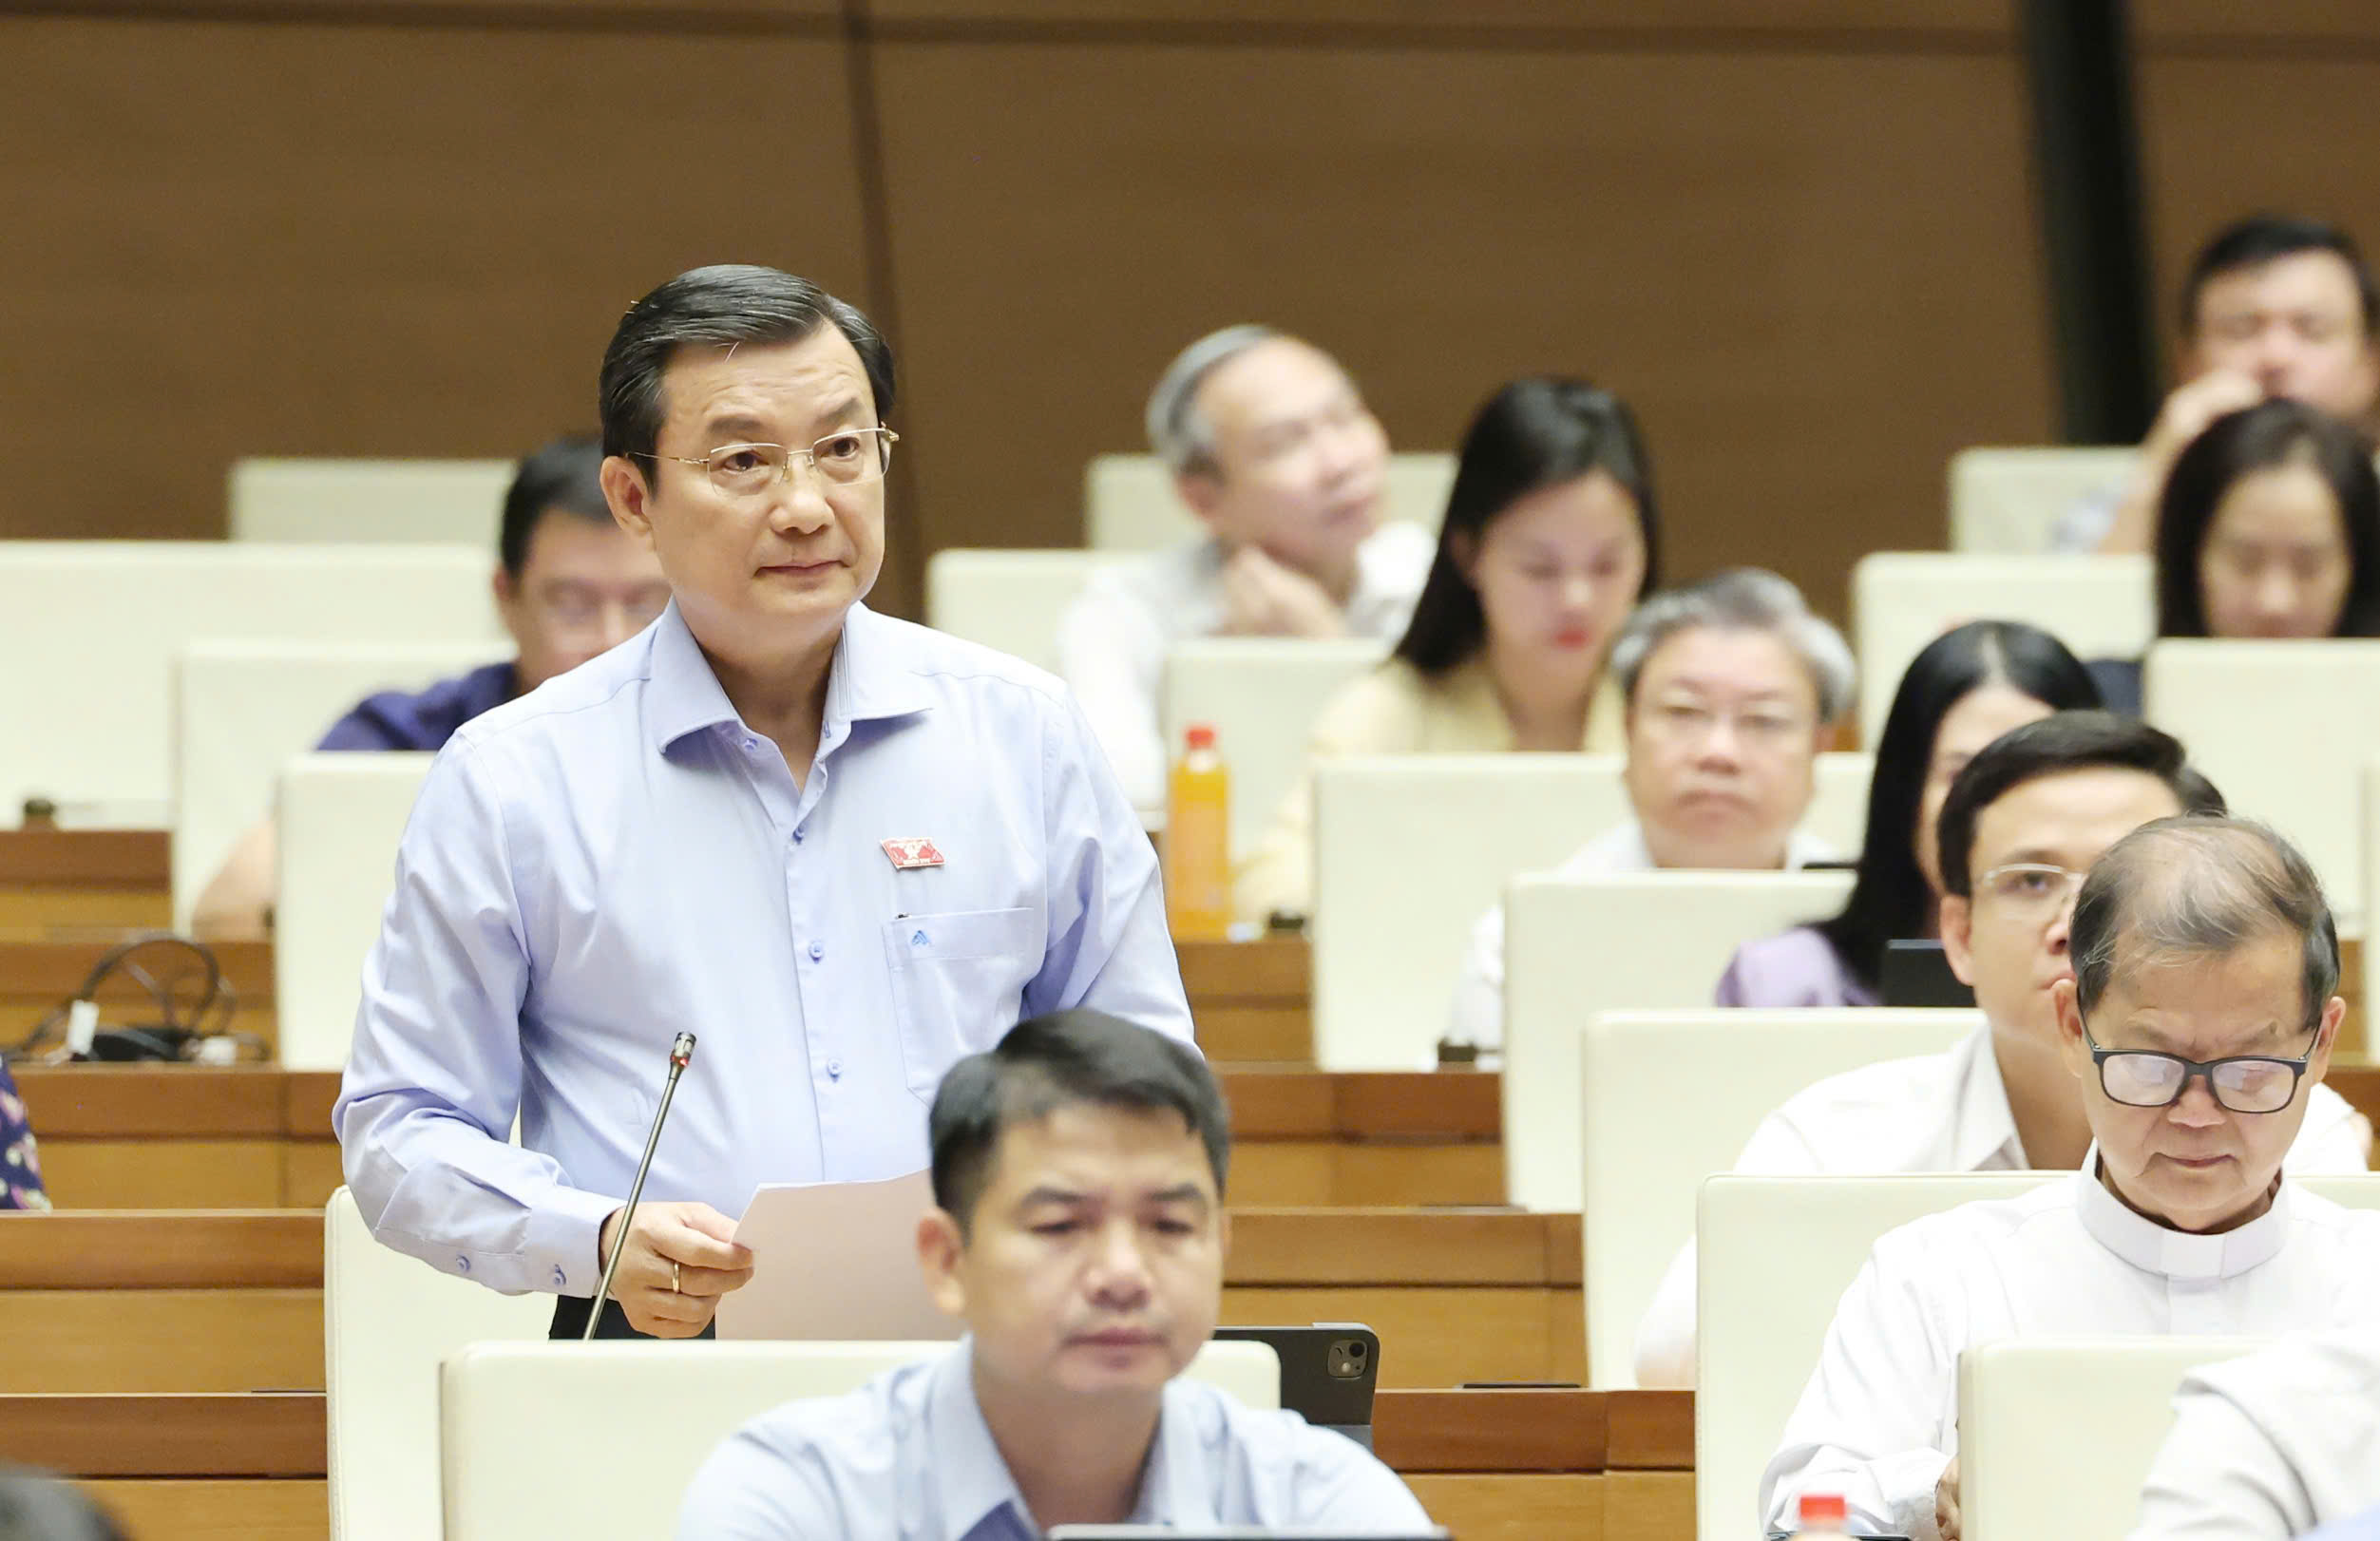
胡志明市代表範仲仁認為,《土地法》、《住房法》和《房地產經營法》雖然調整的環節不同,但都作用於同一個市場。
如果土地被投入開發,住房形成後,當資產進入市場時,重要的問題是資金流向哪裡,價格如何形成,交易是創造額外價值還是僅僅增加資產週轉。
從資金流角度,範仲仁特別關注購買未來形成房地產的購房者的資金。
他贊同按照交易實質控制各項收款,而不取決於名稱是定金、預留、意向登記還是其他形式。然而他認為,僅僅阻止在法律允許之前募集資金還不夠。
代表更關心的問題是,在項目已滿足經營條件後,合法募集的資金流如何使用。
範仲仁舉例說,一家房地產企業向銀行借款1萬億越南盾,必須經過項目評估、投資者能力、資金使用方案、抵押資產等審查;銀行還控制放款、資金用途和進度。
與此同時,1000名購房者每人繳納10億越南盾,也為項目創造了1萬億越南盾的資金,但沒有類似銀行的監控工具。購房者很難知道所繳款項是否真正用於形成自己所購買的資產。
範仲仁認為,草案已規定在等待頒發證書期間,剩餘5%的合同價值需正確使用資金和保證賬戶。但這還不夠。
他建議研究按項目管理的購房者資金機制,允許企業繼續使用這筆資金實施項目,但必須能夠識別、核對並控制與募集資金項目進度相符的使用情況。
“從一個項目募集的資金必須用於該項目本身,”範仲仁強調,並舉了新加坡在項目管理賬戶方面的經驗。
不要讓“定金”改名變相成為另一種集資形式
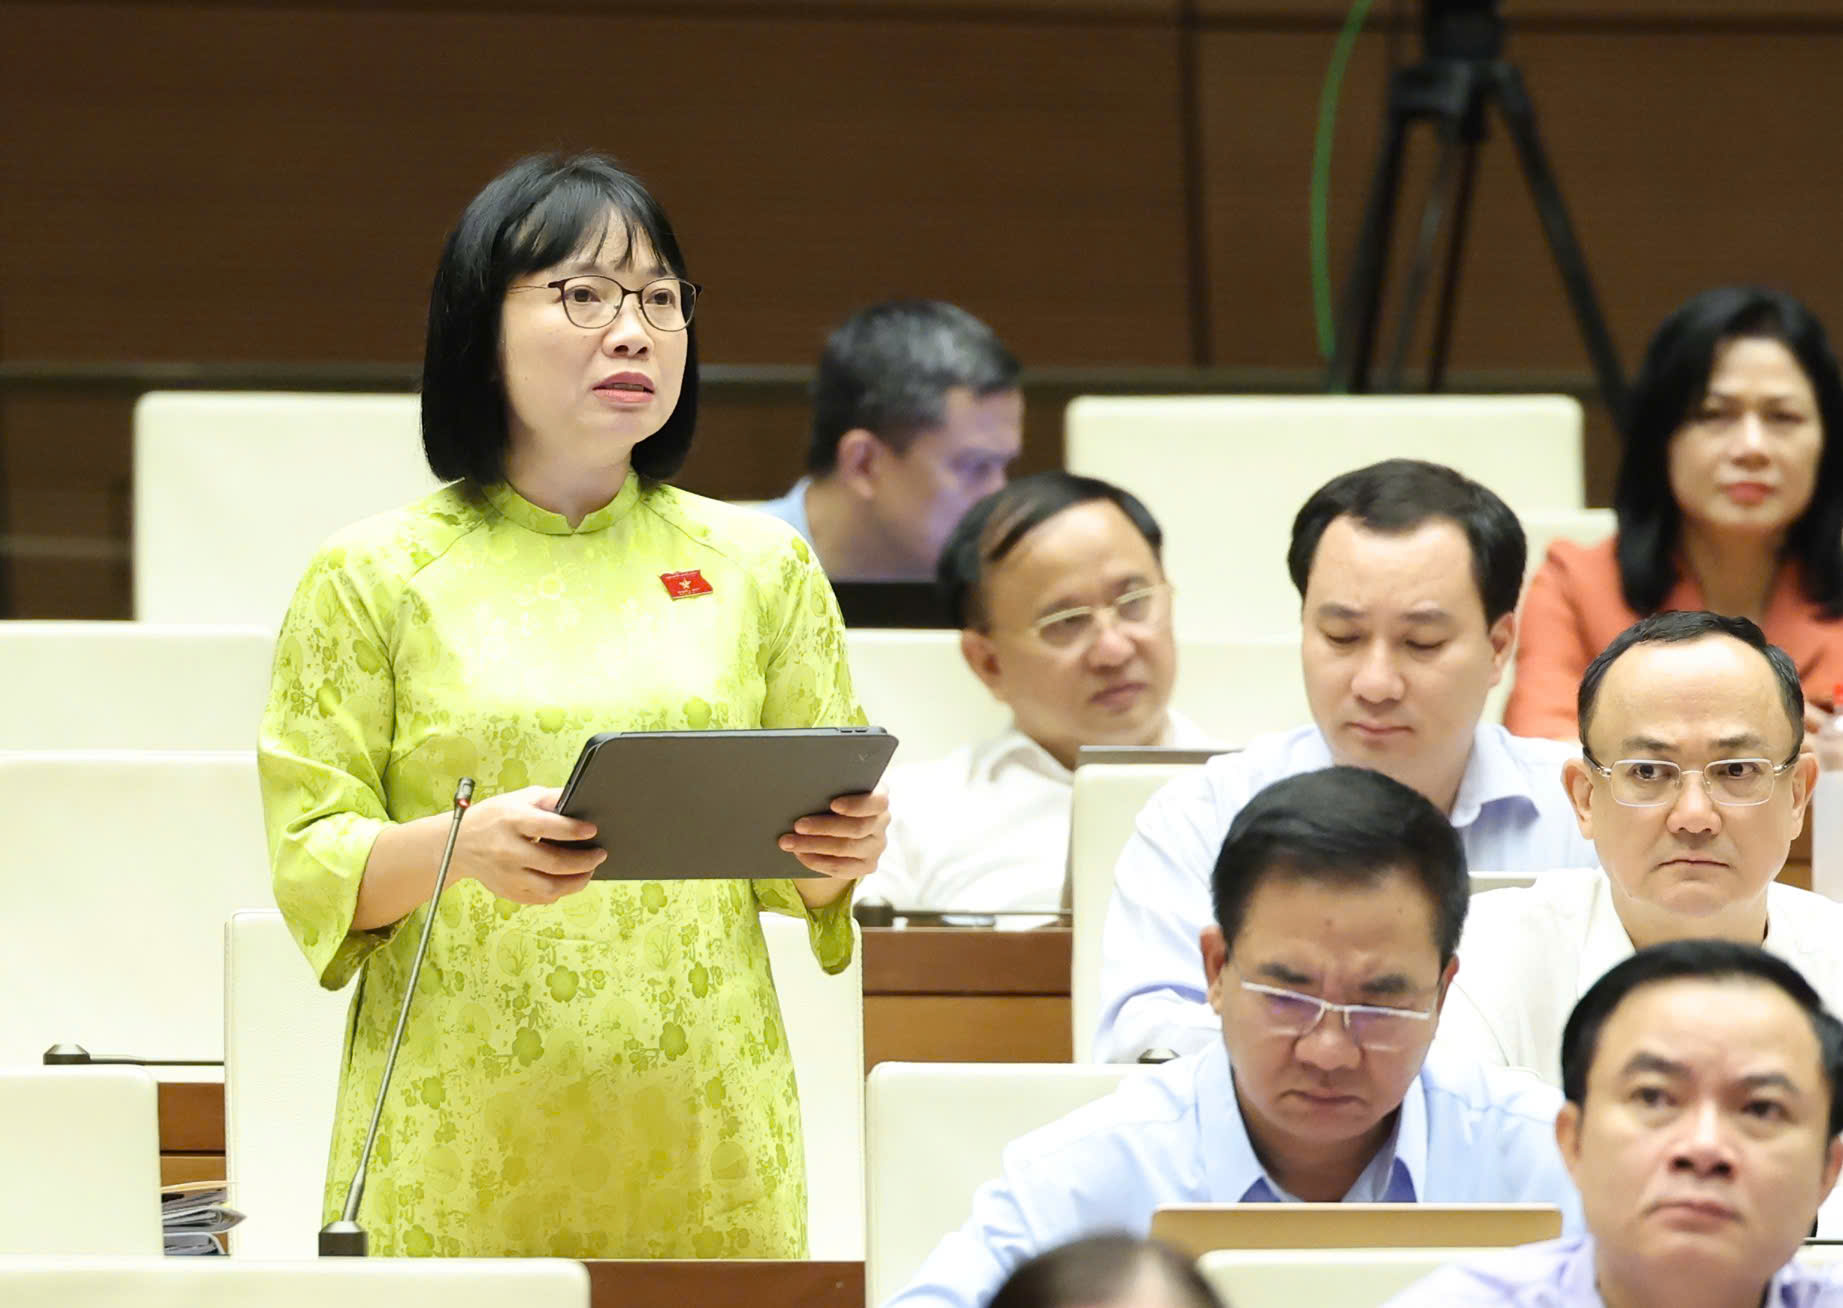
另一方面,海防市代表阮氏越俄建議在《房地產經營法》和《住房法》之間統一對未來形成房地產購房者的最低保護標準,並在項目具備銷售條件之前就控制資金流。
她指出,草案允許購房者在交付前支付合同價值的70%,在獲得證書前支付95%,其餘5%以保證賬戶或其他擔保措施保留。草案還規定了銀行對未來形成住房提供擔保。
然而,與《住房法》草案對比後,阮氏越俄發現一些情況免除擔保義務,導致不同類型項目對購房者的保護程度不同。
她建議,只有在有同等替代保護機制的情況下,例如獨立的項目賬戶、按進度控制放款、保證工程完工或優先向購房者退款,才能接受免除擔保。
值得注意的是,阮氏越俄警告在房地產具備銷售條件之前收取資金存在空白。
她認為,如果法律只禁止“定金”,實際上可能出現“登記表”、“預留”、“優先登記”、“合作協議”、“誠意金”等其他名稱,但實質仍是客戶交錢以保留購買特定房產的優先權。
因此,法律必須按交易實質管理,而不是按合同名稱。否則,關閉了“定金”之門,但只要更改文件名稱,另一扇集資之門就會打開。
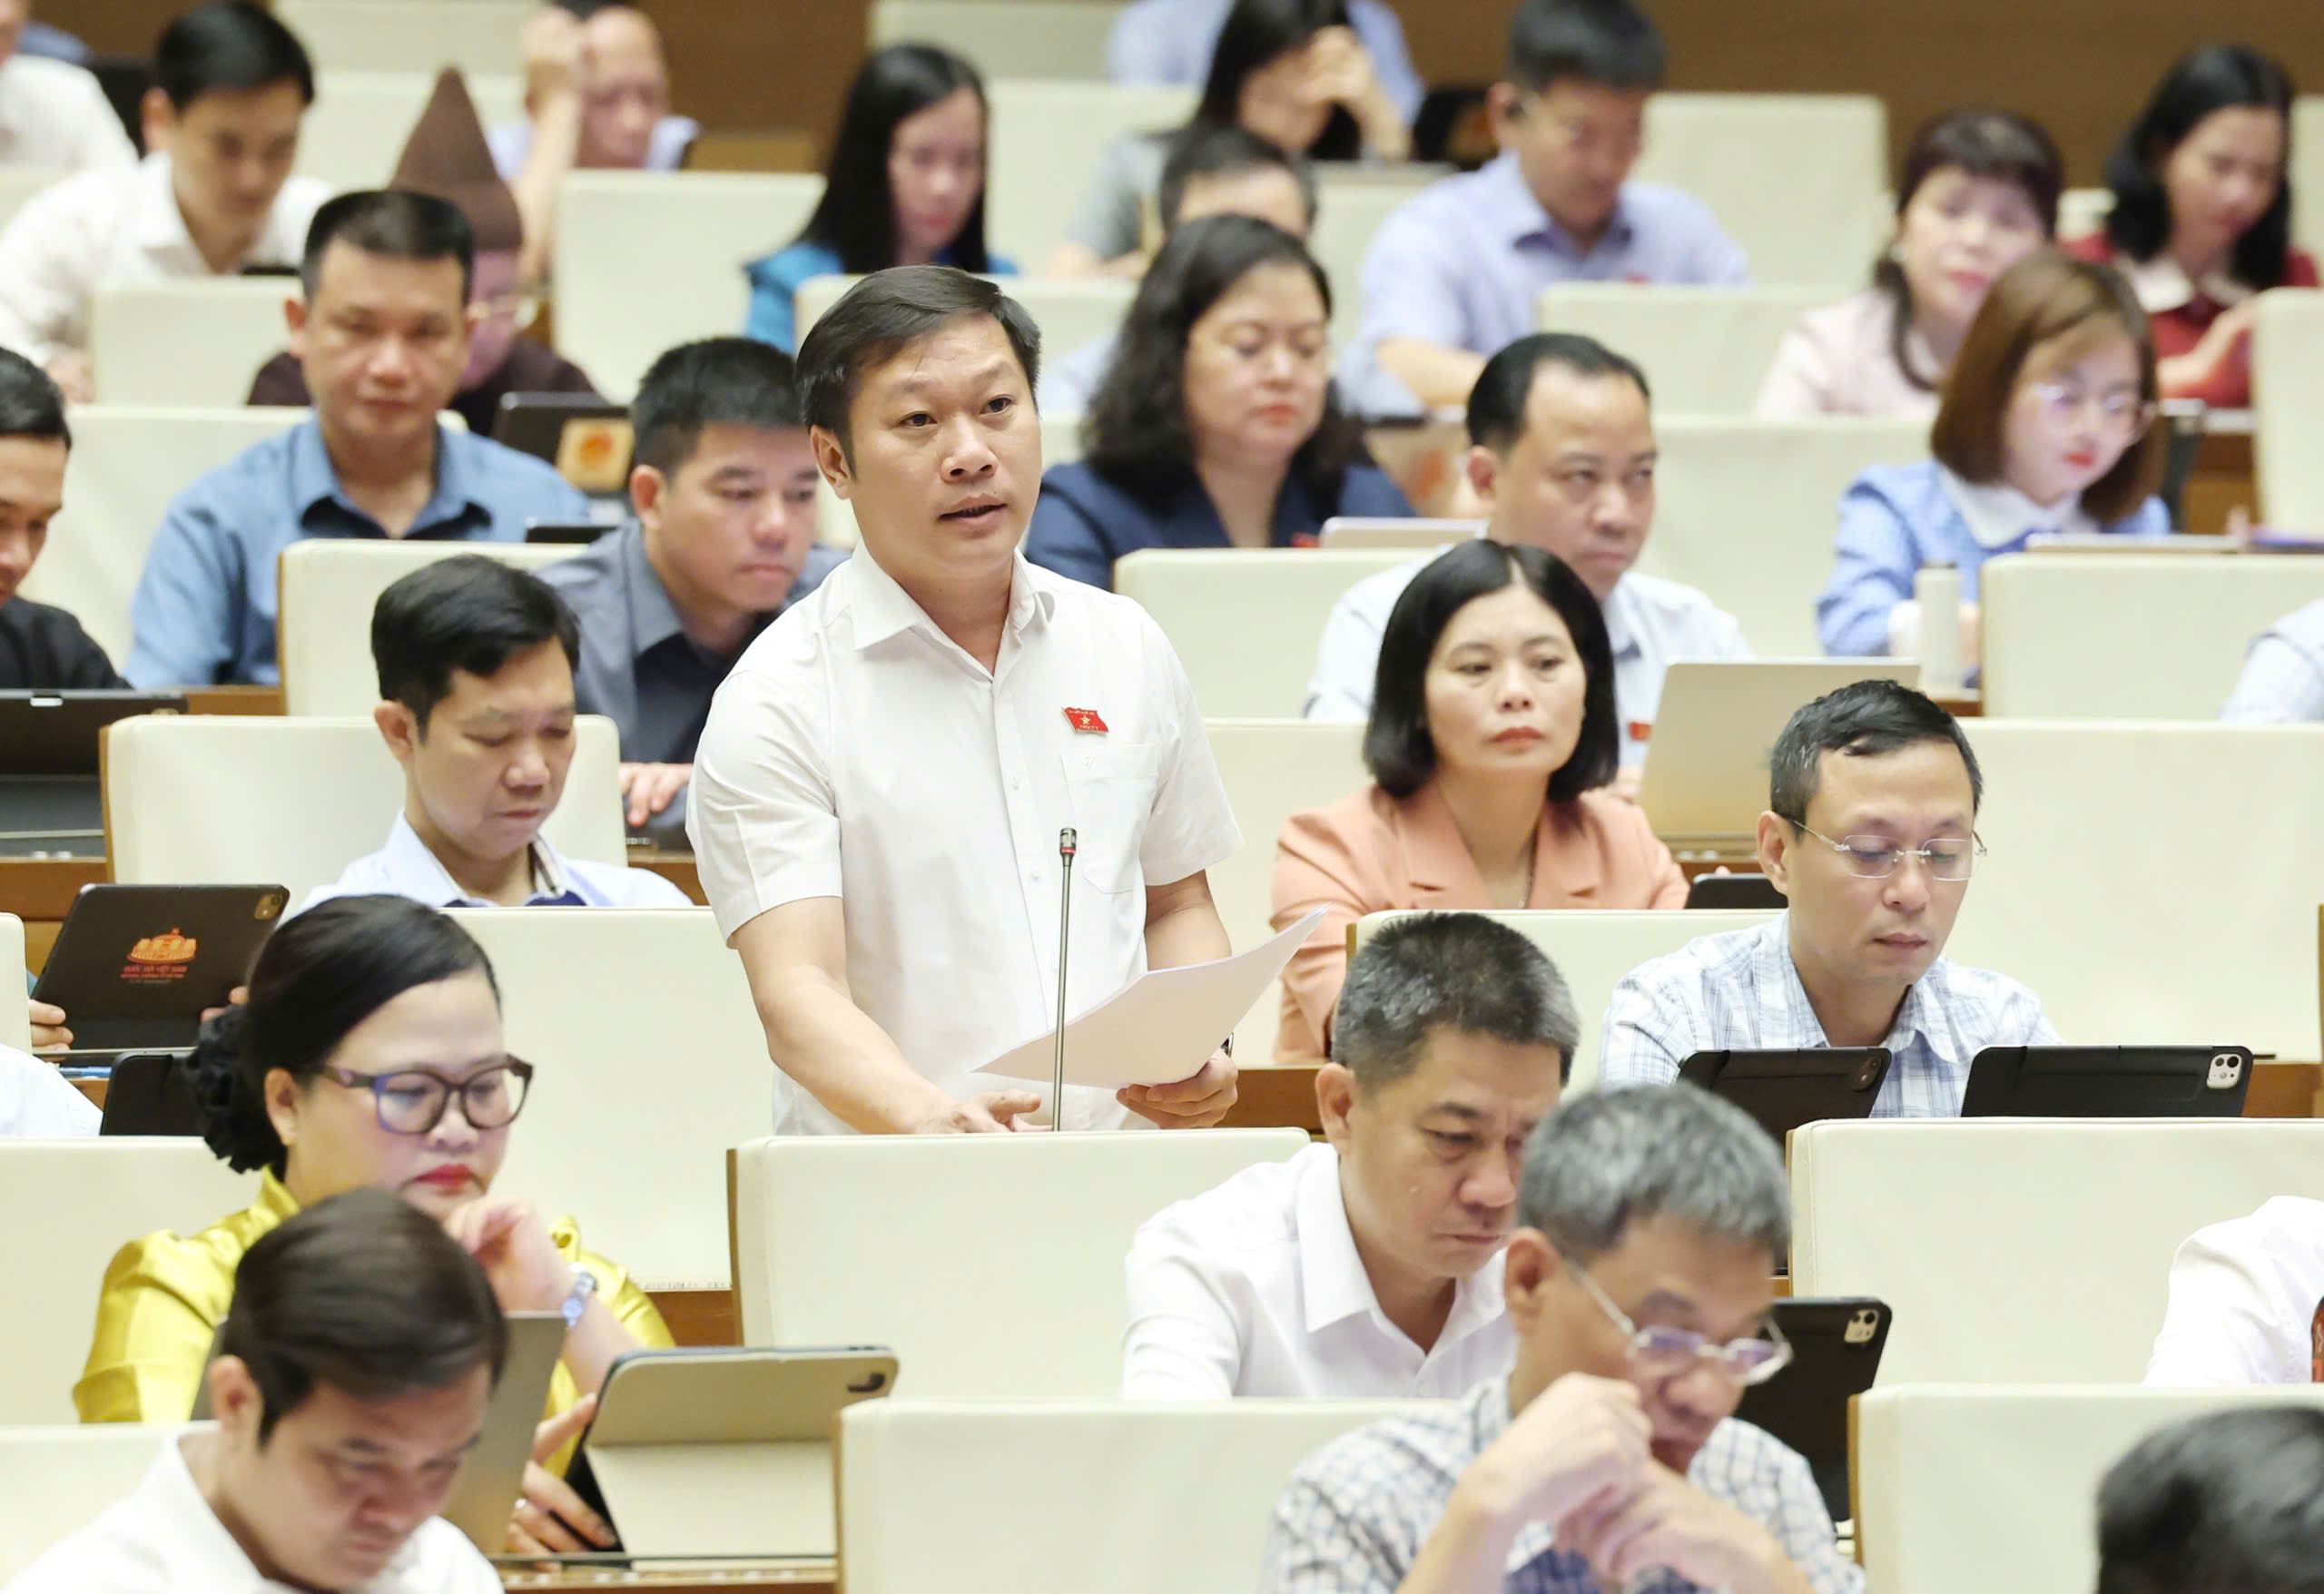
同樣關心保護購房者,廣治省代表阮慶武建議恢復規定,讓客戶有權選擇是否使用銀行擔保;同時只允許投資者在客戶收到擔保函後收款。
他認為,草案只保留銀行同意提供擔保的要求,卻取消了上述兩項機制,可能會使客戶失去選擇權,並留下漏洞使投資者在擔保函發出前收錢。
阮慶武還建議保留50天的期限,讓投資者為客戶提交辦理證書的檔案,因為如果取消時間節點,將缺乏處理拖延問題的依據——這是許多選民反映的問題。

 越南中文社