企業、民眾贊同這一主張,但擔心被“冤枉”
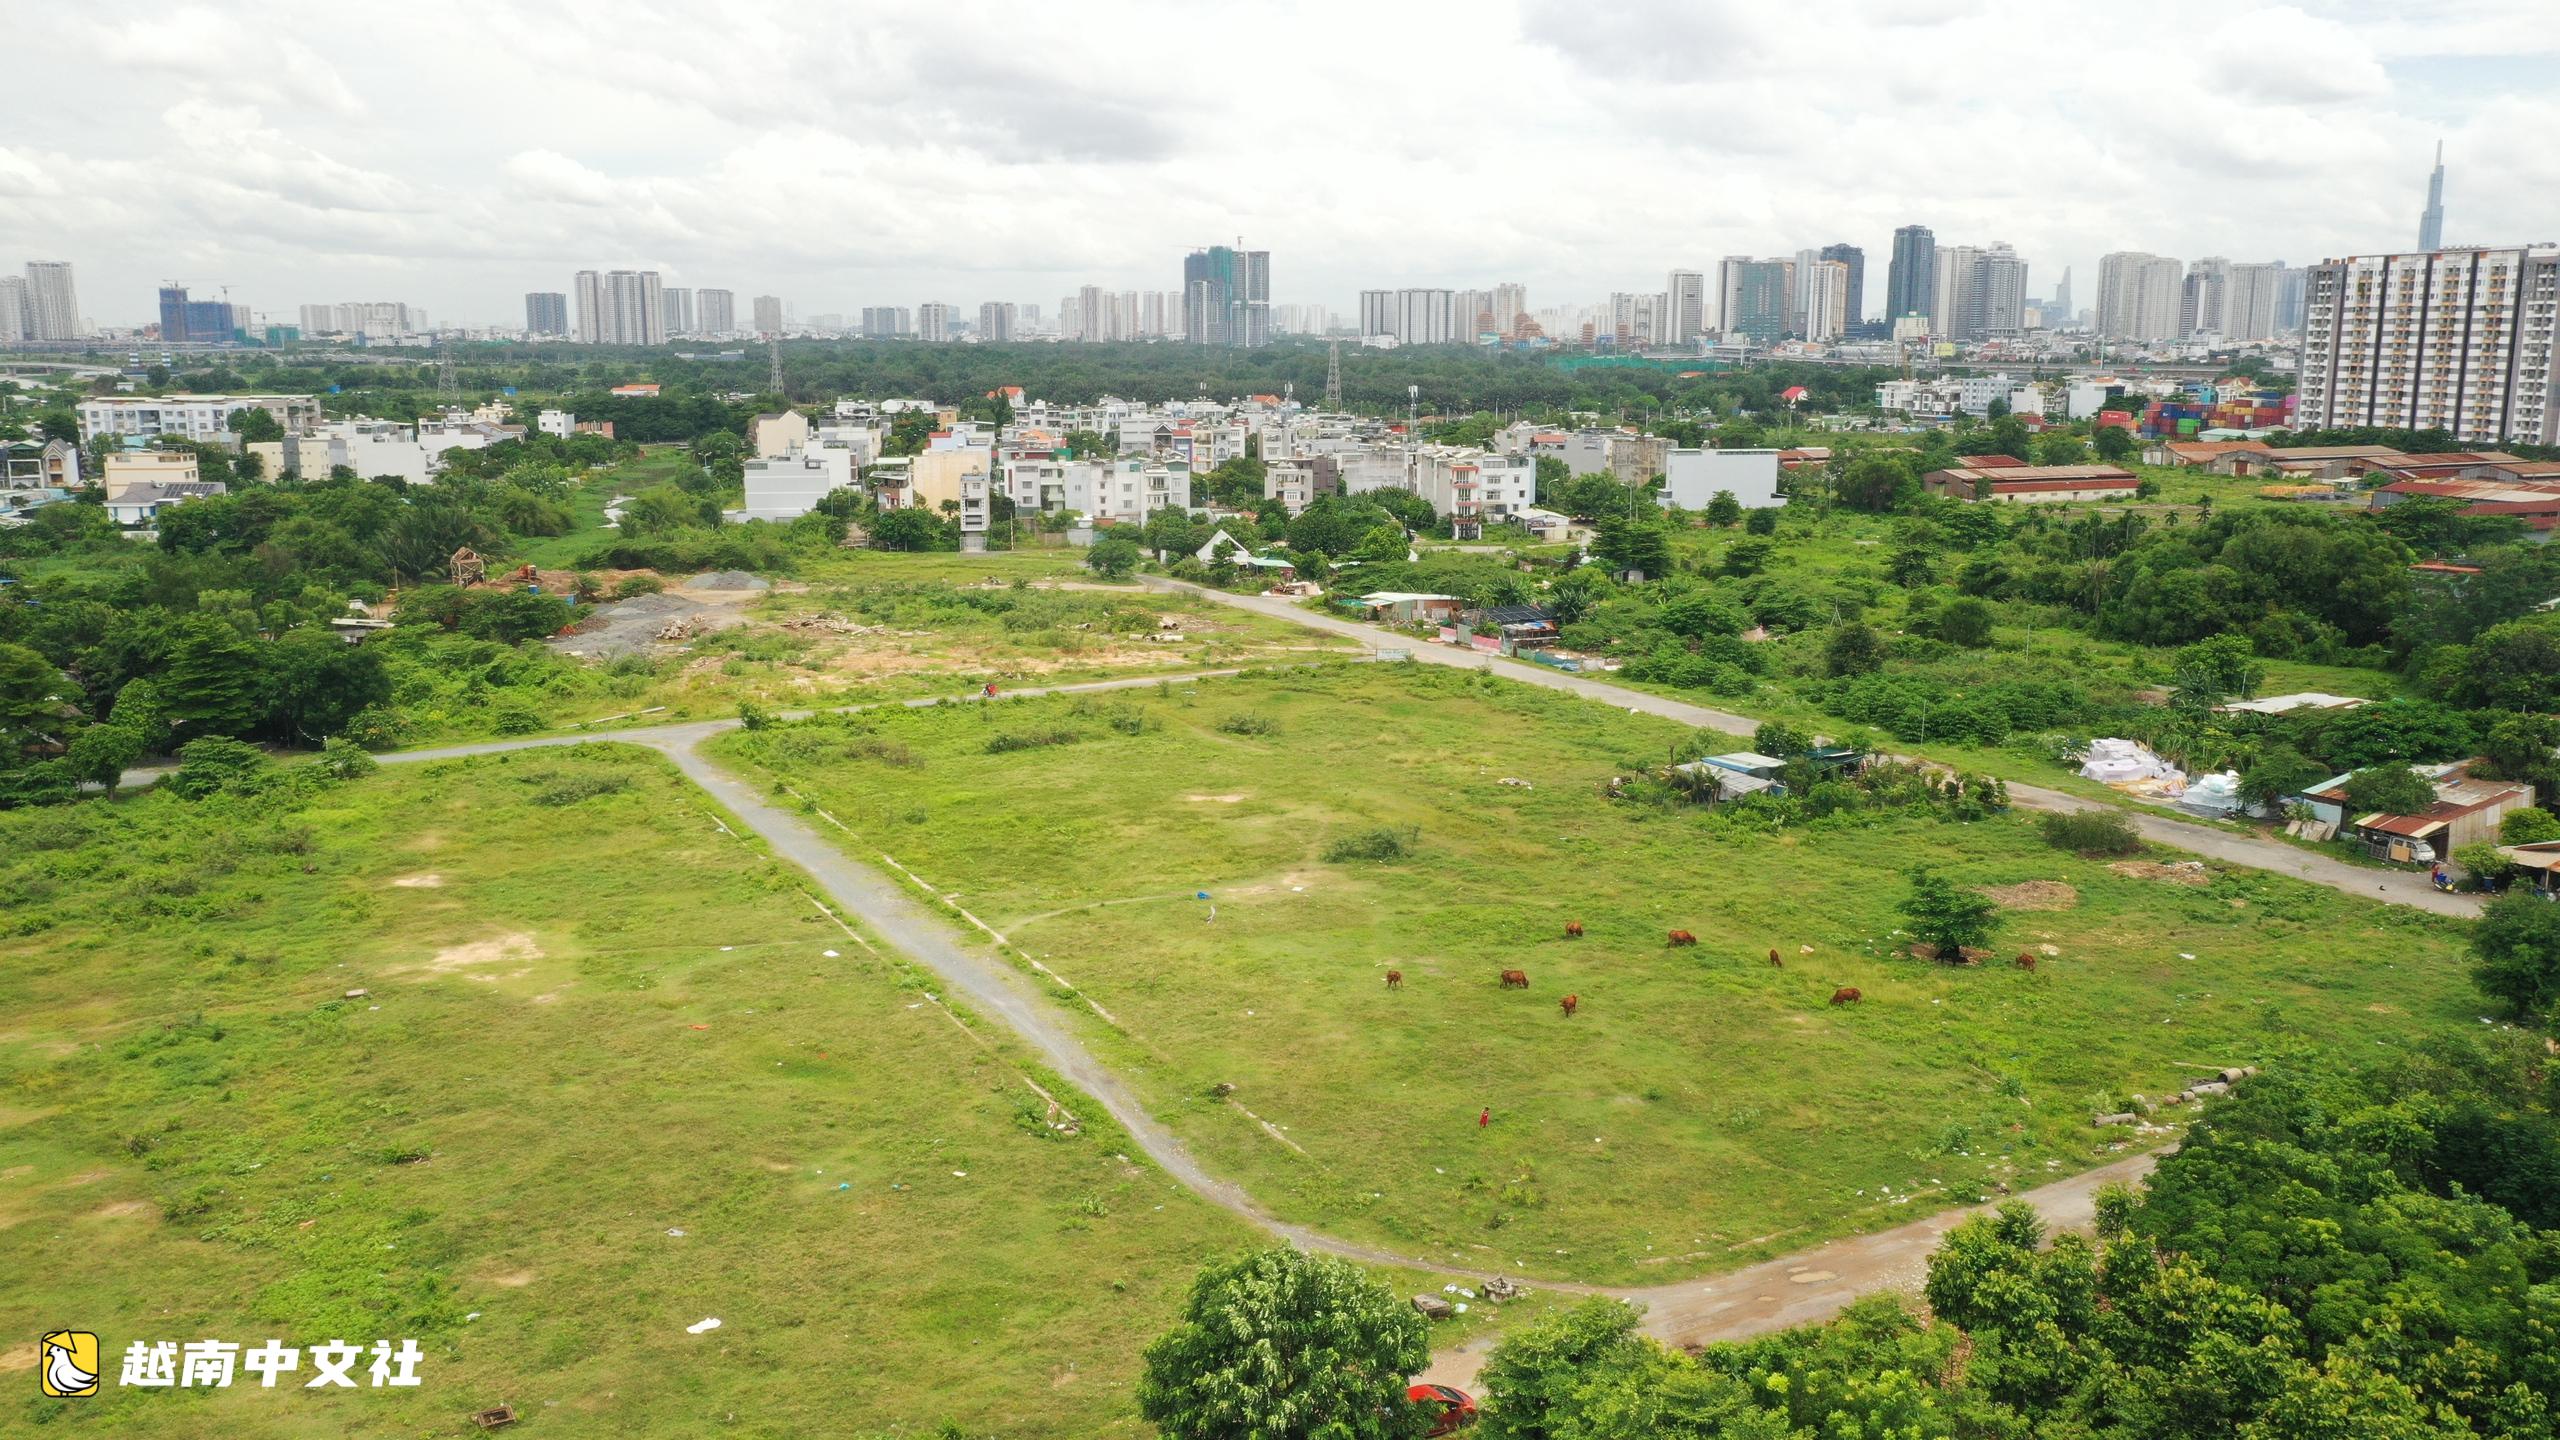
正如《青年報》此前報道,越南財政部提議對閒置土地——即未投入使用或遲遲未投入使用的土地——徵收0.2%的稅率,比目前對限額內住宅用地適用的0.03%稅率高出近7倍。
在與《青年報》交流時,胡志明市一位房地產投資商代表認為,將稅率從0.03%提高到0.2%是一個非常強烈的信號,表明管理部門希望加強土地使用方面的紀律。
如果持有土地的成本大幅上升,許多企業和個人投資者將不得不重新計算財務與資產這筆賬。然而,有不少房地產項目陷入了長期法律糾紛的困境。
企業已主動奔走於各職能部門,想盡辦法尋求解套,但項目仍然多年“躺平”。在這種情況下,土地閒置並非出於企業的主觀意願。
“如果管理部門只要看到土地尚未建設就貼上‘閒置’標籤、按0.2%徵稅,那麼本已困難的企業只會更加枯竭。”胡志明市這位企業代表分享道。
不僅是企業,許多民眾也非常關注這項新的稅收建議。不少人期望0.2%的稅率能重擊投機者的持有成本,迫使囤地的分塊賣地者降價或將土地投入使用,從而讓房地產價格逐步回落到實際價值。
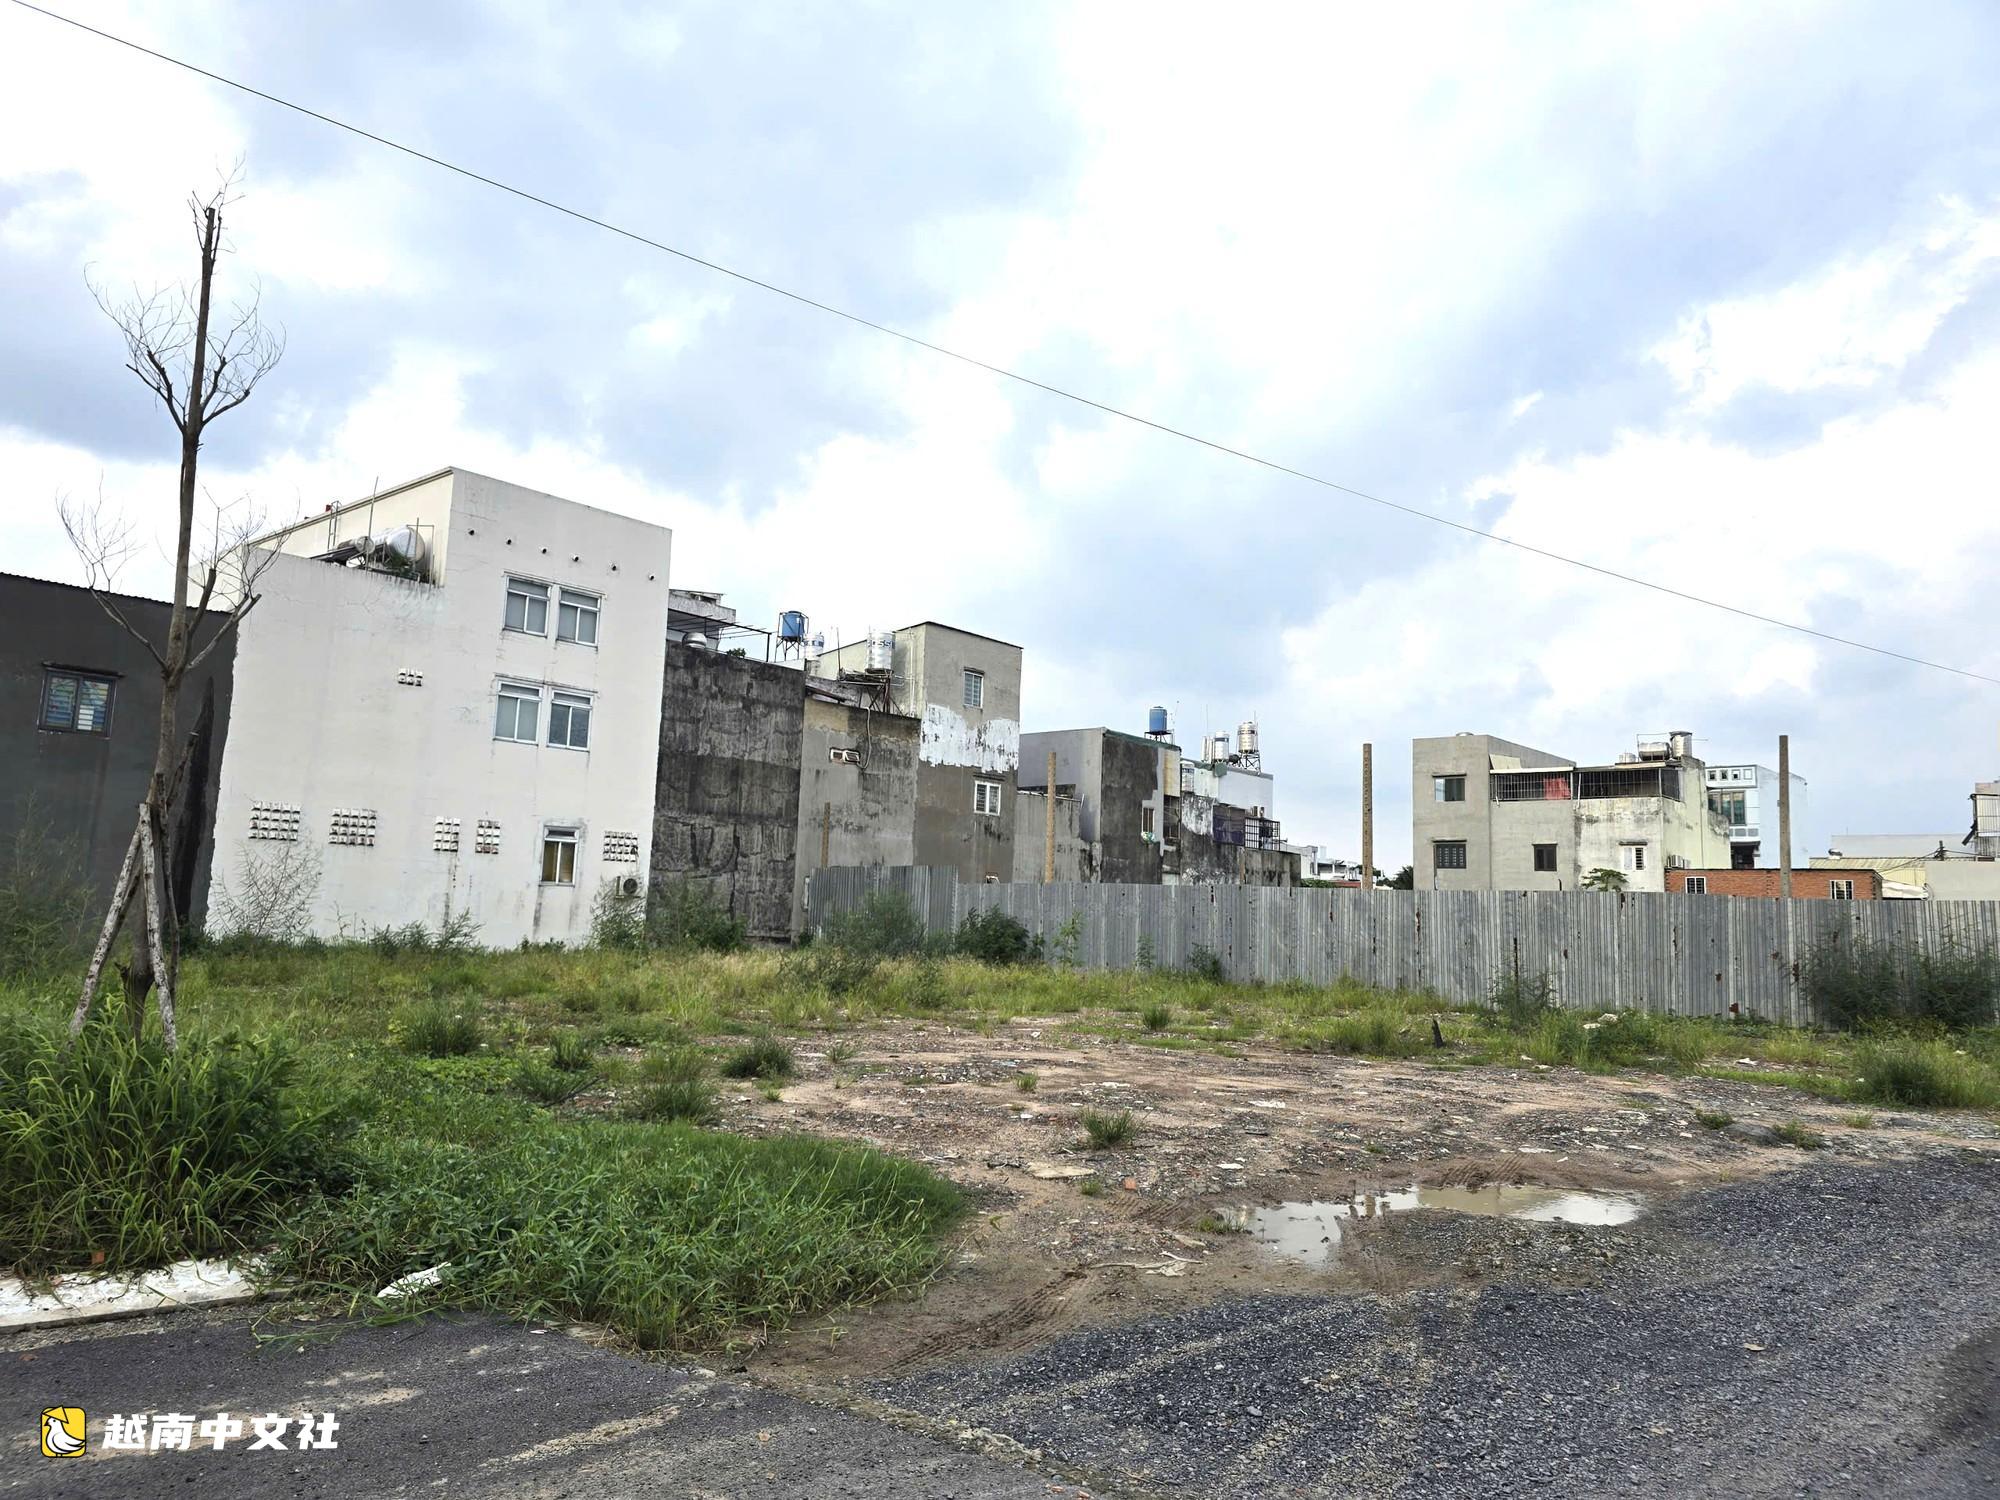
在與《青年報》交流時,H.V.先生(居住在胡志明市)表示,他擁有一塊位於“規劃凍結”區內已有十多年的土地,因此非常擔心。
由於土地處於規劃目錄之中,建設、改造等一切權利都受到限制,甚至想賣也沒人買,因為存在法律障礙,只能空置,僅臨時種些菜。
“土地因項目推進緩慢而被規劃凍結,我們民眾本就承受了許多損失。如果現在又被視為‘閒置’而承擔高出7倍的稅負,那真是禍不單行。”V.先生說。
明確區分導致土地閒置的“主觀過錯”與“客觀過錯”
在與《青年報》交流時,研究生阮南忠(越南航空學院工商管理系,某公司首席執行官)肯定,在社會缺乏生產場地、民眾缺乏住房的情況下讓土地荒廢,是極大的浪費。
據阮南忠介紹,徵稅將產生一筆強制性的持有成本,迫使所有者考慮將土地投入開發、出租或轉讓,而不是像過去那樣從容囤地等待升值。
然而,最大的顧慮是:如果“一刀切”徵稅而缺乏區分原因的準則,政策很容易誤傷本就遭遇不可抗力困難的企業和民眾。
“對於擔心陷入法律糾紛的項目或處於規劃凍結區的土地被冤枉徵稅,執行的關鍵在於必須明確區分土地所有者的主觀過錯與來自公權力的客觀過錯。”阮南忠強調。
阮南忠分析認為,0.2%的稅率只應適用於主觀過錯,即那些已具備法律條件、已在實地完成土地移交,但投資商故意拖延、超過承諾期限不推進的項目,或那些已完成基礎設施並分塊出售、買家卻故意荒廢只為等待炒高地價的土地。
相反,對於民眾因規劃被“凍結”、建設權受限制的土地,國家絕對不能視為閒置土地而徵稅。
此外,還包括那些已提交完整材料、但仍需等待管理部門審核手續、調整規劃,或尚未獲得淨地移交的項目。
英國和法國對長期空置的房地產加徵200%至300%的附加稅
阮南忠認為,與市場過熱時投機者的預期利潤率相比,0.2%的稅率實際上仍相當溫和。
他介紹說,國際經驗表明,運用金融工具處理閒置土地是許多國家都極為堅決採用的方案。在澳大利亞,維多利亞州對空置住宅用地按資產總值的1%至2%徵稅,並逐年累進提高。
在英國或法國,長期空置的房地產可能被地方政府加徵高達正常水平200%至300%的附加稅。
而在韓國和臺灣地區,獲批土地若未在1至2年內按進度開發,將被課以數倍的閒置土地稅,國家甚至有權無償收回土地。這些國家政策的核心在於,處罰力度必須足夠強,才能徹底消除囤地牟利的動機。

 越南中文社