
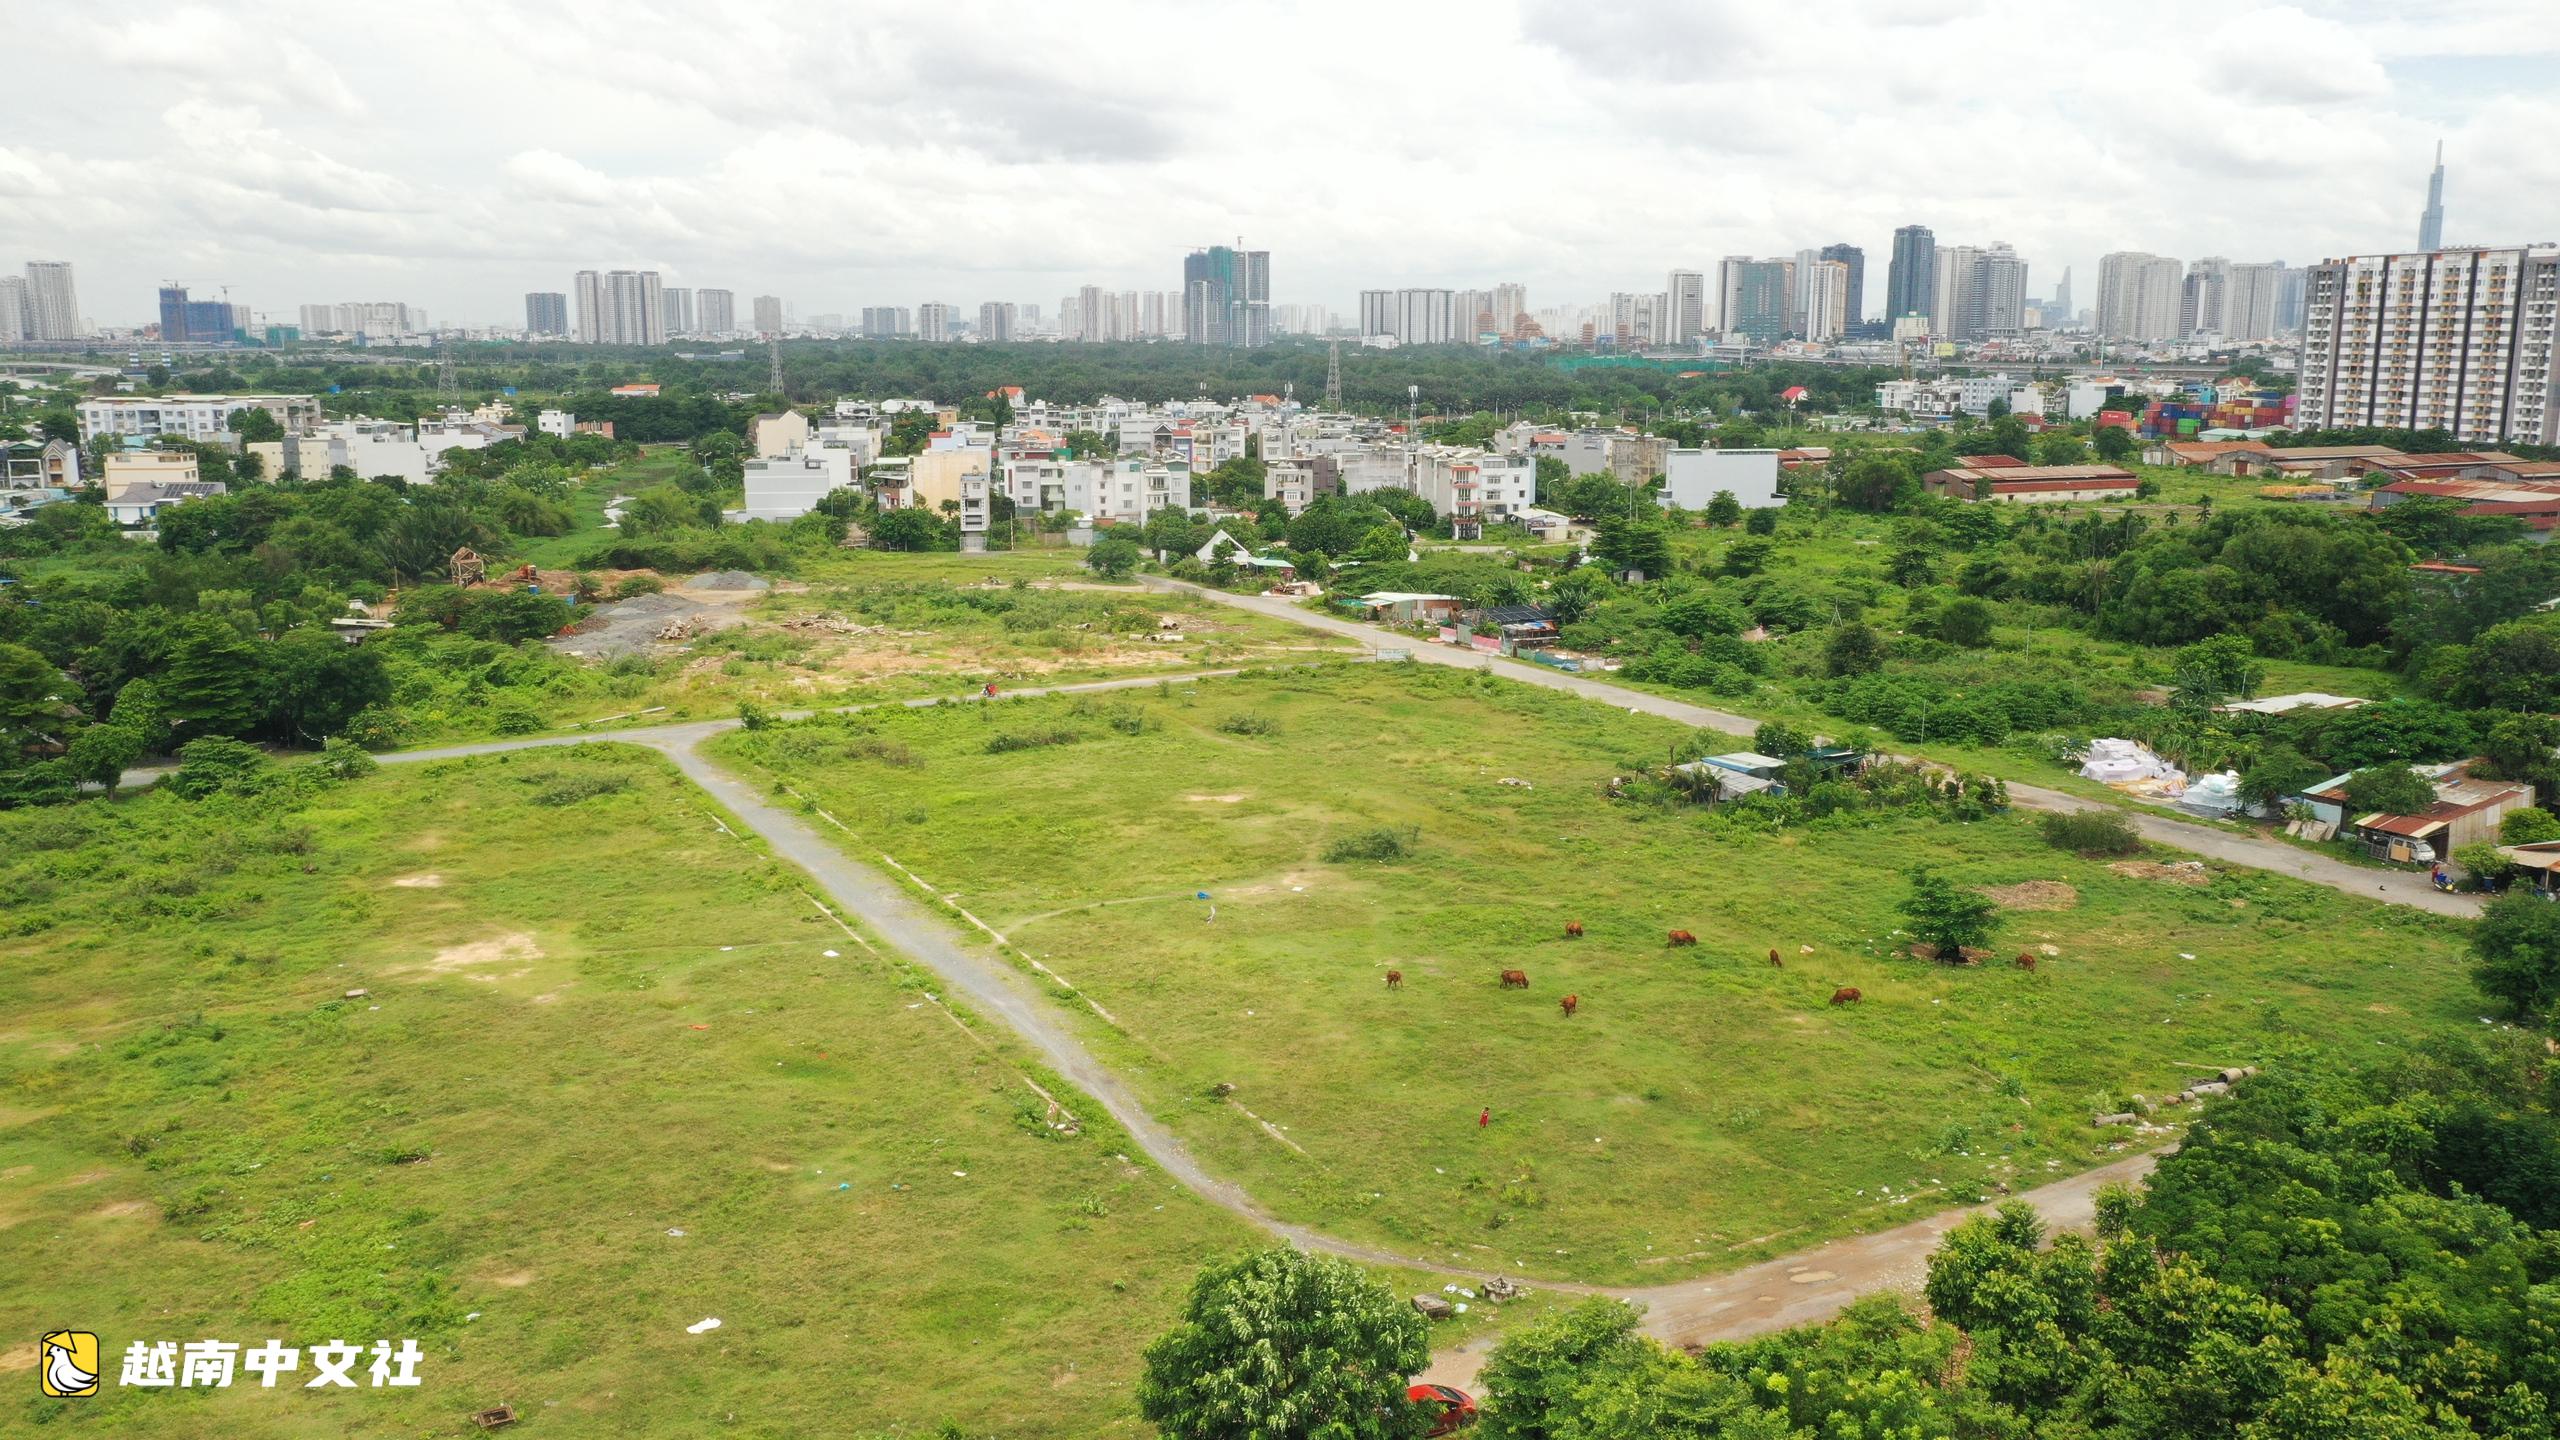

企业、民众赞同这一主张,但担心被“冤枉”
正如《青年报》此前报道,越南财政部提议对闲置土地——即未投入使用或迟迟未投入使用的土地——征收0.2%的税率,比目前对限额内住宅用地适用的0.03%税率高出近7倍。
在与《青年报》交流时,胡志明市一位房地产投资商代表认为,将税率从0.03%提高到0.2%是一个非常强烈的信号,表明管理部门希望加强土地使用方面的纪律。
如果持有土地的成本大幅上升,许多企业和个人投资者将不得不重新计算财务与资产这笔账。然而,有不少房地产项目陷入了长期法律纠纷的困境。
企业已主动奔走于各职能部门,想尽办法寻求解套,但项目仍然多年“躺平”。在这种情况下,土地闲置并非出于企业的主观意愿。
“如果管理部门只要看到土地尚未建设就贴上‘闲置’标签、按0.2%征税,那么本已困难的企业只会更加枯竭。”胡志明市这位企业代表分享道。
不仅是企业,许多民众也非常关注这项新的税收建议。不少人期望0.2%的税率能重击投机者的持有成本,迫使囤地的分块卖地者降价或将土地投入使用,从而让房地产价格逐步回落到实际价值。
在与《青年报》交流时,H.V.先生(居住在胡志明市)表示,他拥有一块位于“规划冻结”区内已有十多年的土地,因此非常担心。
由于土地处于规划目录之中,建设、改造等一切权利都受到限制,甚至想卖也没人买,因为存在法律障碍,只能空置,仅临时种些菜。
“土地因项目推进缓慢而被规划冻结,我们民众本就承受了许多损失。如果现在又被视为‘闲置’而承担高出7倍的税负,那真是祸不单行。”V.先生说。
明确区分导致土地闲置的“主观过错”与“客观过错”
在与《青年报》交流时,研究生阮南忠(越南航空学院工商管理系,某公司首席执行官)肯定,在社会缺乏生产场地、民众缺乏住房的情况下让土地荒废,是极大的浪费。
据阮南忠介绍,征税将产生一笔强制性的持有成本,迫使所有者考虑将土地投入开发、出租或转让,而不是像过去那样从容囤地等待升值。
然而,最大的顾虑是:如果“一刀切”征税而缺乏区分原因的准则,政策很容易误伤本就遭遇不可抗力困难的企业和民众。
“对于担心陷入法律纠纷的项目或处于规划冻结区的土地被冤枉征税,执行的关键在于必须明确区分土地所有者的主观过错与来自公权力的客观过错。”阮南忠强调。
阮南忠分析认为,0.2%的税率只应适用于主观过错,即那些已具备法律条件、已在实地完成土地移交,但投资商故意拖延、超过承诺期限不推进的项目,或那些已完成基础设施并分块出售、买家却故意荒废只为等待炒高地价的土地。
相反,对于民众因规划被“冻结”、建设权受限制的土地,国家绝对不能视为闲置土地而征税。
此外,还包括那些已提交完整材料、但仍需等待管理部门审核手续、调整规划,或尚未获得净地移交的项目。
英国和法国对长期空置的房地产加征200%至300%的附加税
阮南忠认为,与市场过热时投机者的预期利润率相比,0.2%的税率实际上仍相当温和。
他介绍说,国际经验表明,运用金融工具处理闲置土地是许多国家都极为坚决采用的方案。在澳大利亚,维多利亚州对空置住宅用地按资产总值的1%至2%征税,并逐年累进提高。
在英国或法国,长期空置的房地产可能被地方政府加征高达正常水平200%至300%的附加税。
而在韩国和台湾地区,获批土地若未在1至2年内按进度开发,将被课以数倍的闲置土地税,国家甚至有权无偿收回土地。这些国家政策的核心在于,处罚力度必须足够强,才能彻底消除囤地牟利的动机。
(编译:张悦;审校:Alex;来源:越南中文社yuenan.com)
原创文章,作者:越南中文社,如若转载,请注明出处:https://yuenan.com/news-129794/
