碳定價正越來越多地被用於為排放賦予經濟價值。碳定價不再主要是一種政策工具,而是與投資決策、項目經濟性和企業成本的聯繫日益緊密。
這一轉變的規模反映在世界銀行《2026年碳定價現狀與趨勢》報告中:全球共記錄87項直接碳定價政策,覆蓋全球溫室氣體(GHG)排放的29%以上。2025年,這些機制為政府帶來超過1070億美元收入,直接碳價平均接近每噸二氧化碳當量21美元。
對越南農業銀行(Agribank)而言,鑑於其客戶基礎和經營區域,這些影響尤為相關。農業、農民和農村社區面臨較高的氣候變化風險,但也通過水稻生產、畜牧業、林業、生物質能、廢物處理和循環經濟提供了可觀的減排潛力。
這使銀行在碳信用交易之外擁有更廣泛的融資角色。重點在於支持能夠帶來可衡量減排的活動,並評估由此產生的碳價值何時足夠確定,以便在貸款決策中得到認可。
排放配額代表合規機制下允許的排放量,而碳信用代表符合適用方法學、標準和註冊要求的經核證減排或清除量。一個信用通常代表一噸二氧化碳當量,但這兩類工具承載的權利、義務和財務確定性不同。
將減排潛力轉化為可交易資產,需要適當的方法學和基準線、可靠數據、簽發以及測量、報告和核查(MRV)框架。一片林地、稻田或廢物處理設施並不會自動產生可出售的信用。
對貸款機構而言,重要的區別在於項目處於這一過程的哪個階段。估算減排潛力、已註冊項目、經核查結果、已簽發信用、已簽署購買協議和實際付款之間存在顯著差異。
每個階段具有不同的確定性水平,並以不同方式影響信貸評估。項目在籌備和投資期間可能需要資金,而碳價值只有在減排得到監測和核查後才能衡量並可能變現。即便如此,收入仍取決於能否找到買家並完成交易和付款。
收入之前的融資
越南碳市場框架正朝著試點運行推進。其法律基礎在2020年《環境保護法》下確立,並通過涵蓋國內碳交易所及溫室氣體減排成果和碳信用國際轉讓的立法得到進一步發展。
自2022年以來,被要求開展溫室氣體清單編制的設施從略高於1900家增至2441家,增長近28%。近期關於環境標準和綠色分類目錄的指令,以及正式認定綠色項目,為識別合格活動提供了進一步依據。
然而,被納入綠色分類目錄並不意味著項目將產生碳信用,而產生碳信用的項目也不自動符合綠色信貸資格。
根據河內證券交易所數據,2025-2026合規期的VN2025配額代碼總量為5.1147億噸二氧化碳當量,分配給110家設施。交易於6月開始,計劃於2027年12月結束。近期交易日的成交量和成交額仍為零,難以證明存在穩定參考價或足以支持貸款假設的流動性。
越南在減排成果商業化方面也積累了經驗。2024年初,該國根據中北部地區減排計劃,從世界銀行獲得5150萬美元,對應1030萬噸經核查減排量。
融資需求在項目週期各階段有所不同。籌備可能涉及調查、可行性研究、文件編制、方法學、數據收集和諮詢。實施需要設備、基礎設施、技術和營運資金。運營開始後,項目可能仍需要為MRV和獨立核查融資,以及在等待信用簽發或付款期間的過橋資金。
主要風險包括項目準備程度、數據和MRV、收入確定性以及權利和收益分配。減排目標未必能轉化為商業可行的項目。在農業和林業中,活動分散可能使單獨測量成本高昂,而合作社或原料區模式需要有效的治理和數據管理。
減排可能在沒有簽發信用的情況下實現,信用可能在沒有買家的情況下籤發,或者合同付款可能被延遲或產生爭議。如果農民改變了生產方式,但信用及相關收益的權利不明確,維持這些做法的激勵可能減弱。
碳價值可通過三個渠道影響項目經濟性:降低運營成本、減少合規成本,以及來自減排成果或碳信用的收入。這些渠道應分別評估,以避免重複計算。
核心生產和經營收入應仍是償債的主要基礎。碳收入應被視為額外來源,其貢獻取決於其確定性水平。
角色拓展
在早期階段,估算減排潛力不應構成基礎償債假設的一部分。一旦方法學、可靠數據、註冊和可信市場出口建立,部分預期價值可在經風險調整後予以考慮。在信用已簽發或已根據確定購買協議形成應收賬款的情況下,銀行有更充分的理由在評估轉讓權、付款條件、買方能力和法律風險時考慮相關價值。
這種方法對越南農業銀行已有穩固存在的行業尤其相關。到2026年中,其總資產超過1080億美元,存款超過1000億美元,未償貸款超過800億美元。
截至8月底,對農業、農民和農村地區的貸款超過536億美元,佔未償貸款總額的64.7%。截至7月31日,該行擁有超過5.8萬個貸款小組,成員超過91萬人,貸款額超過86.4億美元。
截至3月底,越南農業銀行的綠色信貸組合接近12億美元。該行繼續實施面向個人客戶的1.2億美元綠色信貸計劃,以及2026年20億美元清潔和高科技農業融資計劃。根據湄公河三角洲100萬公頃高質量低排放水稻發展計劃,越南農業銀行正在實施一項最低規模為12億美元的聯動生產、加工和消費鏈貸款計劃。
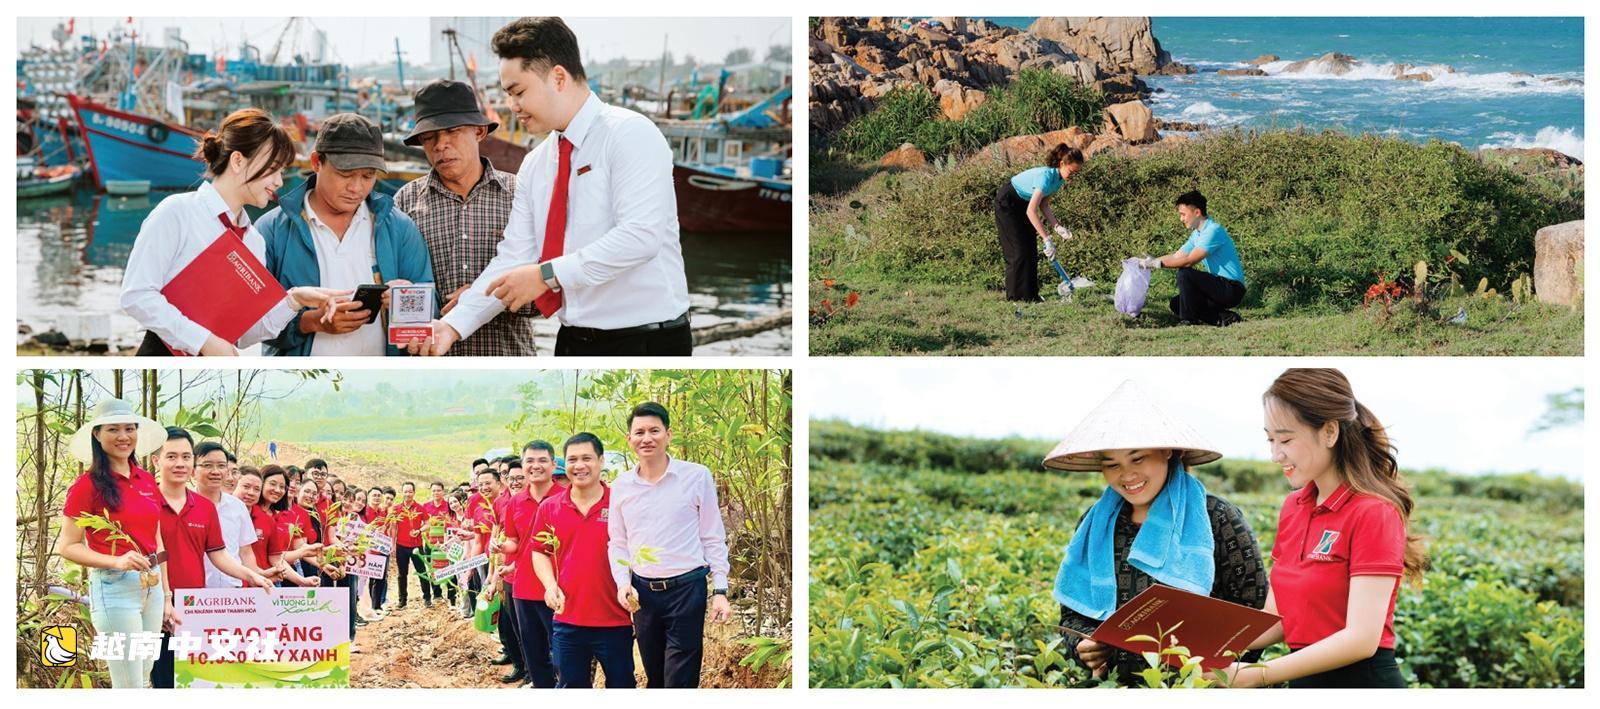
越南農業銀行可在五個領域發展其在碳金融中的作用:為減排活動融資、將客戶與技術及金融夥伴對接、提供支付和現金流管理、通過優惠和混合融資動員氣候資金,以及支持客戶完成更廣泛的綠色轉型。
低排放水稻鏈提供了一種潛在模式。農民可以通過合作社與採購公司連接,各方就種植方式、水資源管理和數據記錄達成一致。技術單位可以建立監測方法學、支持MRV並準備文件。銀行可以評估農民的季節性資金、合作社的設備融資,以及牽頭公司的採購和加工資金。
減排成果和碳信用的所有權、轉讓和收益分享安排需要更加明確。關於應收賬款、擔保交易、會計、稅務和外匯的規則也需要跟上市場發展。
可靠數據和MRV同樣重要。降低合作社和小企業的測量與核查成本,同時採用基於小組的方法學和共享數據平臺,可使參與更加可行,並從一開始提高項目信息質量。混合融資、擔保、技術援助和優惠資本可幫助解決項目籌備、試點實施、MRV和技術投資期間的融資缺口,同時補充傳統信貸評估。
對生產者和社區而言,合同應明確列出成本、數據所有權、收入分享、義務和爭議解決機制。最終,只有當減排可衡量、經濟權利明確且未來收入能夠以合理信心評估時,碳價值才能影響融資決策。
 越南中文社