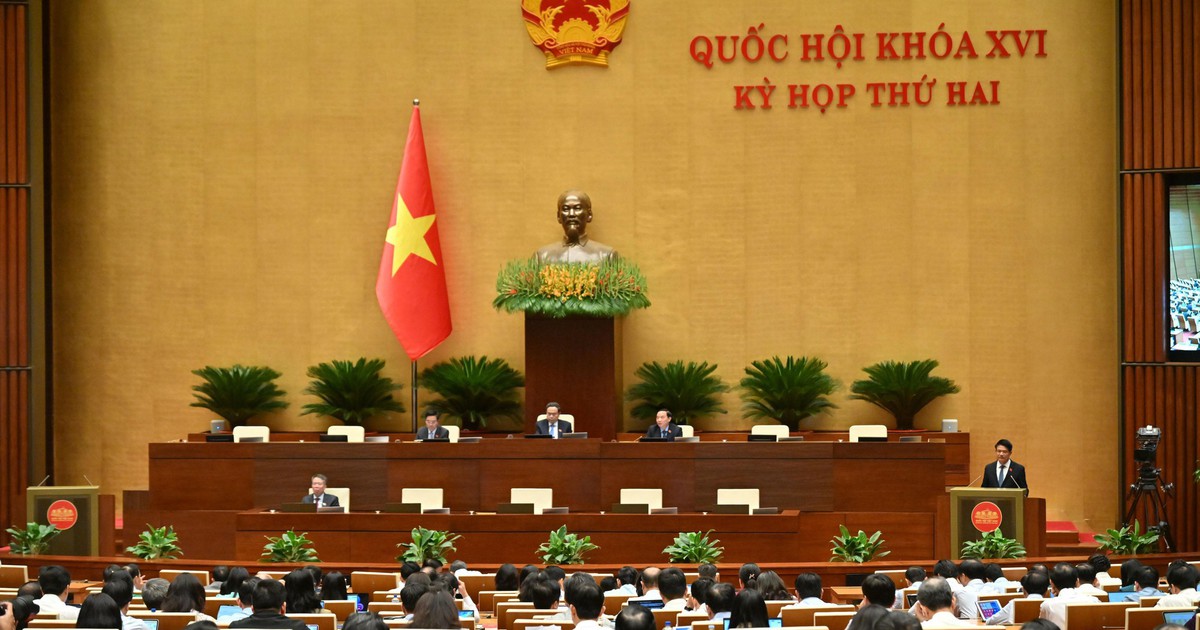
越南國會第十六屆第二次會議10月17日下午進行分組討論,議題包括《中小企業發展法》草案。多名國會代表在討論中提出,草案擬給予中小企業自首次產生應稅收入之年起三年企業所得稅免徵,但免稅期自企業成立之日起不超過五年,這一設計需與企業的實際創收能力掛鉤,並應設置條款防止企業利用政策延長免稅時間。
圍繞免稅期起算點,來自廣治省的代表阮慶武(Nguyễn Khánh Vũ)認為,許多中小企業在運營初期尚未產生應稅收入或收入甚微,若優惠期從成立之日起算,企業可能在開始盈利時已無法充分享受政策。他建議從企業首次產生應稅收入之年起計算免稅期,同時規定等待期限上限,以防政策被濫用。來自高平省的代表段氏麗安(Đoàn Thị Lê An)則提出,可規定自首次產生應稅收入之年起免徵三年,但自首次獲頒企業登記證之日起不超過五年,並建議政府評估對預算的影響及與稅法的一致性。
段氏麗安還提醒,需防範企業通過拆分、合併、轉換或新設企業等方式延長免稅優惠期。她認為應明確適用條件,同時避免影響鼓勵個體經營戶轉型為企業的政策。阮慶武則指出,草案將現行法律名稱中的“支持”改為“發展”,但信貸擔保、通過中小企業發展基金貸款、利率補貼等工具在草案中僅停留於政策方向,利率支持僅適用於綠色項目、循環經濟和滿足ESG標準的項目。他建議完善風險分擔機制,而非取消這些工具,並補充對現有擔保、貸款合同的過渡條款。
在生產經營場地方面,阮慶武認為草案第10條仍主要通過基礎設施投資方間接支持,對中小企業直接影響有限。他建議將直接向企業發放土地租金補貼券作為主要方式,並補充規定:接受支持但未將面積出租給中小企業的投資方須退還預算資金。來自奠邊省的代表羅氏戀(Lò Thị Luyến)則提出,山區、邊境地區不宜硬性規定中小企業用地面積比例,應授權省級人民委員會根據需求、規劃、土地基金和招商能力確定具體面積。她還建議調整“優先受理先提交申請的企業”的規定,避免偏遠地區企業因信息與數字基礎設施條件處於劣勢。
對於女性、殘疾人、少數民族人士擁有的中小企業及山區、邊境、海島企業,段氏麗安建議擴展支持形式,補充優先獲得信貸支持計劃、信貸擔保、財務諮詢和財務管理能力提升的機制。她強調,這並非國家直接向企業出資,而是有風險控制地便利企業融資。她還建議對少數民族女性在農業生產、農產品加工、傳統手工藝品和社區旅遊等領域擁有的企業提供深度支持,並將支持與企業管理、科技應用、數字化轉型、品牌建設、溯源和參與價值鏈相結合。
 越南中文社