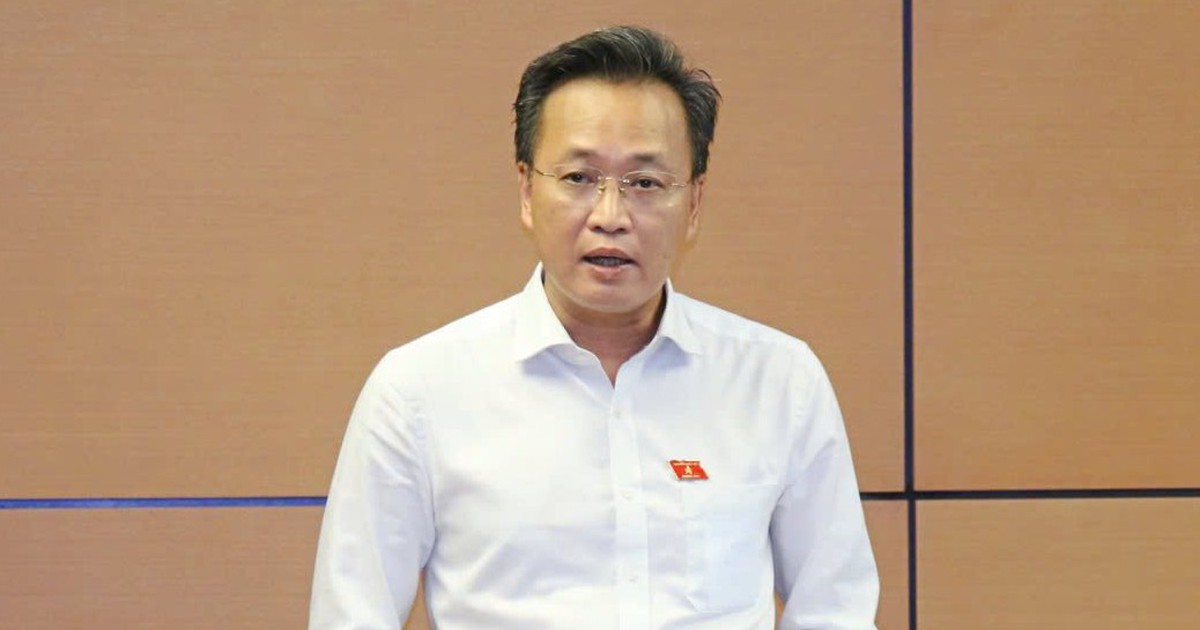
10月17日下午,越南国会主席陈青敏在小组讨论《中小企业发展法》草案时表示,中小企业领域仍有发展空间,但资金可及性是最突出的瓶颈。他指出,银行业已推出规模数十万亿越南盾、利率低于一般水平的优惠信贷计划,多数中小企业仍难以获得这些资金。
陈青敏分析,银行仍高度依赖抵押资产,而中小企业尤其是新设企业往往没有足够担保资产;不少企业财务报表未标准化,个人财务与企业财务未清晰分离,影响还款能力评估。部分企业管理能力和经营方案建设有限,削弱了资金吸收能力并增加信贷风险。这些因素形成循环:缺资金制约扩大生产、技术投资和竞争力提升,营收与现金流疲弱又反过来阻碍获得信贷。
他要求大力转向基于现金流、交易数据、产出合同和企业供应链位置的授信评估,推进受控试点(sandbox)机制,发展无抵押或少抵押的数据驱动贷款,并提高中小企业信用担保基金的运作效能。同时,应通过培训、会计咨询、管理软件应用提升企业治理和财务透明度,多元化银行体系外的融资渠道。
在草案完善方面,陈青敏强调以企业为中心、按成长路径提供支持,从“拨款”思维转向“创造条件”思维。他要求全面数字化扶持政策实施流程,在企业登记、税务、社保和信贷数据互联互通平台上运行,减少行政手续和重复提交材料,并在法律草案中明确具体规定及执行责任。
他特别提出优先实质支持超微企业和转型为企业的个体工商户,认为这一群体有发展潜力,但常在资金、技术、治理和政策可及性方面遇到困难。陈青敏表示,成立企业相对便利,更重要的是让企业维持运营、扩大规模和可持续发展。他警告,若资金瓶颈不解决,税收、生产场地、技术和市场等其他支持政策也难以发挥最大效果。


 越南中文社