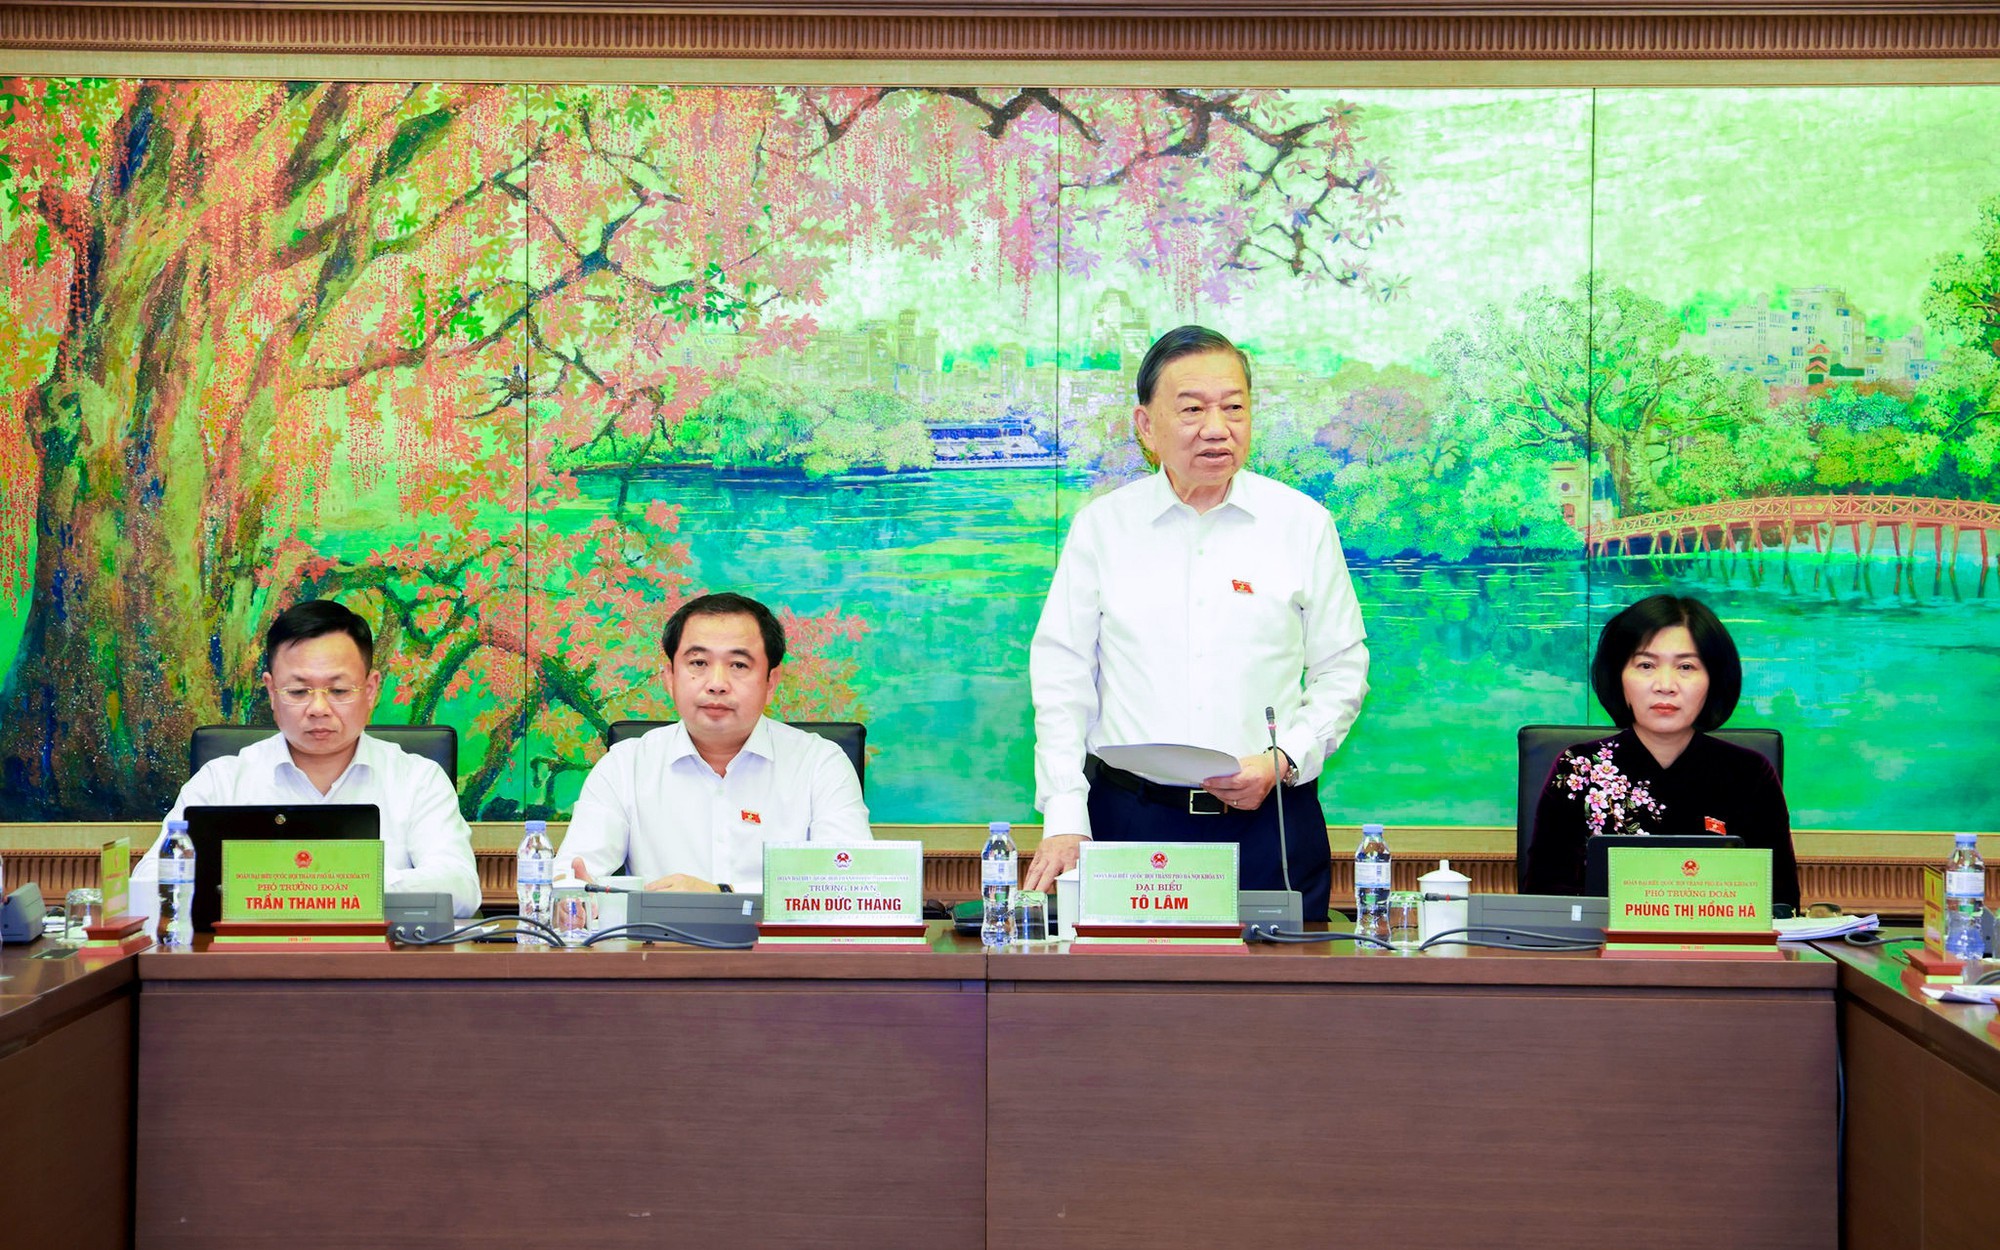
越南国会10月17日下午分组讨论《中小企业发展法》草案,多位代表指出,中小企业当前最大的困难是资金缺口扩大、难以获得信贷。胡志明市代表团代表、新顺工业发展一人有限公司董事长陈英俊表示,支持草案允许信贷机构依据企业经营成果,即现金流、利润、营收或其他收入来源来审核贷款方案。
越南中小企业协会主席阮文慎在讨论中提出,全国目前有近600万户经营户和近100万家中小企业,直接和间接创造数千万个就业岗位。他认为,这些经营户和中小企业面临日益扩大的资金缺口,而投资、技术更新和扩大生产经营的需求持续上升,需要从根本上解决降低企业贷款利率与保障存款人权益之间的矛盾,而非只依靠行政措施。
阮文慎建议推进金融科技应用和“监管沙盒”机制,完善法律框架,让国内外金融机构、投资基金和微金融机构参与资金供给。他具体提出,国会和政府应研究允许试点一到两家独立数字银行模式,认为该模式可降低运营成本,从而为下调贷款利率、扩大对中小企业和经营户的信用贷款创造条件。他称,只有数字银行才能同时解决低利率和无抵押两个问题,但须在控制好风险的基础上大胆试验。
在税收方面,阮文慎提到经营户免税营收门槛,建议从每年10亿越南盾提高到20亿越南盾。他给出的理由是,若门槛定在10亿越南盾,合规成本及其他费用会超过实际征收的税款总额;若对营收20亿越南盾以下的经营户免税,这部分资源可再投资于生产、改善生活和社会保障,国家也能节省管理成本。
国会主席陈青敏在讨论中表示,中小企业领域的发展空间仍然很大,但须解决阻碍发展的瓶颈,当前最大挑战仍是获得资金的能力。他说,银行业已推出多项面向中小企业的优惠信贷计划,规模达数万亿越南盾,利率低于一般水平,但多数企业实际上仍难以获得这些资金。
陈青敏指出,缺资金使企业无法扩大生产、投资技术、提升竞争力并更深入参与价值链,而营收和现金流薄弱又反过来令企业难以获得信贷。他强调须从以抵押资产为基础的贷款转向依据现金流、交易数据、产出合同及企业在供应链中位置的贷款,继续推进监管沙盒试点,发展无抵押或少抵押的数据贷款,并改革中小企业信用担保基金。他认为,问题不只是银行系统缺少可贷资金,还在于风险评估方式和企业吸收资金的能力;这一瓶颈不解决,税收、生产场地、技术和市场等其他支持政策也难以充分发挥效果。


 越南中文社