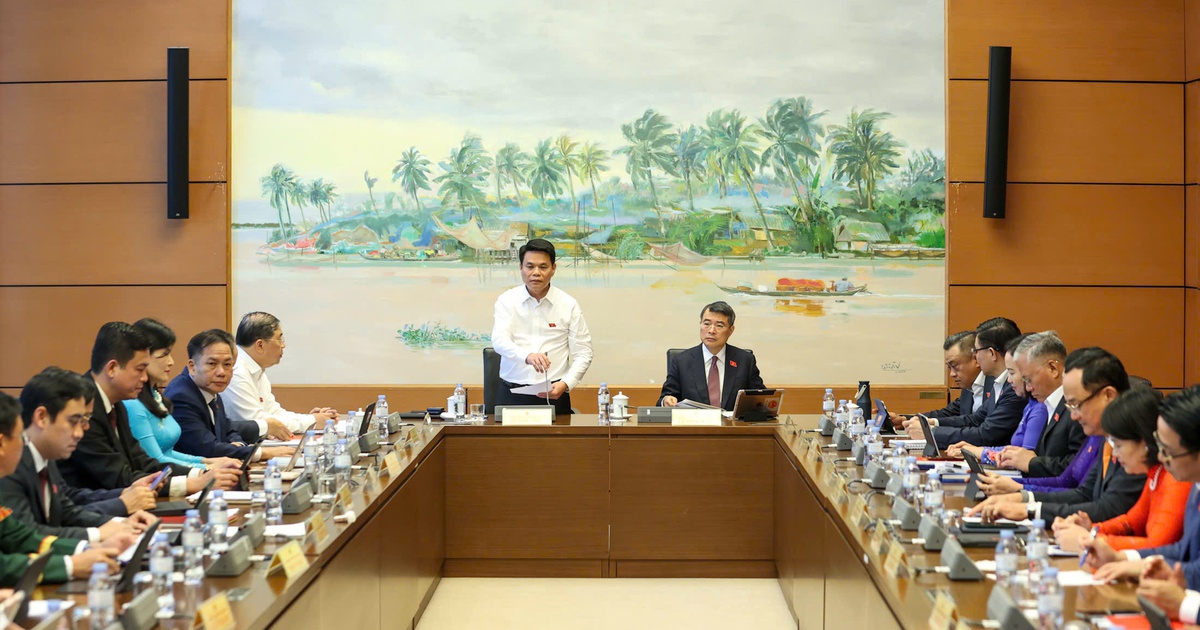
越南国会第十六届第二次会议10月17日下午进行分组讨论,河静省代表团与海防市、谅山省代表同组,集中审议《中小企业发展法》《证券法》修订草案以及《会计法》《独立审计法》修订草案。河静省委书记、代表团团长阮维林与同组代表出席讨论。
围绕《中小企业发展法》,河静省代表建议继续仔细审视中小企业认定标准,充分评估政策受益对象范围和实施资源的影响,并对数字化平台企业、科技企业、创新型企业及自动化程度较高的企业研究更灵活的标准。国会代表工作委员会副主任裴氏琼诗提出,应明确新设中小企业的认定标准,研究将企业所得税免税期与应税收入产生时点挂钩的计算方式,并审视筹集资金政策的必要性和实施机制。
裴氏琼诗还要求厘清使用预算资金支持生产场地形成的资产所有权、管理及处理制度,以及未履行承诺时收回支持的机制。她建议完善公共采购优先政策,防止拆分招标包和滥用政策,确保平等竞争和预算使用效率;对于私人风险投资基金,应明确其权限、责任、客观风险认定机制、监督机制和法律地位,并与相关法律规定保持一致。
在《会计法》《独立审计法》修订草案的讨论中,河静省代表建议继续完善事后检查机制,明确申报和更新信息以建设数据库的责任,以及会计服务提供者的条件、标准和能力要求。代表们还提出,应明确外国会计服务跨境进入越南的规定和国家管理机构的检查监督机制,按服务风险程度建立职业责任保障机制,可通过行业协会实行职业责任保险或同等财务保障措施。
当天上午,河静省代表团在分组讨论中对《邮政法》修订草案和《计量法》修订草案提出意见,建议进一步明确省级人民委员会在审查需求、安排用地、指导协调企业维持和发展邮政公共服务点方面的责任,优先覆盖农村、山区、偏远地区和经济社会困难地区,并明确计量国家管理的专业参谋机构。

 越南中文社