研究和調查顯示了一個關於變化的視角。
必然的“剎車”與利率過濾器
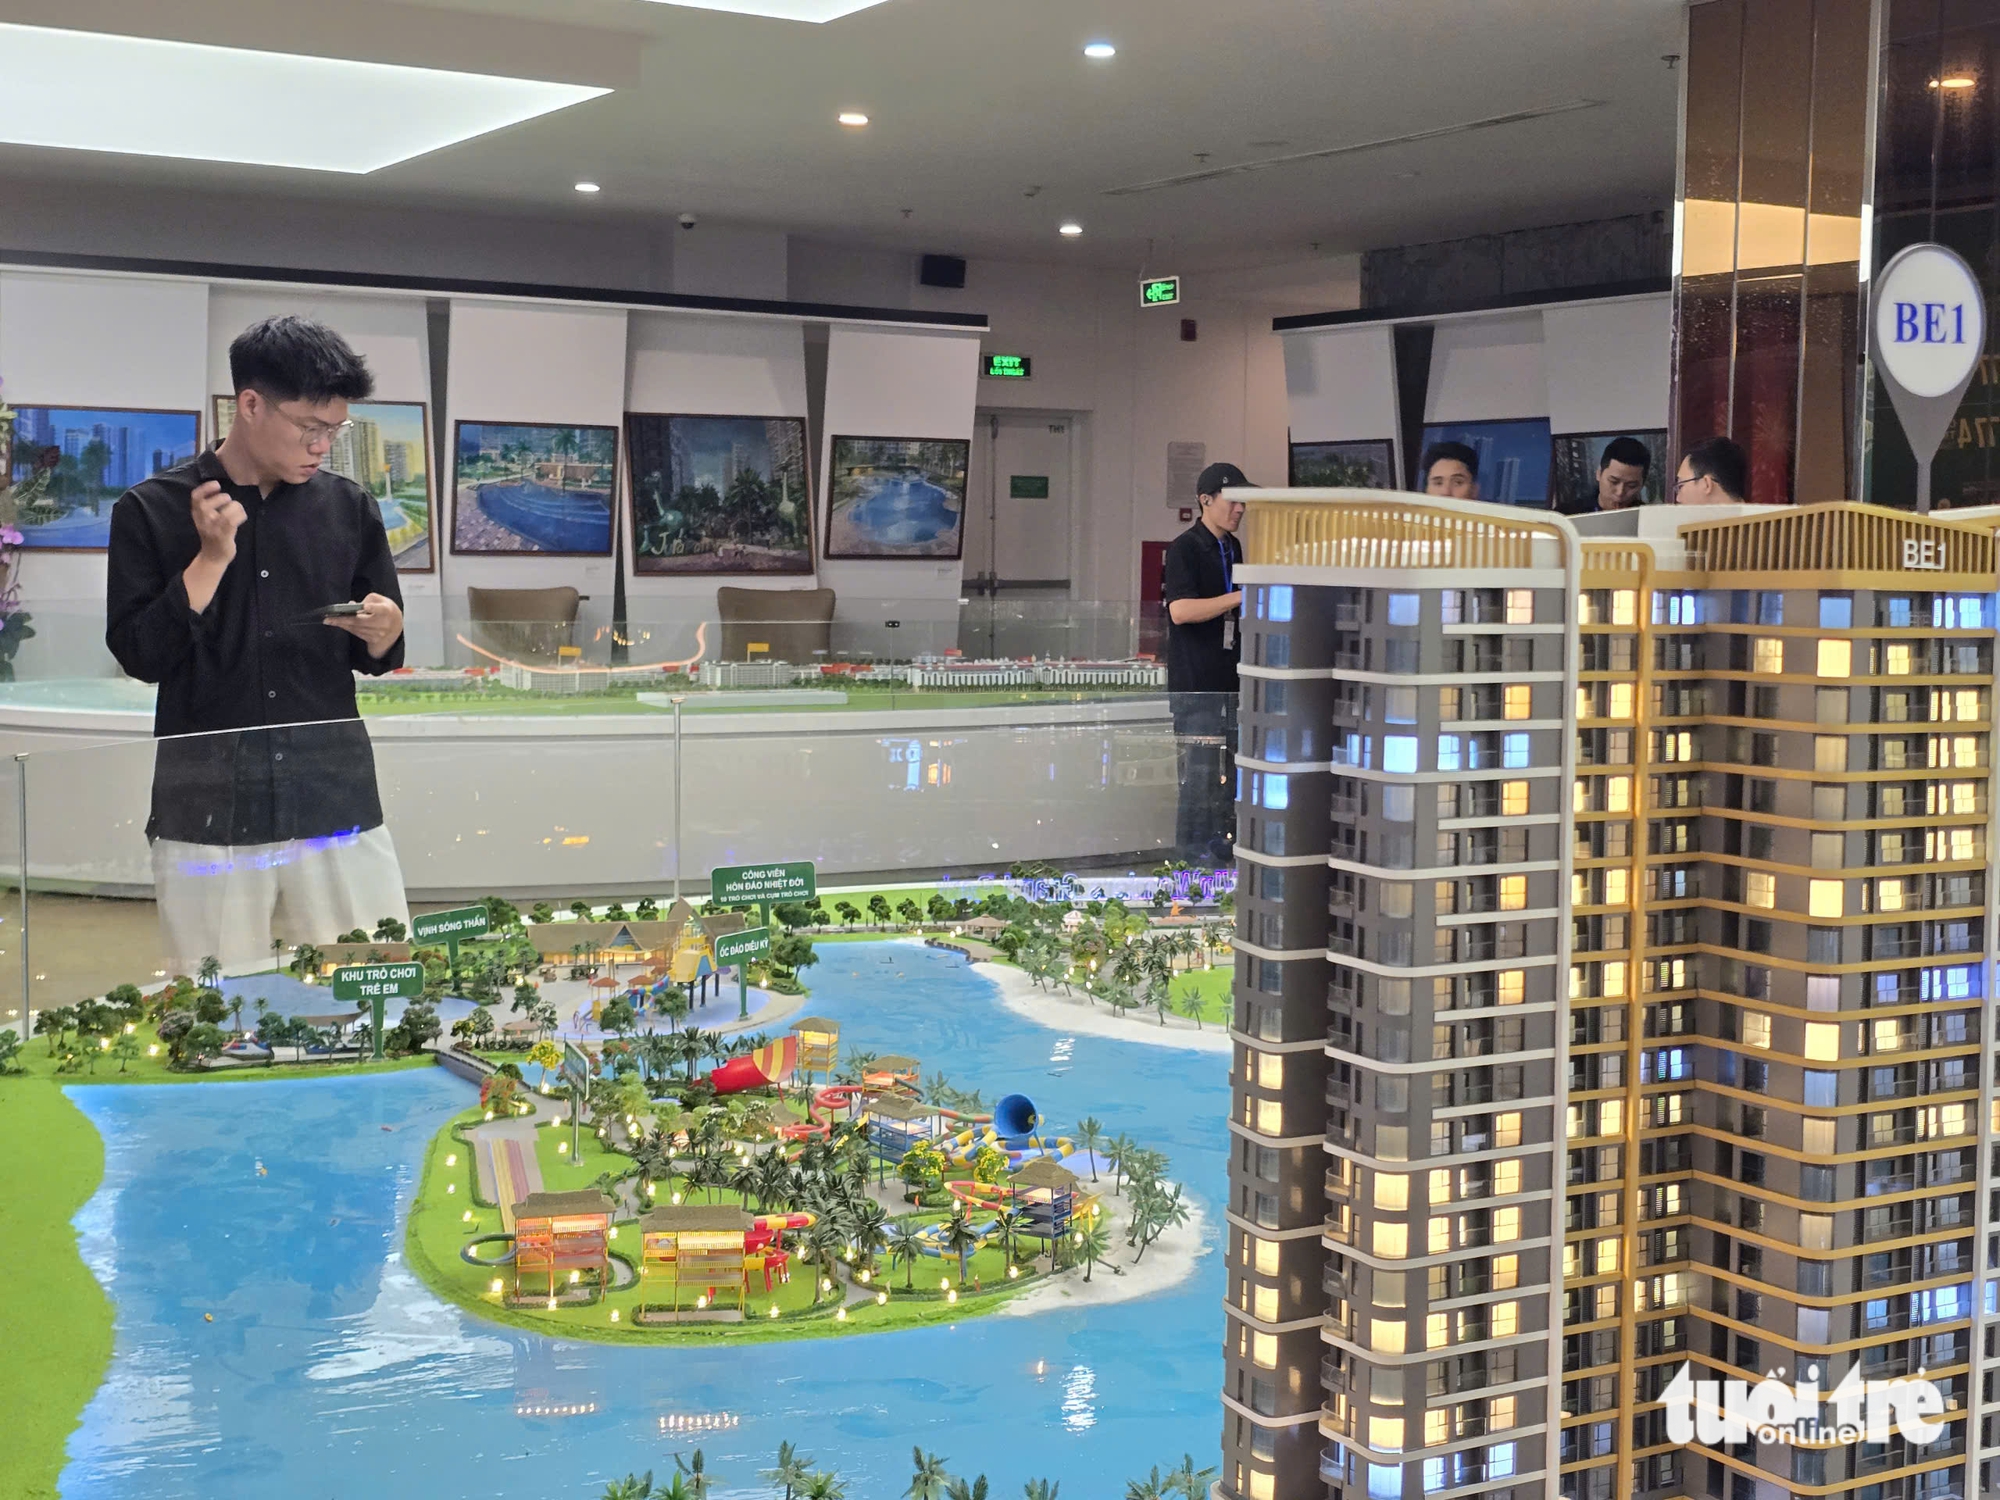
Dat Xanh Services 經濟-金融-房地產研究院(DXS-FERI)與《青年在線》在4月19日分享的2026年第一季度房地產報告及第二季度預測強調,在2025年復甦階段後,房地產市場進入第一季度,調整節奏明顯。
新供應量估計約為13,600套產品,同比增長70%,但環比下降65%。將初級供應總量提升至78,000套產品,較2025年同期增長65%,但較2025年第四季度下降7%。
流動性也出現放緩跡象,總吸納量達到14,600套產品(比例15-20%),較去年同期增長170%,但較2025年第四季度下降46%。
主要原因來自購房貸款利率仍維持在較高水平,普遍為每年12-14%,甚至有些浮動貸款觸及15-16%的門檻。高昂的資金成本直接影響客戶的付款決策,特別是使用財務槓桿的群體。
此外,DXS-ERI的專家認為,根據2024年《土地法》實施的新土地價格表和房地產標識碼正在創造一個自然的“過濾器”,可以掃除缺乏基礎的“投機”活動,迫使資金流向透明的產品。
工業房地產市場在租金上漲120%後?
與住宅領域相對平靜的調整節奏相反,南部工業房地產正悄然進入一個更具戰略性的增長階段。
高緯環球的十年回顧報告認為,工業房地產市場在經歷了十年由供應強勁擴張、地價上漲和生產活動持續發展推動後,已跨越了純粹規模增長的週期。
具體而言,經過十年強勁擴張,工業用地總供應增長超過80%,租金飆升120.5%,市場已跨越了純粹規模增長的週期。
在現成資產領域,現成倉庫(RBW)在回顧期間總供應增長141%,而租金上漲43.8%,相當於複合年增長率5.3%。現成廠房(RBF)供應增長134%,租金上漲16.7%,相當於複合年增長率2.2%。
如今,“質量”已成為決定性因素。國際投資者不再只看面積,而是專注於運營效率、基礎設施連接和可持續性。
在南部重點經濟區(胡志明市、西寧省、同奈省),區域增長結構正在清晰形成,來自161個項目的36,400公頃工業用地。預計到2036年,這一供應將至少增加至58,557公頃,鞏固該地區關鍵物流走廊的地位。
高緯環球越南集團租賃諮詢部-工業與辦公室副主任張國端女士表示:“下一階段的重點將從數量轉向質量。這是一個更具戰略性的階段,基礎設施連接、產品質量、運營效率和可持續性將在創造長期價值中發揮更大作用。
對於投資者和租戶而言,這正成為一個專業化程度更深、差異化競爭能力更強的市場”。
新買家畫像:仔細看,深入問
兩份報告的交集揭示了2026年全新的客戶畫像。“多看、細問、深比較”的趨勢已成為普遍標準。買家不再追隨從眾心理,而是絕對優先選擇法律清晰且能產生實際現金流的產品。
與此同時,DXS-FERI客觀評估第二季度,預計房地產市場不會繼續下滑,而是保持局部發展和選擇性方向。新供應預計達到約22,000套產品,將市場初級供應總量提升至近100,000套產品。
資金流出現深刻分化,具體而言,大城市公寓仍將保持熱度,由於實際居住需求高,價格將小幅上漲1-2%。省份土地,特別是遠離中心區域的地區,將出現停滯。
特別是工業房地產,具體而言,規劃良好的現代現成廠房和倉庫模式,正成為國際供應鏈的目的地。

 越南中文社