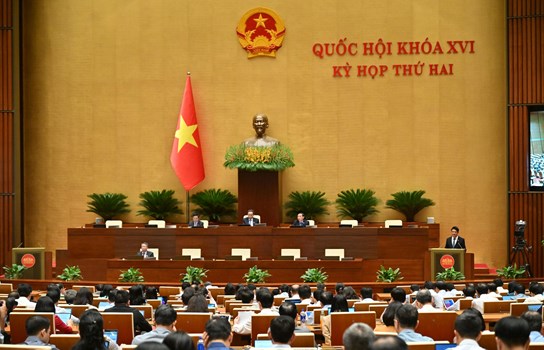
4月23日上午,國會在會場討論了《個人所得稅法、增值稅法、企業所得稅法和特別消費稅法若干條款修訂補充法草案》。
在該草案中,政府提議不具體規定個人所得稅免稅收入門檻,以及個體工商戶和個人的增值稅免稅收入標準,如現行規定。
為何應設定為每年30億越南盾?
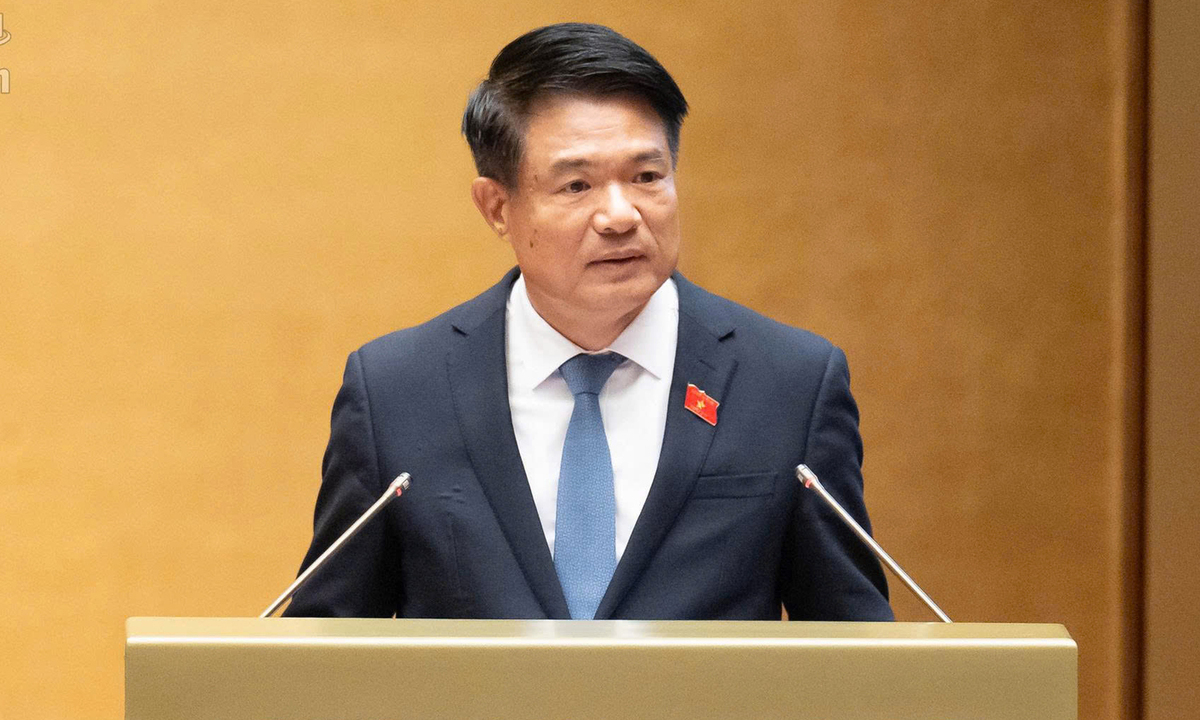
免稅門檻問題已收到許多意見。經濟與財政委員會成員潘德孝代表建議政府研究、考慮最合適的方案,即應規定應稅收入的最低和最高框架。
在此基礎上,政府將根據不同時期確定具體的收入水平。例如,對於企業、組織的企業所得稅免稅收入為10億至30億越南盾或10億至50億越南盾。
“政府應進一步研究、權衡,提出包括最低和最高水平的具體框架”,潘德孝表示。
根據上述規定,政府完全可以規定一個適用於所有行業的統一收入水平,或針對不同經營活動領域設定不同水平,確保靈活性和政府權限,符合第18號結論。
他補充說,國會應在法律中規定最低和最高水平,因為最低水平確保合理性、符合實際,不過度增加企業、組織的成本負擔。
而最高水平則確保在減輕成本負擔、財政收入和促進擴大、發展業務目標之間取得平衡,避免經營單位“不願擴大”的情況。
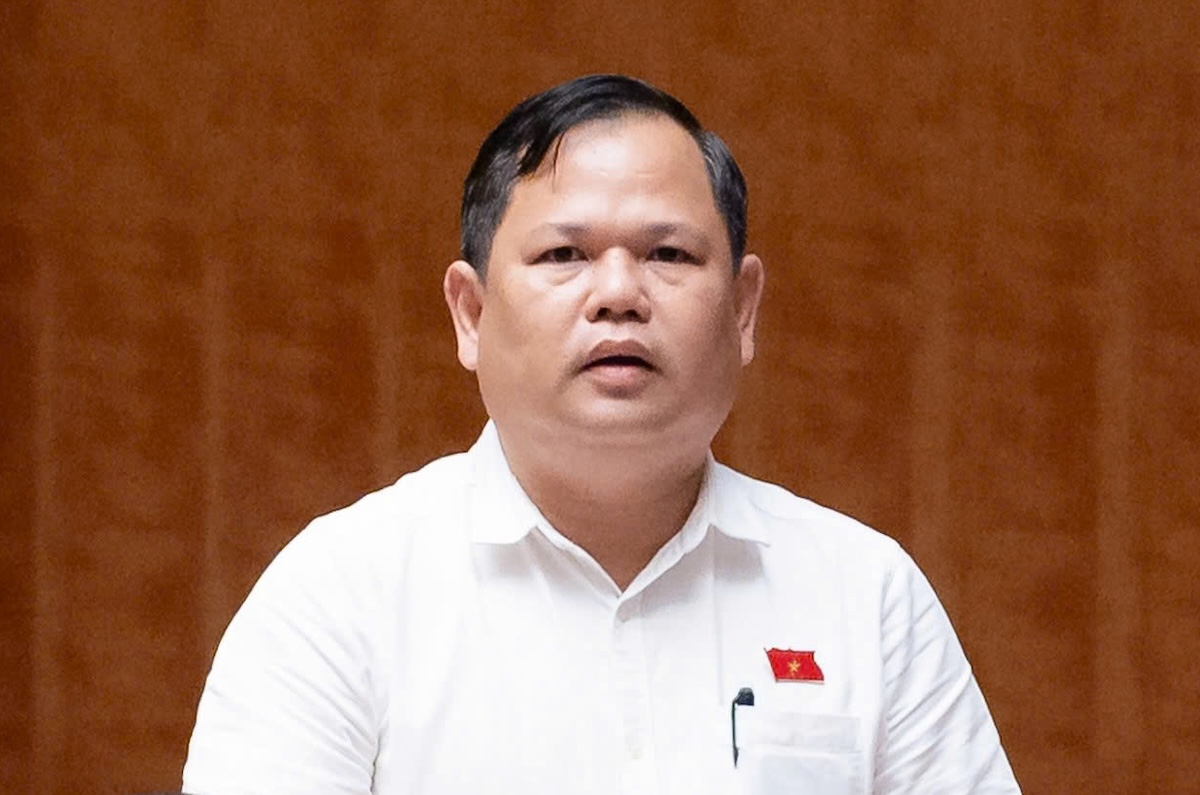
金甌省代表阮維清引用媒體報道稱,經濟委員會建議該門檻為20億越南盾。然而,阮維清建議該門檻為30億越南盾。
他分析說,30億越南盾平均分配到12個月,每月收入約為2.5億越南盾。扣除所有租金、利息、僱傭勞動力等成本後,該戶剩餘利潤約為10%,即盈利2000-2500萬越南盾。同時,如果該戶有夫妻兩人和兩個孩子,共四人,這樣的收入水平較低。
他表示,許多代表已在第十五屆國會第十次會議上就此內容發表意見,其中有人不同意每年5億越南盾的門檻。
他表達說,儘管支持政府,但建議在法律中規定硬性框架,例如最低收入和最高收入,以確保穩定性。
或者至少,必須確立明確的原則,如與人均收入、居民生活水平或消費價格指數掛鉤,以便政府有依據進行透明、可預測的調整。
對於小型企業,擴大納稅門檻可能會減少財政收入,但從長遠來看,可以創造就業機會並增加更好的稅收。因此,需要進行更仔細的影響評估,以確定合適的徵稅水平。
需要有下限和上限
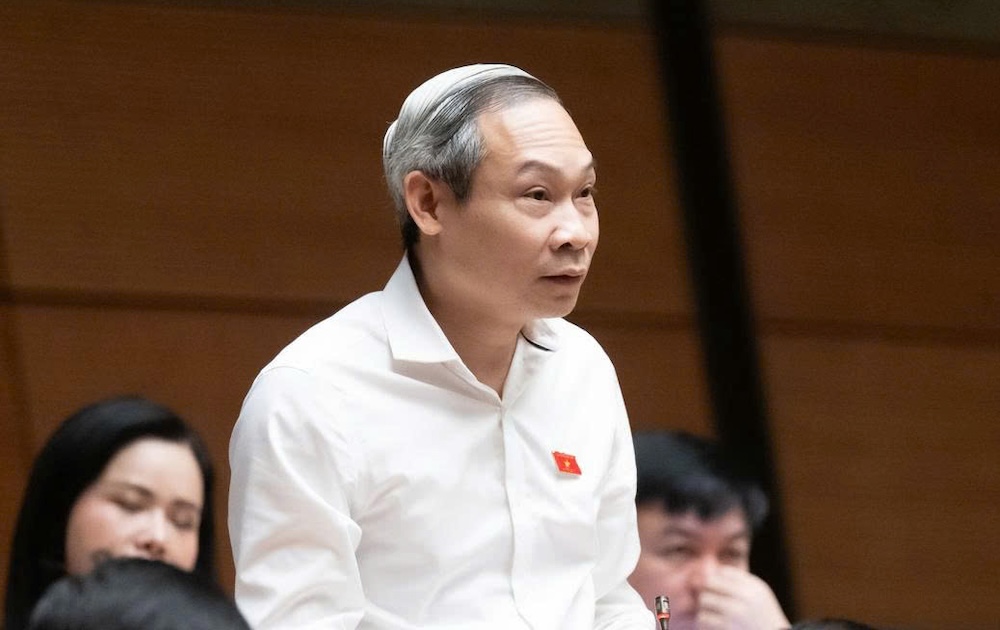
林同省代表鄭氏秋安建議草案規定原則、限制框架,政府將在該框架內靈活管理,國會進行實質性監督。
確定門檻應基於原則:僅當經營活動產生的收入真正高於社會平均水平時才徵稅。
如果扣除成本後,個體工商戶的收入僅相當於領取工資的工人,那麼徵稅不僅不合理,而且會適得其反,因為合規成本通常高於應繳稅款。
引用東南亞和亞洲類似經濟國家的調查顯示,小型經濟部門的免稅門檻通常為人均國內生產總值的8-15倍。
應用於越南當前條件,她認為相應水平將在每年約10億至19億越南盾之間。
基於此,她建議法律規定下限不低於10億越南盾,上限不超過20億越南盾/年。這一範圍足以讓政府根據不同時期靈活管理,但仍處於國會決定的限制內。
然而,她指出,相同的收入水平下,不同行業的實際收入差異很大。在貿易或餐飲服務中,投入成本可能佔收入的80-90%,而某些專業服務的利潤率要高得多。
因此,在實施時,政府需要研究根據行業組別分類門檻,基於實際成本結構評估——使政策落到實處,而非僅停留在名義數字上。
和平省代表阮高山提出觀點,修訂收入門檻應規定為每年10-30億越南盾。
同時,需要簡化行政程序,提供實質性指導,以便個體工商戶順利、可持續地轉型為企業,減少企業和民眾的風險。
他說,民眾擔心的不僅是稅收水平,還有理解不一致容易導致檢查風險,因此需要明確規定、統一執行。
因此,需要完善草案,以民眾、企業為中心。制定透明政策,建立過渡機制,及時支持民眾安心,維持生產經營活動。
 越南中文社