該提議不僅旨在推動數字化轉型,還解決當前土地管理中的實際問題。
發放電子紅皮書將解決行政瓶頸
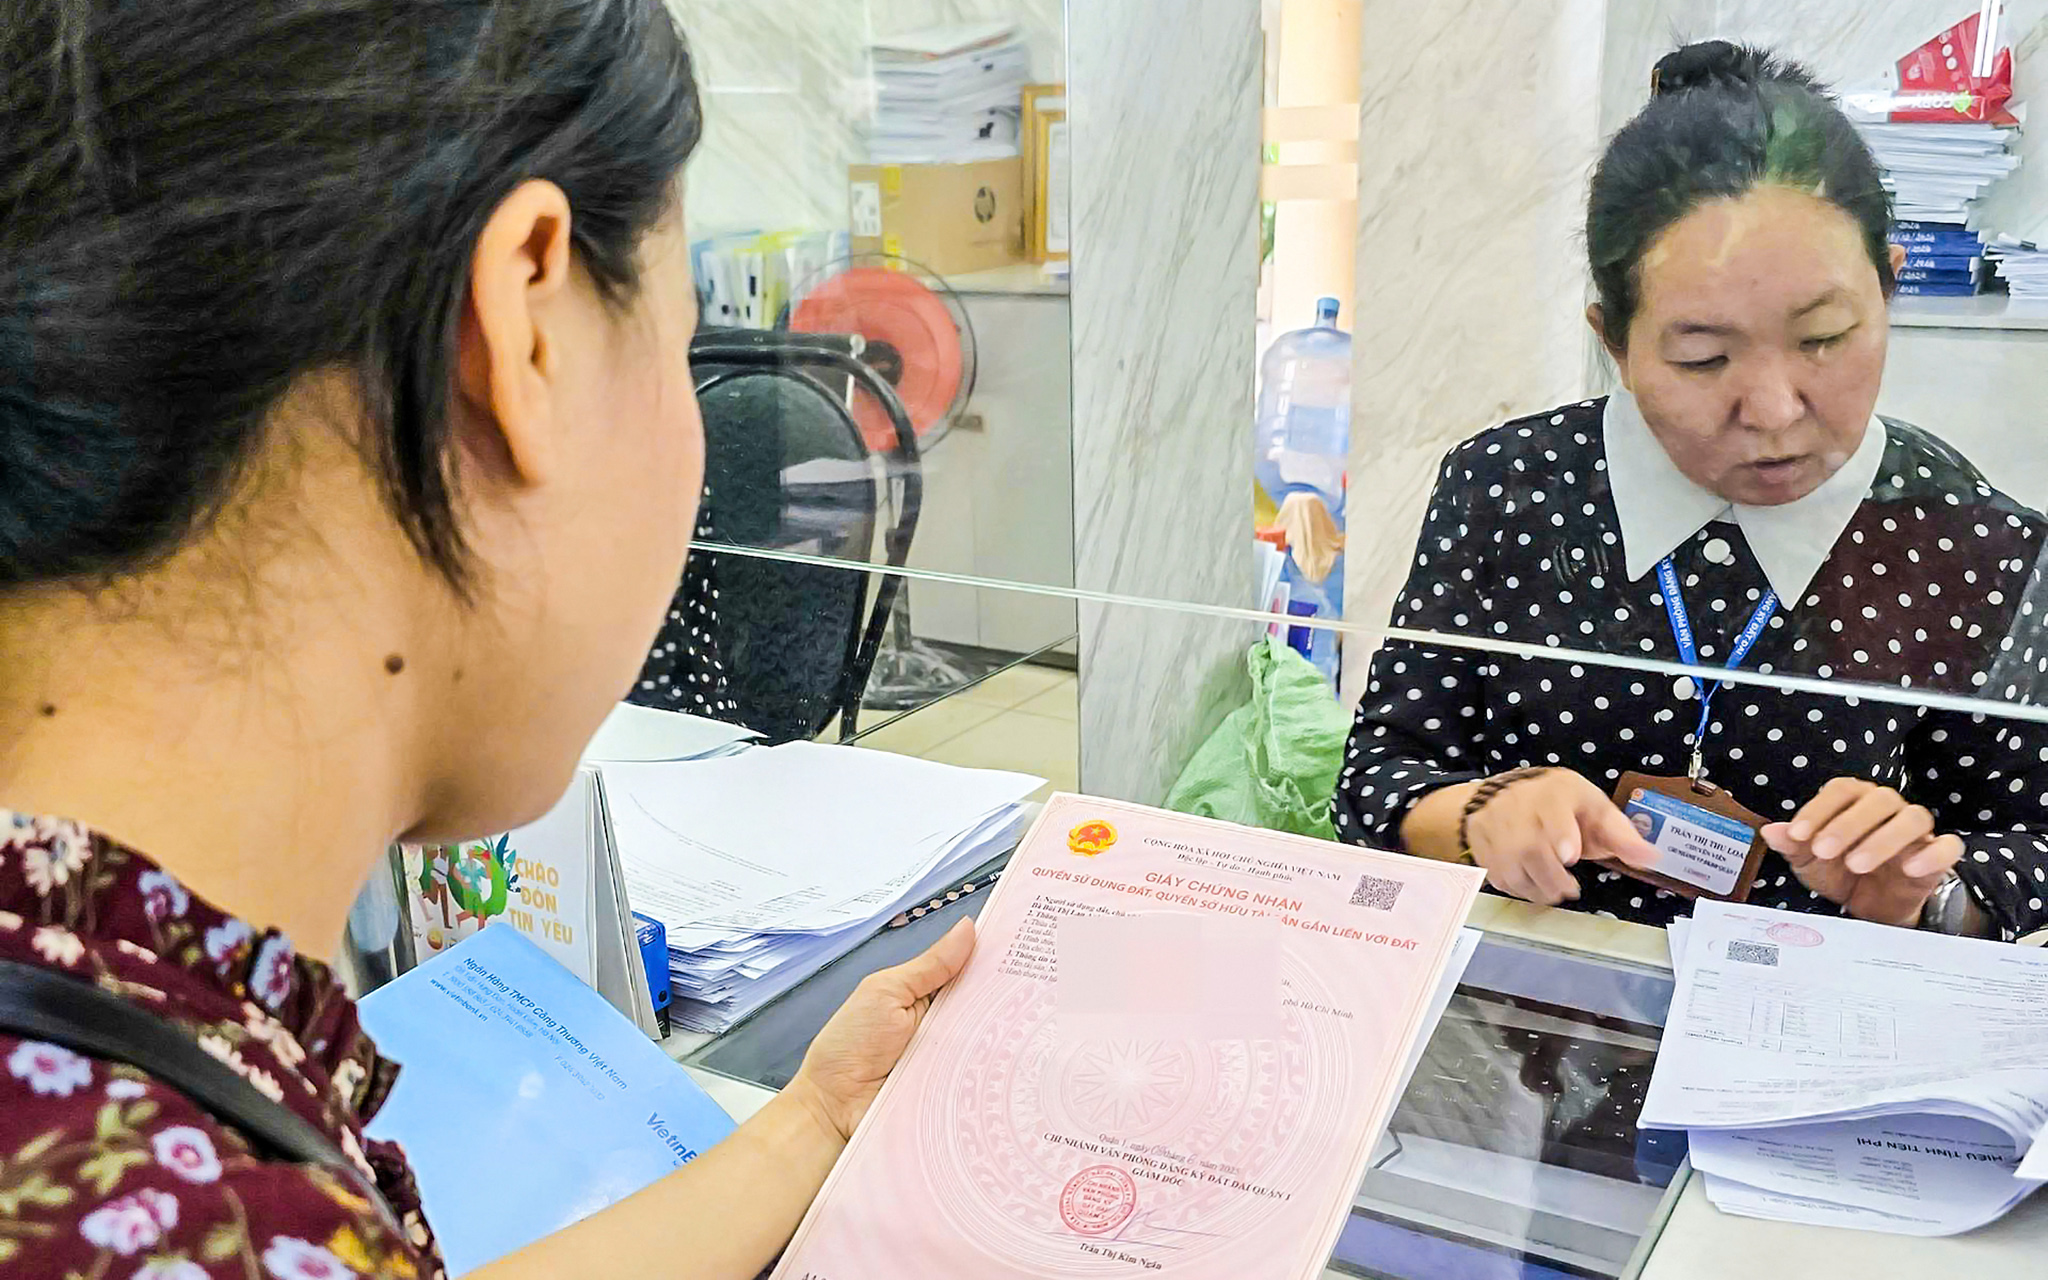
據胡志明市經濟資源與環境研究所代表介紹,提出這一提議的原因是,目前全國範圍內首次發放紅皮書因多種原因大幅減少。
為克服這一問題,研究所建議通過國家公共服務門戶實施電子紅皮書發放流程,以減少民眾與官員的直接接觸,節省時間和出行成本。
建議的三步流程包括:提交電子材料和承諾;鄉人民委員會進行核實,並在15天內在線公示信息,數字簽名確認無爭議;批准並將電子紅皮書存儲在國家數據系統中,同步到公民的數字賬戶。
此外,研究所代表表示,該機制還有助於防範法律風險。如果發生爭議,一旦收到法院受理通知,系統將自動啟用“臨時鎖定產權變動交易”功能,以防止非法轉讓和抵押。
在抵押情況下,當紅皮書為電子形式時,銀行持有什麼?
許多人對上述提議表示贊成,但該提議引發的一個大問題是,目前銀行的習慣通常是保留紅皮書原件以控制抵押風險。那麼當紅皮書只是電子數據時,銀行將“持有”什麼?電子紅皮書是否會使抵押變得更加風險?
《青年報》記者採訪胡志明市律師團律師黃河時,他評價說,從法律角度看,銀行持有紅皮書並不是抵押措施的實質。
根據《2015年民法典》第317條第1款,抵押是指用自己所有的財產來擔保債務,且不將財產交給抵押權人。
銀行持有紅皮書主要是在紙質世界中有效的風險控制方式,像一把“物理鑰匙”防止房主將財產拿去別處交易。但當紅皮書變成電子數據時,這把物理鑰匙就消失了。
據黃河律師稱,轉向數字環境時,管理思維也需要隨之改變。他認為,銀行真正需要持有的不是一組數據或密碼、土地所有者的身份賬戶,而是國家在土地信息系統中已確認的優先權和抵押狀態。
同時,必須進行實時控制。當抵押合同登記時,財產的電子檔案必須立即明確顯示抵押狀態、登記時間和擔保範圍。
“如果房主將房屋帶到另一家銀行或公證處,這些機構可以查詢並立即瞭解法律狀況,以阻止非法交易”,黃河律師分析道。
黃河律師認為,電子紅皮書消除了偽造證件或土地所有者謊報紙質紅皮書丟失以欺詐性地重新辦理新紅皮書的風險。此時保護銀行的不是存放紅皮書的保險箱,而是一個所有合法交易都無法繞過的統一數據庫。
他還表示,電子紅皮書與不動產抵押並不衝突,它只是與舊的“保留紙張”習慣相沖突。然而,要有效實施,需要法律的同步,特別是《公證法》,以便人民能夠在數字空間中完全行使自己的權利。

 越南中文社