9月28日上午,國會專職代表會議就經濟、財政領域的一組法案進行討論,其中包括《中小企業發展法》草案。
代表擔憂小企業尚未盈利,免稅減稅期就已屆滿
該法案補充規定,將企業和居民個人可選擇適用簡易計稅方法的收入門檻提高至每年100億越盾,以解決稅收行政手續合規方面的障礙。
在修改、補充多項支持中小企業生產經營場所規定的同時,該法案首次補充規定:除國家向投資方返還的形式外,還以向中小企業“發放代金券(voucher)”的形式,用於支付減免土地租金的扶持經費。
在討論發言中,代表黎清環(清化省)評價說,直接向企業發放代金券是一項首次出現的新舉措,“尚不清楚以何種形式實施”。
“這是統一發行的有價憑證,還是會以申請書形式向每家企業單獨發放?需要進一步說明和明確。”黎清環提出疑問。
代表陳文林(北寧省)贊同自企業獲得營業執照之日起3年內免徵企業所得稅的主張,但他建議重新考慮免稅的起算時點。
頭幾年,企業通常集中投資廠房、購置設備、招聘勞動力、尋找客戶並開拓市場。此時企業尚未盈利,利潤極低甚至虧損。
代表認為,如果免稅期從登記之日起算,優惠期可能在企業尚未產生應納稅額時就已經過去,也就是“還沒盈利,免稅減稅期就已屆滿”。因此此時的優惠將“不切實際”。
他建議免稅期應從企業首個有應納稅所得額的年度起算,而不是從註冊的第一年起算。
代表阮文輝(興安省)建議慎重考慮對中小企業免徵3年所得稅的規定。
因為如果適用對象過寬,涵蓋所有新設立的中小企業,該政策可能帶來鉅額財政支出,卻未必與各類企業的實際需要相稱。
他認為,對屬於優先行業、領域以及有創新活動的企業,應給予更高的優惠幅度、更長的期限或附加條件。
同時,需要明確規定原則,防止企業通過拆分、新設企業或將經營活動轉移到新法人實體,僅為繼續享受優惠而鑽政策空子……
為何對中小企業免徵前3年所得稅?
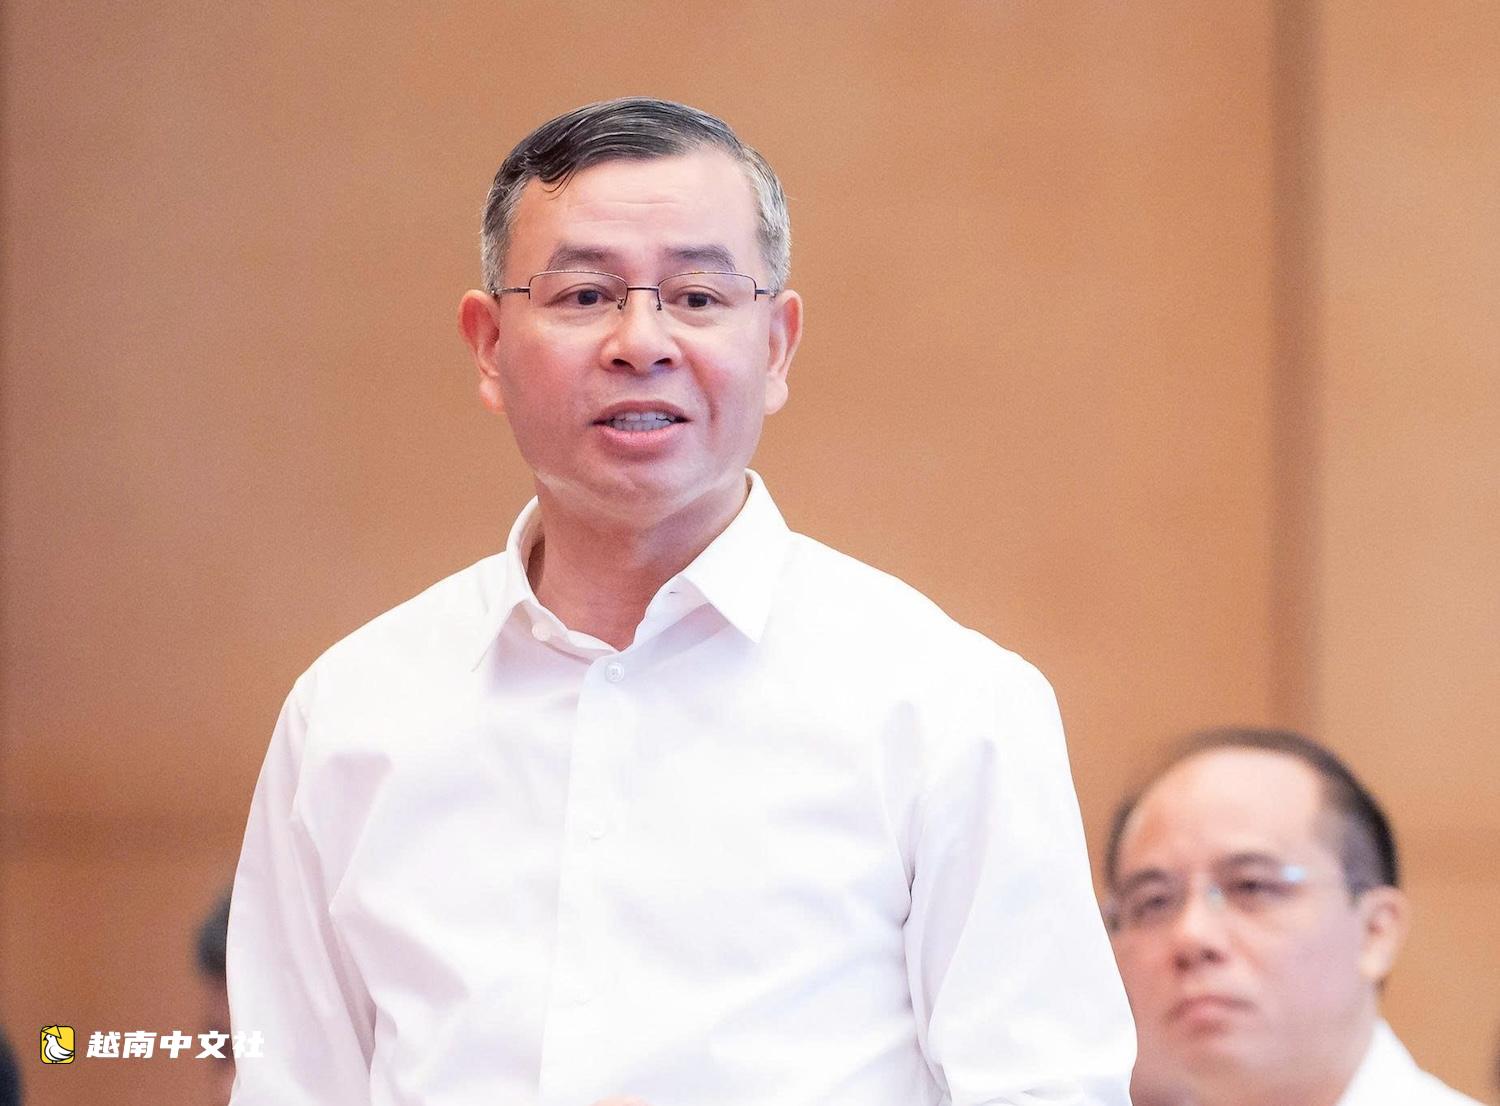
在隨後的解釋說明中,財政部長吳文俊表示,該法案以平均用工人數和資金來源來確定中小企業。據此,平均用工人數不超過300人,資金規模低於1500億越盾或營業額低於4000億越盾。
按照這一標準,他表示,中小企業佔越南企業總數的98.4%。
關於各項扶持政策,部長強調,原則是最大限度為生產經營企業創造條件,支持和鼓勵企業在規模和質量上發展,同時與預算規模相協調。
確定推動中小企業成長,是實現兩位數增長目標的一項極其重要的任務。
在談及稅收扶持政策時,財政部長吳文俊表示,已與稅法規定相協調進行測算,並確保兩項原則:支持納稅義務和降低稅收政策合規成本。
他表示,在世界範圍內,各國都會在創業頭3年給予扶持,因為頭3年是購置設備、組織實施和開拓市場投入資金最困難的時期。
他測算,按照目前中小企業的數量規模,僅企業所得稅3年減免這一項優惠,每年預算支出就約為1萬億越盾。
與此同時,採用最簡便的增值稅(VAT)和企業所得稅計稅方法,以降低合規成本,便於操作、便於計算。
關於扶持券(voucher),他強調這是法案中規定的一項新內容。據此,voucher是支持中小企業在辦理某些服務時減少部分費用的憑證,明確標註有效期限且不得轉讓。
“當企業符合條件並出示voucher時,即可減免費用。”財政部長說。

 越南中文社