
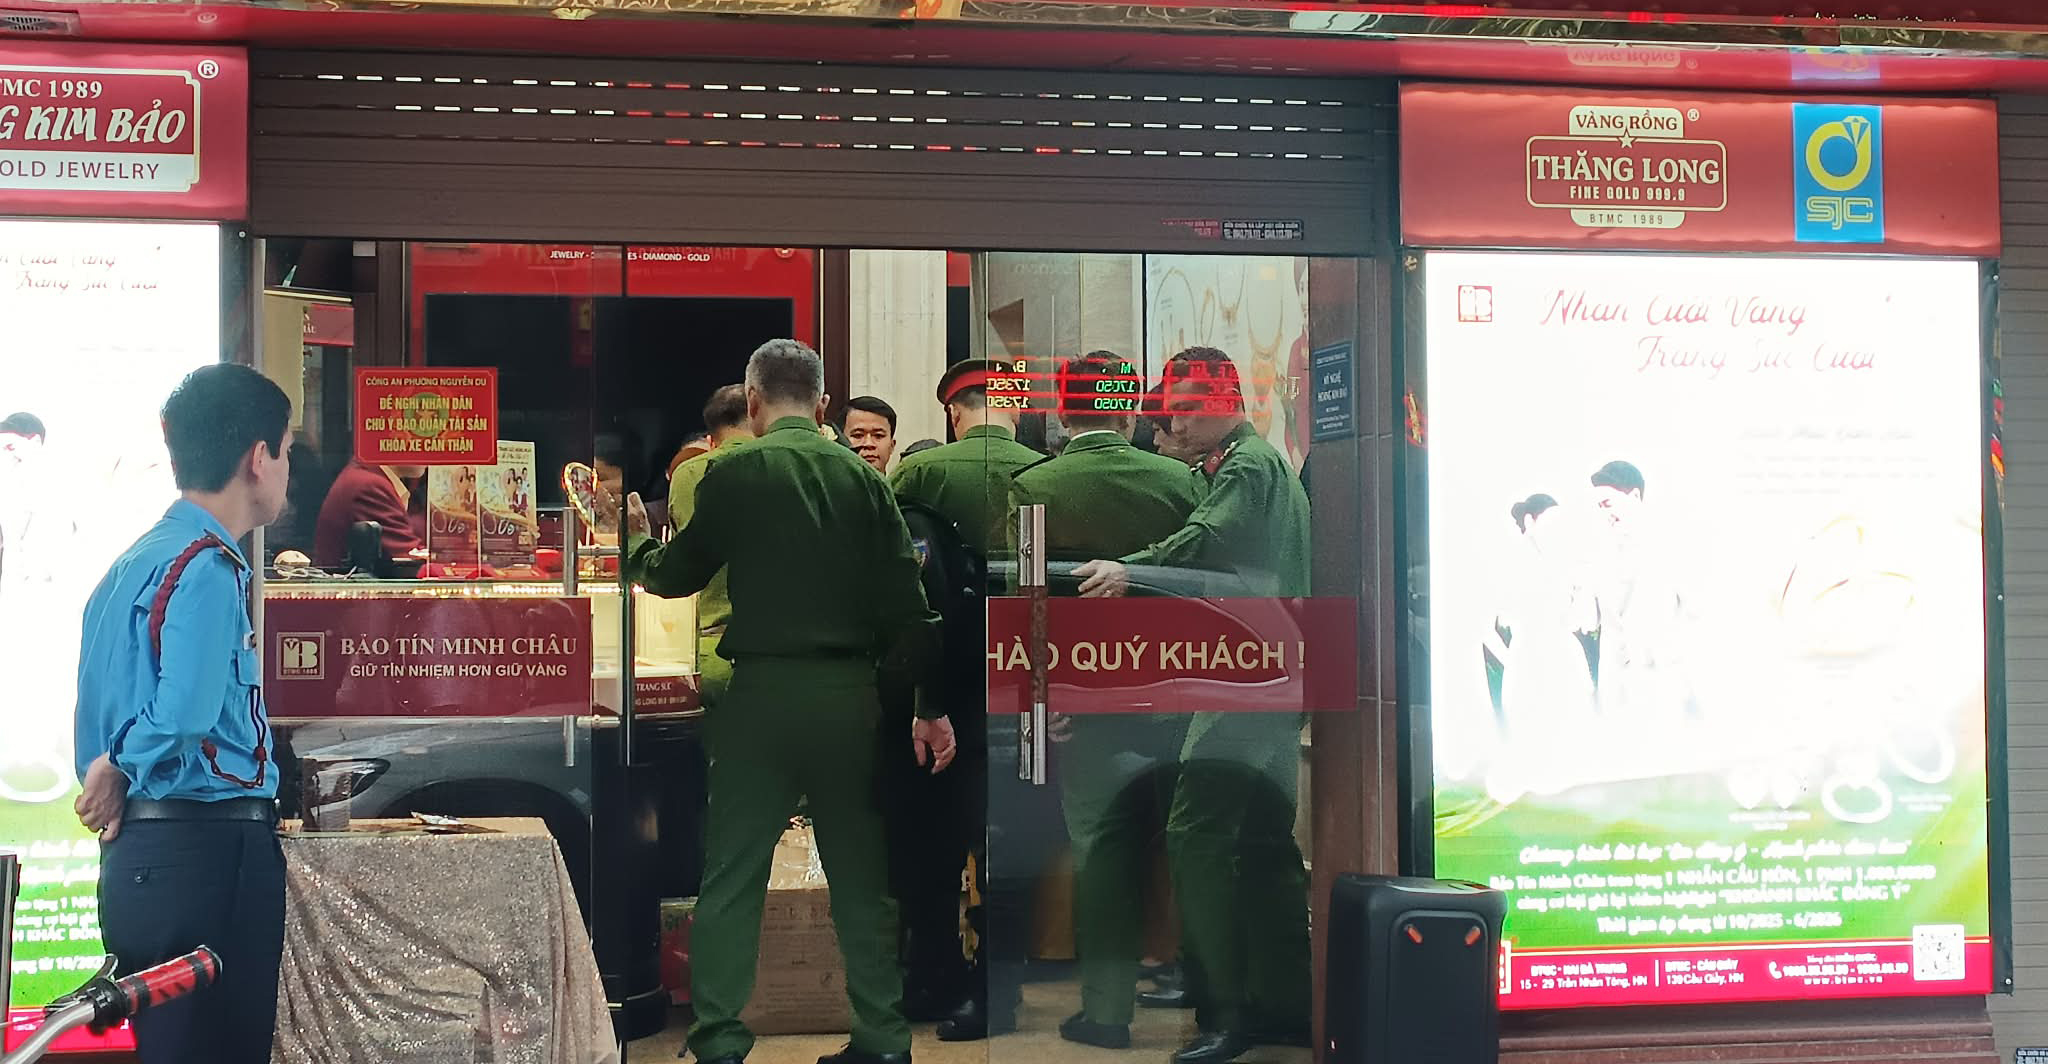
根據河內市公安局的公告,嫌疑人因設立雙重會計記賬系統以應對稅務機關、隱瞞實際收入的行為被起訴。
根據2020年至2023年期間提取的數據,調查機構初步確定寶信明珠有限責任公司的實際收入約為137,000億越南盾,與稅務報告相差約97,000億越南盾,造成國家預算損失約150億越南盾。
實際上,企業設立雙重會計記賬系統的情況已被處理多次。那麼專家對此行為有何評價和警告?
根據黃文向律師(河內市律師團)的說法,在商業界,維持雙重記賬系統(一個內部實際系統和一個稅務報告系統)是優化非法利潤的典型形式。其中一個內部記賬系統完整記錄實際收入、實際現金流變動,供企業主管理。
另一個記賬系統是報告系統,僅記錄部分收入,虛增投入成本或使用非法發票以減少應繳稅款。這是一種旨在逃避企業對國家的納稅責任的行為。
對於許多行業,特別是珠寶行業,其特點是現金交易量巨大且買家沒有索取發票的習慣,這為在正式報告賬簿上“隱藏”收入創造了便利條件。
根據葉能平律師(胡志明市律師團)的說法,在當前企業的會計活動中,使用雙重會計記賬系統並非罕見現象,特別是在一些單位尋求優化納稅義務的背景下。然而,從法律和國家管理的角度來看,這是一種受到嚴格控制並潛藏許多嚴重後果的行為。
管理實踐表明,這種行為不僅存在,而且有通過應用技術、會計軟件變得更加複雜的趨勢。
然而,無論以何種形式實施,設立雙重會計記賬系統的本質仍然是隱瞞財務信息和歪曲納稅義務。這不僅導致國家預算流失,還造成商業環境中的不平等,對法律紀律和社會信任產生負面影響。
葉律師認為,從法律角度看,現行規定已明確不接受這種行為。根據2015年《會計法》第13條第10款的規定,在同一會計期間設立兩個或以上財務會計記賬系統是被嚴格禁止的行為。這意味著企業發生的所有經濟、財務業務必須在一個唯一的會計記賬系統中完整、準確、及時地記錄。
不僅限於《會計法》的規定,使用雙重會計記賬系統的行為還可以從稅法角度進行審查。根據2019年《稅收管理法》,納稅人有義務誠實、完整、準確地申報與納稅義務相關的信息(2019年《稅收管理法》第17條)。
未將收入完整記錄在會計賬簿中或故意隱瞞信息是逃稅行為的表現之一(2019年《稅收管理法》第143條)。
這種行為帶來的法律後果非常值得關注。在違規未達到追究刑事責任程度的情況下,個人或組織可能根據第41/2018號法令第9條第4款b項關於違反會計賬簿規定的行為進行行政處罰。
將單位或與單位相關的資產、負債排除在會計賬簿之外但未達到追究刑事責任程度的行為,可能被處以2000萬至3000萬越南盾的罰款。
如果設立雙重會計記賬系統旨在欺詐稅款並造成重大損失,違規者可能根據2015年《刑法典》(2017年修訂)第221條被追究刑事責任。
利用職務、權力設立兩個或以上財務會計記賬系統,將會計單位的資產、資金來源、經費排除在會計賬簿之外,造成損失100萬越南盾以上或100萬越南盾以下但已因此行為受到紀律處分或行政處罰後再次違規者,可能被判處不超過3年的非監禁改造或1年至20年有期徒刑(取決於違規行為的程度和性質)。
此外,罪犯還可能被禁止擔任特定職務或從事特定工作1年至5年,或沒收部分或全部財產。
從上述法律規定來看,可以確認企業不應且絕對不允許設立雙重會計記賬系統。儘管短期內,這種行為可能帶來一定的利益,如減少應繳稅款,但長期來看,企業面臨的風險非常大。
第一:法律風險。當稅務機關進行審計檢查時,發現雙重會計記賬系統並非難事,特別是在當前電子發票系統和數字數據集中管理的背景下。一旦被發現,企業不僅會被追繳稅款、處以罰款,還可能被追究刑事責任。
第二:財務風險。企業可能被追繳多年稅款,並伴隨罰款和滯納金,導致巨大的財務壓力,甚至影響企業的生存能力。
第三:內部治理風險。雙重記賬系統的存在使財務信息不透明,給現金流控制帶來困難,同時為內部欺詐行為的發生創造條件。
最後,從長遠來看,這種行為還會嚴重影響企業的聲譽和發展能力。一個缺乏透明度的企業在試圖籌集資金、與大型合作伙伴合作或進入對審計和財務公開要求高的市場時會遇到許多困難。
根據黃文向律師的說法,起訴涉及會計領域的大型企業主不僅是一起單純的刑事案件,還具有深刻的威懾意義。
因為這種行為導致嚴重稅收流失,歪曲宏觀經濟指標。而對於商業環境,則造成了不公平競爭。那些足額納稅的企業在價格上相對於逃稅單位將處於劣勢。
更重要的是,設立雙重會計記賬系統可能給企業主帶來面臨刑事責任追究的風險。
因此,在政府正在加強收緊市場管理的背景下,企業透明化發票不再是選擇,而是生存條件。以品牌聲譽換取逃稅利潤是一場高風險賭博,而代價過於昂貴。
 越南中文社

