
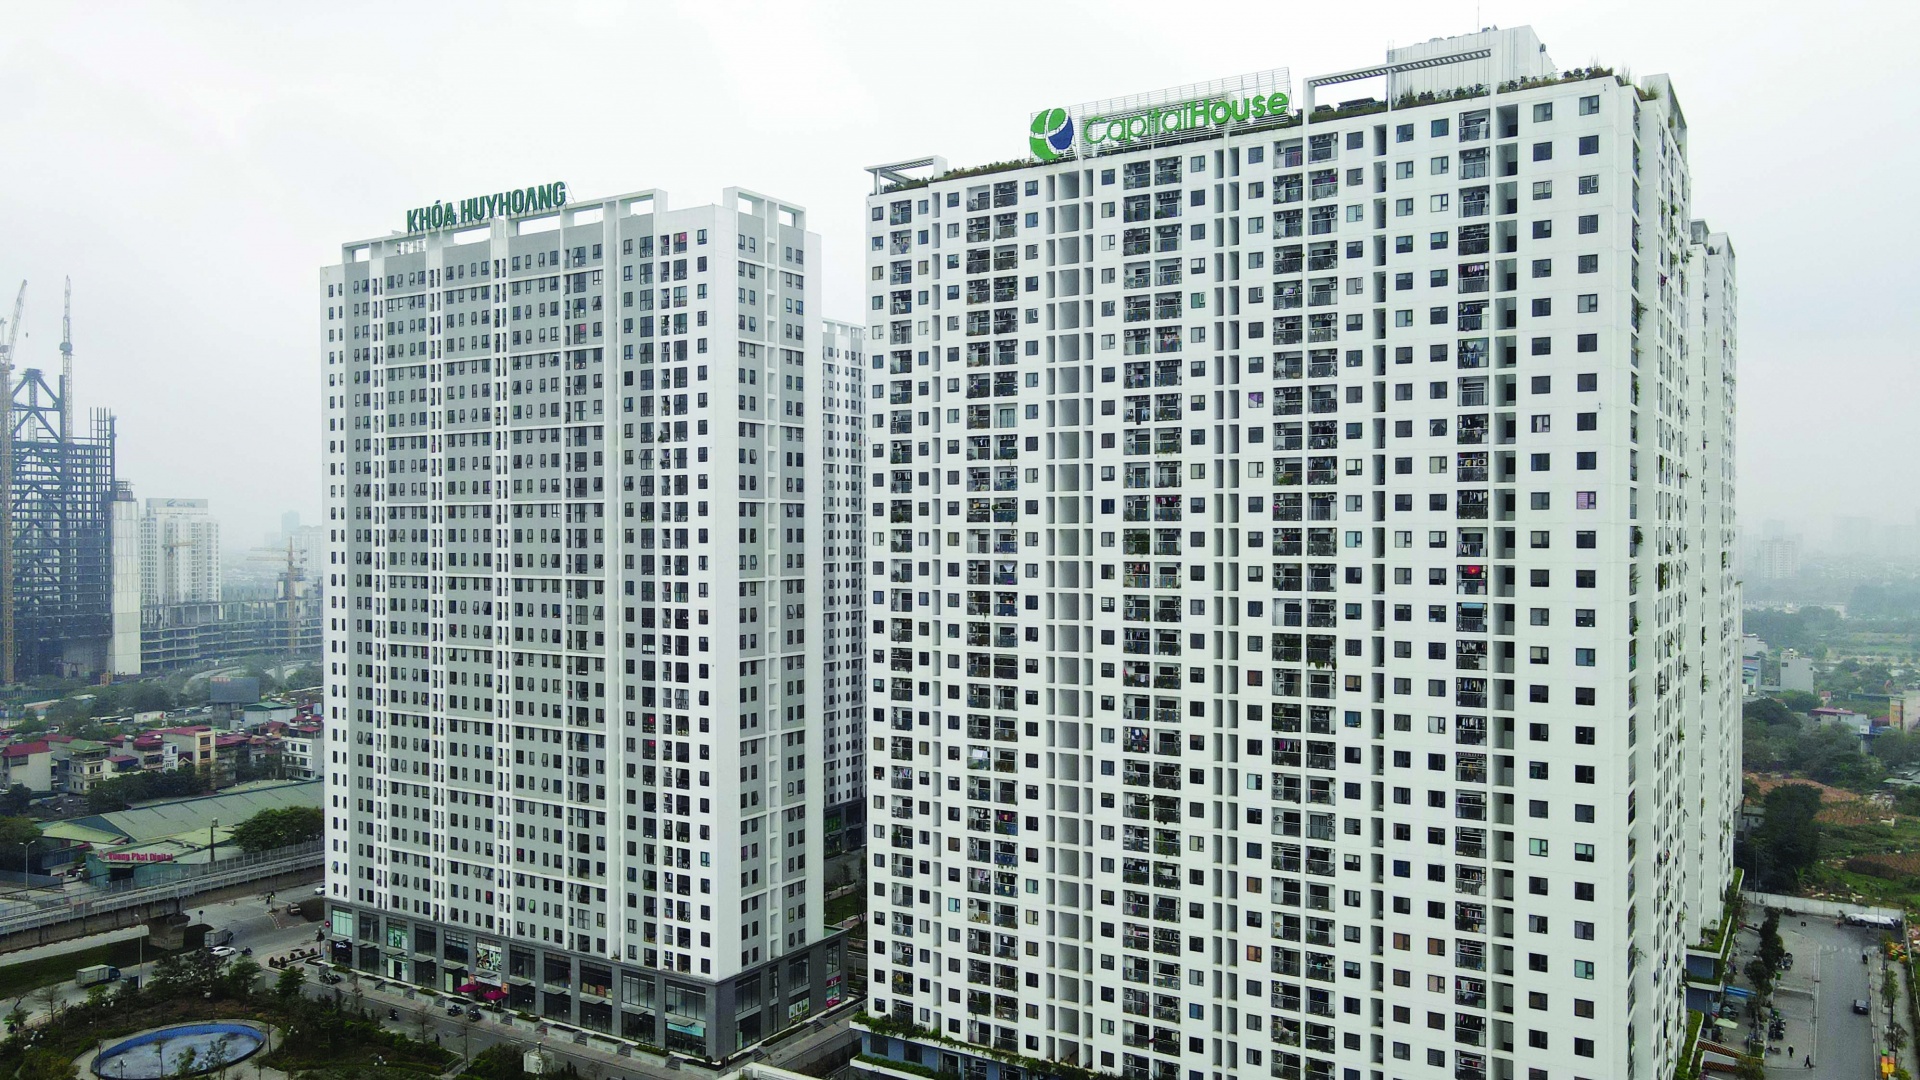
根據VIS評級4月20日的報告,政策重點正從增加供應轉向推動經濟適用房發展和提高市場透明度。
具體而言,即將出臺的關於商業性經濟適用房的政府決議將降低土地使用成本,並將該細分市場的利潤率上限設定為15%,以保持銷售價格更加實惠,從而為中低收入購房者提供更多住房選擇。
第357/2025/ND-CP號法令引入了房地產唯一識別碼,將提高主管部門的土地和住房管理效率,並減少購房者的法律糾紛和交易風險。
報告指出,抵押貸款利率大幅上升以及房價高企,再加上新供應量激增,將抑制購房者的需求。
2025年公寓吸收率降至95%,反映出在高公寓價格環境下購房者情緒更為謹慎。在政策支持下,河內和胡志明市的新供應量在2025年增長了22%,2026年供應量仍將可觀,包括豪華城市項目、郊區中高端大型項目以及社會住房和經濟適用房。
預計2026年平均抵押貸款利率將比2025年高出3-4個百分點,原因是存款利率上升以及房地產信貸空間收緊。因此,2026年房價和交易量將走弱,促使開發商轉向低價位細分市場。
此外,在2025年同比增長36%之後,越南國家銀行表示計劃在2026年將房地產銀行信貸增長控制在15%的整體信貸增長額度內,以遏制過熱,從而限制了開發商獲得銀行融資。隨著國家銀行指導下銀行信貸增長的收緊,預計開發商將更多地依賴債券發行、股權融資和併購來滿足資金需求。
事實上,2025年房地產債券發行額達129萬億越南盾(約49.6億美元),同比增長40%。這一勢頭將在2026年持續,原因是債券再融資需求增加,同時更多開發商將利用債券市場為新項目融資。
2026年強勁的股權和併購市場,受股市升級和外國開發商強勁信心的推動,將支持開發商的融資需求。2025年,註冊的外商房地產投資資本達71億美元(同比增長13%),股權融資增長34%。
在此背景下,信用狀況將進一步分化,擁有強勁交付管道的大型開發商應能保持韌性,而那些面臨持續法律問題或深陷酒店項目的開發商在2026年將繼續面臨流動性壓力。
 越南中文社
