越南私人資本市場正在成熟的最強烈信號是什麼?
我會將其分為三個信號。
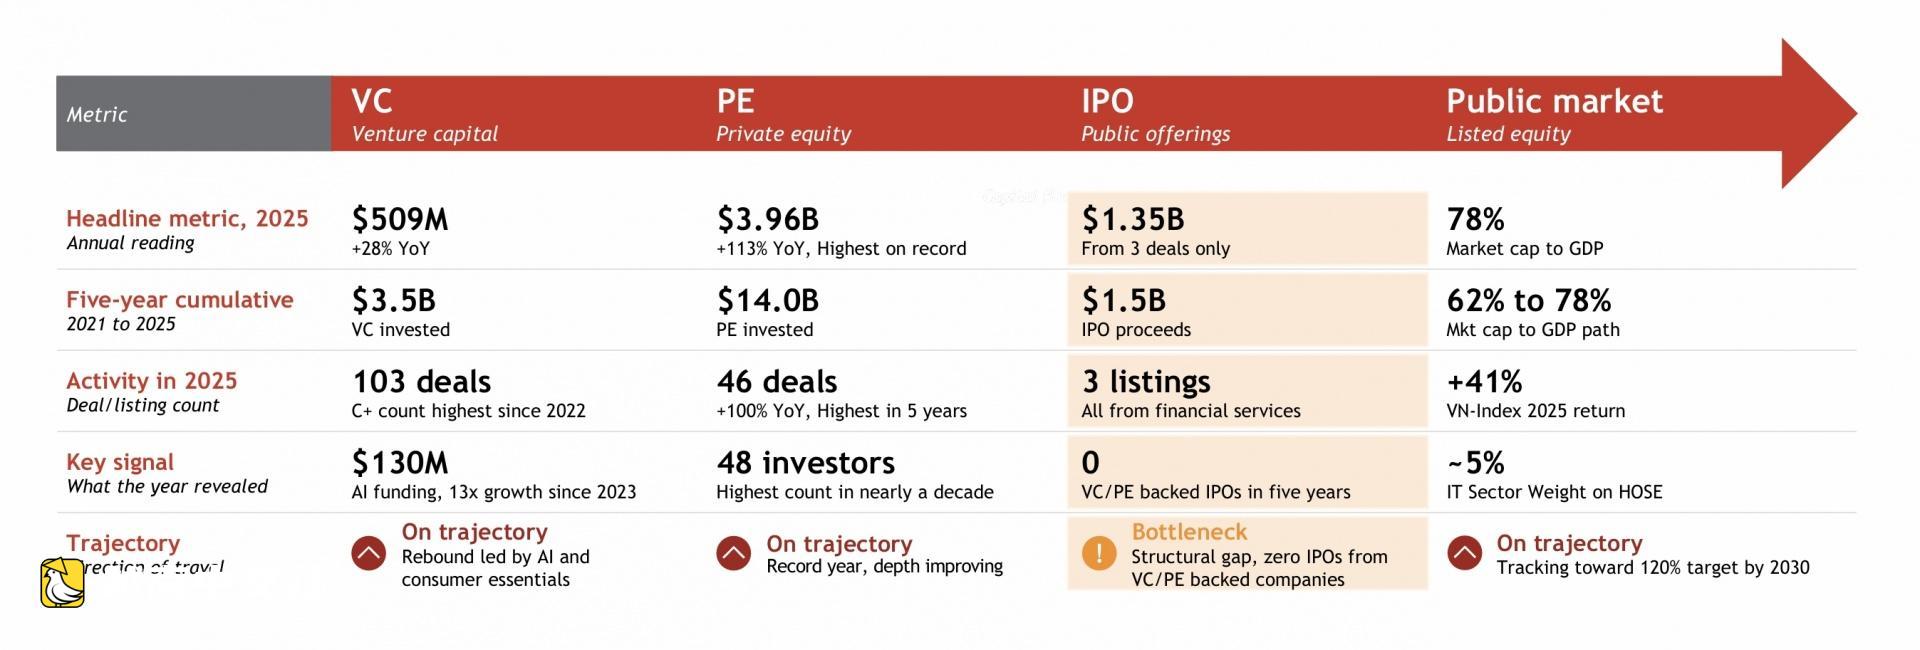
首先是宏觀經濟的順風。富時羅素將越南升級為二級新興市場地位將於2026年9月生效。首次公開募股活動在2018年以來的沉寂期後重新開啟,諸如Bach Hoa Xanh、Long Chau Pharmacy和Masan Consumer等公司正在籌備上市。“革新2.0”的四項政策支柱(第57、59、66和68號決議)為私營部門增長奠定了堅實基礎,國家不再僅僅充當監管者,而是通過越南主權基金和河內風險投資基金成為共同投資者,提供針對早期科技初創企業的混合股權和信貸平臺。
其次是投資者更自律的資本。2025年,私募股權/風險投資交易總額翻倍至3.7億美元,而交易數量下降30%至僅36筆,遠低於2021年108筆的峰值。投資者正在對有韌性、成熟的階段公司進行高信念押注,而不是將資本分散到較小的賭注上。 notable rounds include Nhi Dong 315 at $135 million, TechCoop at $70 million, Dat Bike at $26 million with TVS participation, and Coolmate at $20 million.
第三是更強的創始人一代。我們看到更多具有機構背景的連續創業者,同時越來越多的工程師和專家從硅谷回國創業。《華爾街日報》估計中國的“海龜”年增長12%,我們的投資團隊在越南也看到了同樣的趨勢——通過Dat Bike、AI Hay和NamiTech等公司。
作為一家精品商人銀行和資產管理平臺,哪些特質使越南公司今天真正準備好迎接機構資本?
真正準備好迎接機構資本的公司通常具有三個共同特徵。首先是創始和管理團隊的質量。創始人需要相關的專業知識、互補的技能組合、執行紀律以及將公司帶到更大、更可持續規模的韌性。我們從與投資組合公司從初創到上市前合作中學到的一件事是,創始人必須願意與公司和市場共同成長和轉型——而不僅僅是在一個階段管理得好。其次是一個具有真正“存在權”的商業模式。這意味著服務於可觀市場中真實且持續的需求,並有清晰的變現路徑——公司必須能夠產生實際現金,而不僅僅是GMV或用戶數量。除此之外,投資者會尋找經過驗證的單位經濟模型:可擴展的營收增長、有防禦性且可擴張的利潤率以及真實可驗證的 traction。第三是儘早建立誠信和治理。早期創始人常常忽視這一點,認為它無聊或不必要。然而,近年來我們在東南亞看到許多公司失敗——包括印度尼西亞的eFishery——由於治理薄弱甚至欺詐。創始人和早期投資者不應忽視基礎——獨立董事會成員、經審計的財務報表和強大的財務管控。良好的公司治理是創始人、管理層和投資者的共同責任。
根據您與全球機構投資者共同投資越南公司的經驗,使企業做好機構化準備的關鍵成功因素是什麼?
根據我們與其他國際投資者共同投資的經驗,有三個要素是不可妥協的。首先是國際投資者可以信賴的財務報告。財務報表需要符合國際財務報告準則或至少能夠清晰對賬,並由知名公司審計。越南會計準則與國際財務報告準則之間的差距仍然是跨境交易中最大的摩擦點之一,因為投資者無法承保他們無法驗證的東西。其次是保護下行風險的公司治理文件——拖售權、隨售權、反稀釋保護和信息權。這些現在是基本要求。一些創始人最初會抵制,但成功完成交易的公司明白這些是標準基礎設施而不是敵意條件。第三是已經在股東名單上擁有值得信賴的本地合作伙伴。首次進入越南的國際投資者無法獨立應對市場。具有深厚關係網和實地法律及運營經驗的本地合作伙伴,對於驗證公司和支持投資後的關係管理至關重要。
更廣泛的生態系統反映了這種成熟。盡職調查週期已延長至9-12個月,資本正在集中於機構化準備好的運營商。越南的併購和私人資本市場去年實現了約87億美元的交易價值——不是追逐勢頭的投機資本,而是尋找質量的自律資本。
您認為越南的退出前景正在改善嗎?我們是否可能看到更多的戰略出售、國內上市、地區上市或國際退出?
是的,但近期到中期最現實的機會仍然在於國內渠道。首選仍是國內首次公開募股。這是創始人通常更偏好的,坦率地說也是TVS等本地投資者最瞭解的。我們熟悉法律框架、市場動態和上市後環境。儘管如此,國內上市仍面臨盈利能力和股本回報率要求的挑戰,為了使越南的私募股權和風險投資生態系統真正成熟,市場需要一個專注於成長階段公司的專門平臺——類似於中國的科創板——以留住國內最好的公司。
第二條路徑是向離岸投資者進行戰略出售。日本和韓國投資者在醫療保健、消費和科技等特定領域尤其活躍。他們不再僅僅購買紙面上的增長故事。他們想要具有防禦性利潤率、乾淨治理和能夠在收購後獨立運營的管理團隊的公司。我們通過自己的退出直接看到了這一點。
離岸首次公開募股,包括香港上市,目前仍然不是大多數越南創始人和本地投資者的優先事項,儘管它們將逐漸成為長期計劃的一部分。
在未來12個月內,使越南更具投資價值的一個切實可行行動是什麼?
創始人和投資者都需要圍繞耐心資本的哲學達成一致。這是一個長期承諾——五到十年——為持久而建,而不是為了快速轉手。對創始人來說,這意味著建立機構基礎設施而不是追逐虛榮指標。對投資者而言,這意味著更深入的運營參與,而不僅僅是提供資本然後抽身。在這個動盪的市場環境中,穩定和可持續性是幫助公司渡過風暴的核心資產。紀律和耐心才是關鍵。
 越南中文社