第109/2025/QH15號個人所得稅法自7月1日起生效。然而,財政部已明確表示,金條轉讓暫不徵收個人所得稅,具體實施將等待政府發佈詳細規定。
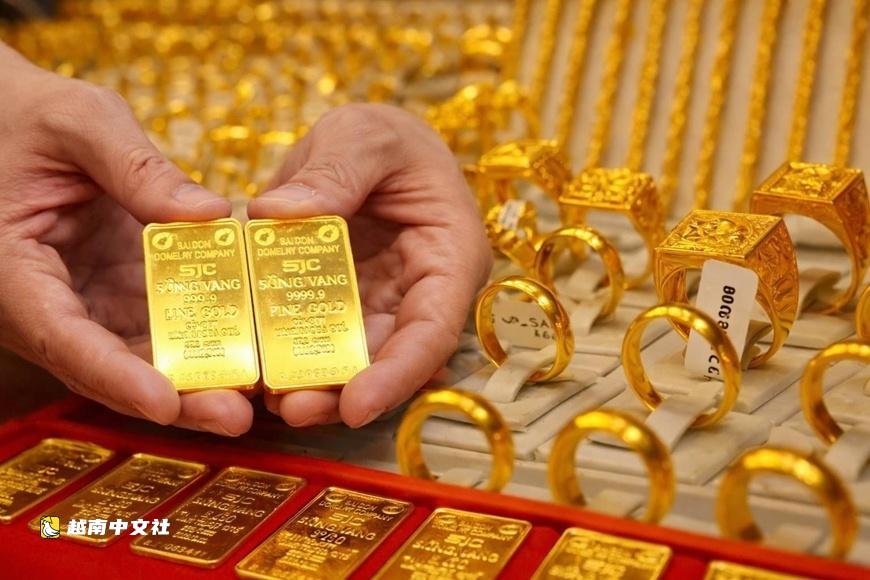
據財政部稱,多家媒體和社交媒體平臺報道稱,根據第109/2025/QH15號個人所得稅法,自2026年7月1日起,涉及金條的交易將按每次轉讓價值的0.1%徵收個人所得稅。
“這種解讀是不準確的,”財政部於6月30日表示。
第109/2025/QH15號個人所得稅法由第十五屆國會第十次會議於去年12月通過,並於2026年7月1日生效。該法將金條轉讓所得歸類為應稅收入。
然而,該法授權政府確定金條交易的應稅價值門檻、徵稅時間以及根據越南金條市場管理路線圖調整金條轉讓個人所得稅稅率。
關於規定該法若干條款和實施金條轉讓個人所得稅措施的政府法令草案,財政部於5月29日向政府門戶網站提交了一封公函,要求發佈其對法令草案公眾意見的解釋報告和回應。
該部還於5月19日提交了第295/TTr-BTC號提案,並於6月19日提交了第8454/BTC-CST號公函給政府,報告其對內閣成員意見的回應。在這些文件中,財政部建議法令草案暫不制定金條轉讓徵稅的詳細規定,認為應首先建立涵蓋黃金交易活動稅收政策和稅收管理的全面法律框架。
因此,財政部正在與越南國家銀行及其他相關機構合作,起草一項關於黃金交易活動稅收政策和稅收管理的政府法令。
該法令預計將涵蓋增值稅、企業所得稅和個人所得稅,包括金條轉讓的個人所得稅,並對從事黃金交易或轉讓的不同類別企業和個人適用相應規則,包括通過黃金交易所(如成立)進行的交易。
此舉旨在確保與其他近期頒佈或修訂的法律保持一致,包括《投資法》(該法已取消珠寶和精品黃金產品的營業執照要求),以及越南國家銀行正在準備的政府2012年4月關於黃金交易活動管理的第24/2012/ND-CP號法令修正案。此外,還需與建立黃金交易所的路線圖保持一致。
此前,2025年12月10日,在第十五屆國會第十次會議上,國會代表通過了修訂後的《個人所得稅法》。
修訂後的法律主要內容包括:將納稅人家庭情況扣除額提高至每月620美元;維持最高個人所得稅邊際稅率35%;並對金條轉讓徵收0.1%的稅等。
該法規定金條每次轉讓價值的稅率為0.1%,同時授權政府根據黃金市場監管路線圖確定應稅價值門檻、實施時間以及稅率的調整。
 越南中文社